STEP 4. 요구 수익율 계산
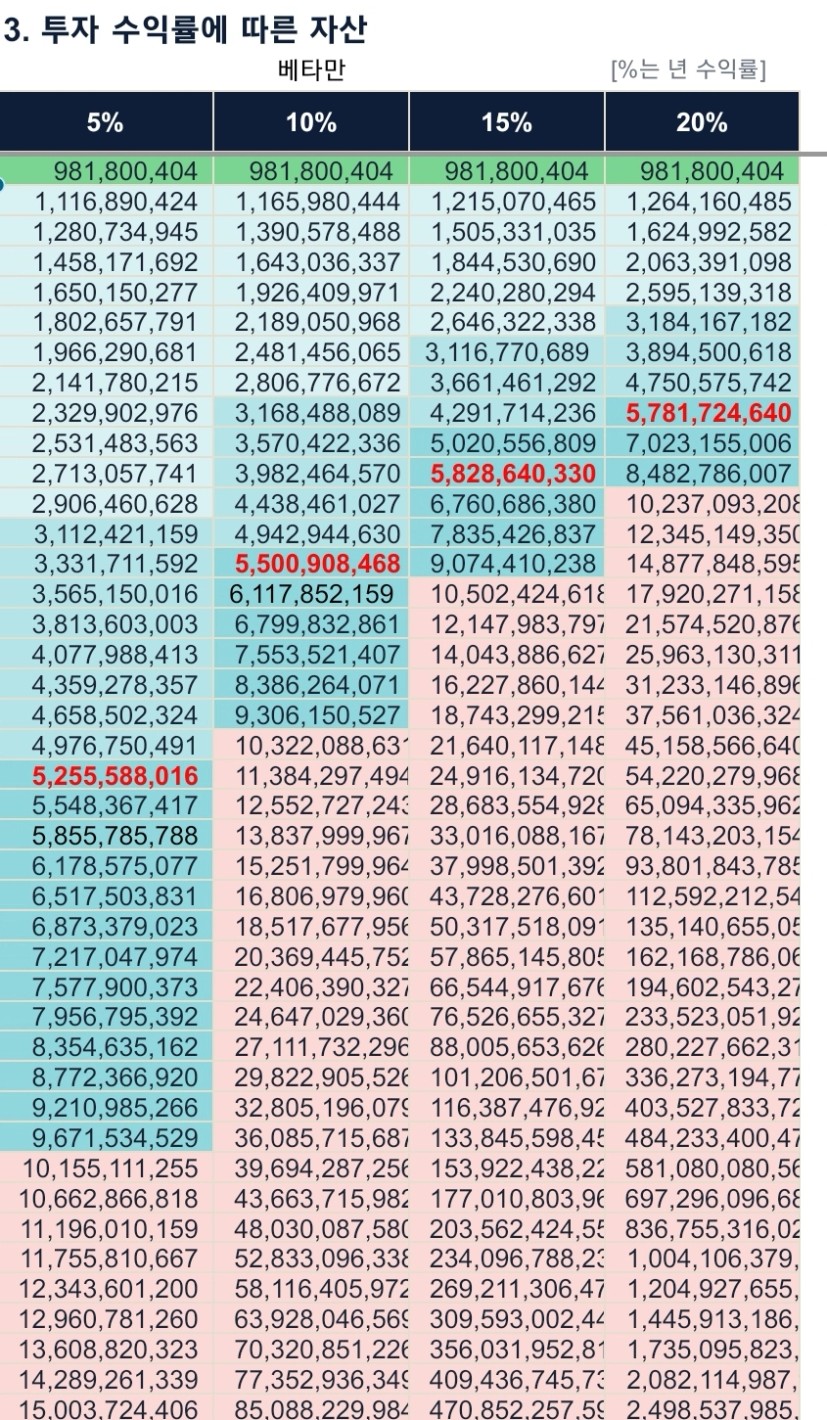
목표 금액 52.2억 기준
(현재 나이 40세 / 종잣돈 포함 연 저축 5500만원으로 시작 )
☑️ 매년 5% 연봉 인상 반영 / 45, 50, 60세 연봉 및 저축액 감소 가정
| 투자 수익률 | 목표 달성 나이 | 달성연도 |
|---|---|---|
| 수익률 5% | 60세 | 2046년 |
| 수익률 10% | 53세 | 2039년 |
| 수익률 15% | 50세 | 2036년 |
| 수익률 20% | 48세 | 2034년 |
목표 은퇴 시기를 달성하기 위해 필요한 저축액과 투자 수익률
☑️ 연 저축액: 5,500만원 → 월 저축율 70% 유지
☑️ 목표 투자 수익률: 20% 달성 → 48세(2034년) 경제적으로 은퇴 가능. 이후는 보너스
STEP 5. 인생로드맵 그리기
| 시기 | 나의 목표 |
|---|---|
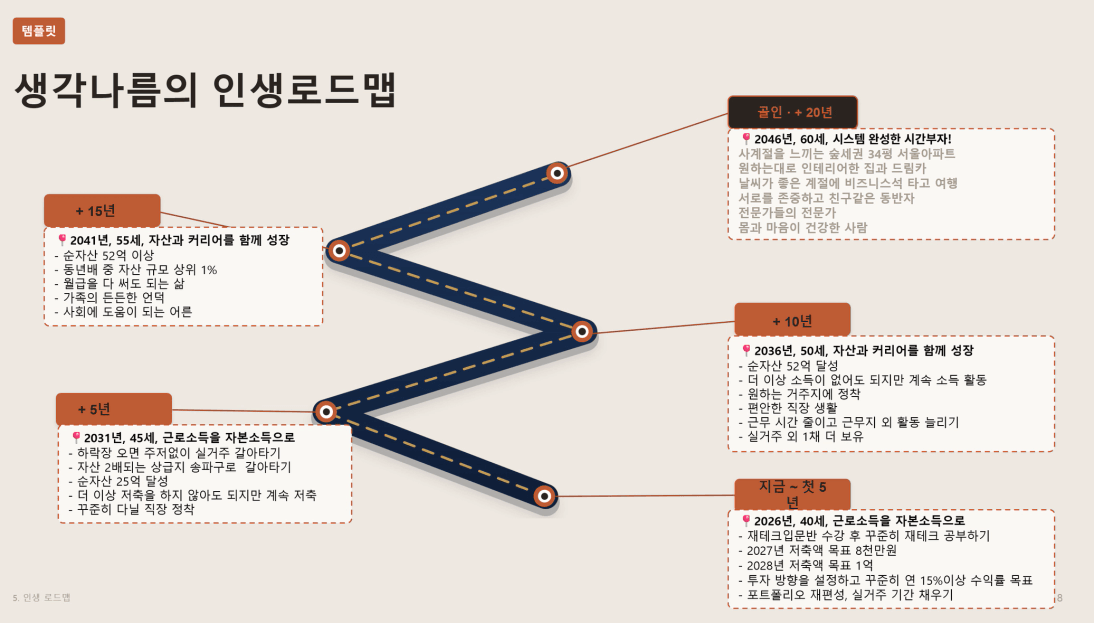
| 지금 ~ 첫 5년 | 📍2026년, 40세, 근로소득을 자본소득으로 - 재테크입문반 수강 후 꾸준히 재테크 공부하기 - 2028년 저축액 목표 1억 - 투자 방향을 설정하고 꾸준히 연 15%이상 수익률 목표 |
| 5년 뒤 | 📍2031년, 45세, 근로소득을 자본소득으로 - 하락장 오면 주저없이 실거주 갈아타기 - 자산 2배되는 상급지 송파구로 갈아타기 - 더 이상 저축을 하지 않아도 되지만 계속 저축 - 꾸준히 다닐 직장 정착 - 은퇴견 입양 |
| 10년 뒤 | 📍2036년, 50세, 자산과 커리어를 함께 성장 - 순자산 52억 달성 - 더 이상 소득이 없어도 되지만 계속 소득 활동 - 원하는 거주지에 정착 - 편안한 직장 생활 - 근무 시간 줄이고 근무지 외 활동 늘리기 - 실거주 외 1채 더 보유 |
| 15년 뒤 | 📍2041년, 55세, 자산과 커리어를 함께 성장 - 순자산 52억 이상 - 동년배 중 자산 규모 상위 1% - 월급을 다 써도 되는 삶 - 가족의 든든한 언덕 - 사회에 도움이 되는 어른 |
| 20년 뒤 | 📍2046년, 60세, 시스템 완성한 시간부자! 사계절을 느끼는 숲세권 34평 서울아파트 원하는대로 인테리어한 집과 드림카 날씨가 좋은 계절에 비즈니스석 타고 여행 서로를 존중하고 친구같은 동반자 전문가들의 전문가 몸과 마음이 건강한 사람 |
STEP 6. 계획 수립 — 5개년 계획표
| 시기 | 나의 목표 |
|---|---|
2026 | ●꾸준히 종잣돈 모으기 ●열심히 일하고 연봉 5% 인상 ●재테크 입문반 수강 완료 후 종잣돈 모으기 기초반 수강하며 저축률 5% 더 높이기 ●투자 방향 설정하고 금융자산 공부 이어가기 ●꾸준히 운동하고 건강한 루틴 만들어가기 ●독서 연 25권 |
2027 | ●저축 더 빡세게 ●베타투자 병행 ●1호기 매도 타임라인 따라, 목표 매도가 이상 ●맡은 일에서 꾸준히 성과를 내어 연봉 5% 이상 인상 ●운동과 독서는 꾸준히 ●프리랜서로 대출 가능한지 시뮬레이션 |
2028 | ●실거주 1년차 ●저축율 70% 이상 ●리드해서 가족 여행 가기 ●운동과 독서는 꾸준히 ●SNS로 브랜딩 시작 |
2029 | ●실거주 2년차 ●저축율 70% 이상 ●갈아타기 상급지 앞마당 3개 매임 반복 ●대출 가능 포지션 세팅 |
2030 | ●갈아타기 기회. 갈아탈 지역, 단지, 물건 5개 항상 준비 ●절세 세팅 ●직장 정착 ●커리어 & 투자 선순환 구조 만들기 ●5년 로드맵 목표 달성 및 다음 10년 계획 세우기 |