STEP 4. 요구 수익률 계산
이 단계는? 같은 목표라도 수익률에 따라 은퇴 나이가 크게 달라져요.
지금 종잣돈 대비 필요한 수익률을 계산해보면, 그 수익률에 맞는 행동 수준도 정할 수 있답니다.
저축을 더 하거나 수익률을 10%만 더 높여도 은퇴 가능 나이가 크게 줄어들어요.
내가 감당할 수 있는 저축 금액을 적어보고 그에 따른 수익률 계산을 통해 목표 수익률을 확인해봅시다.
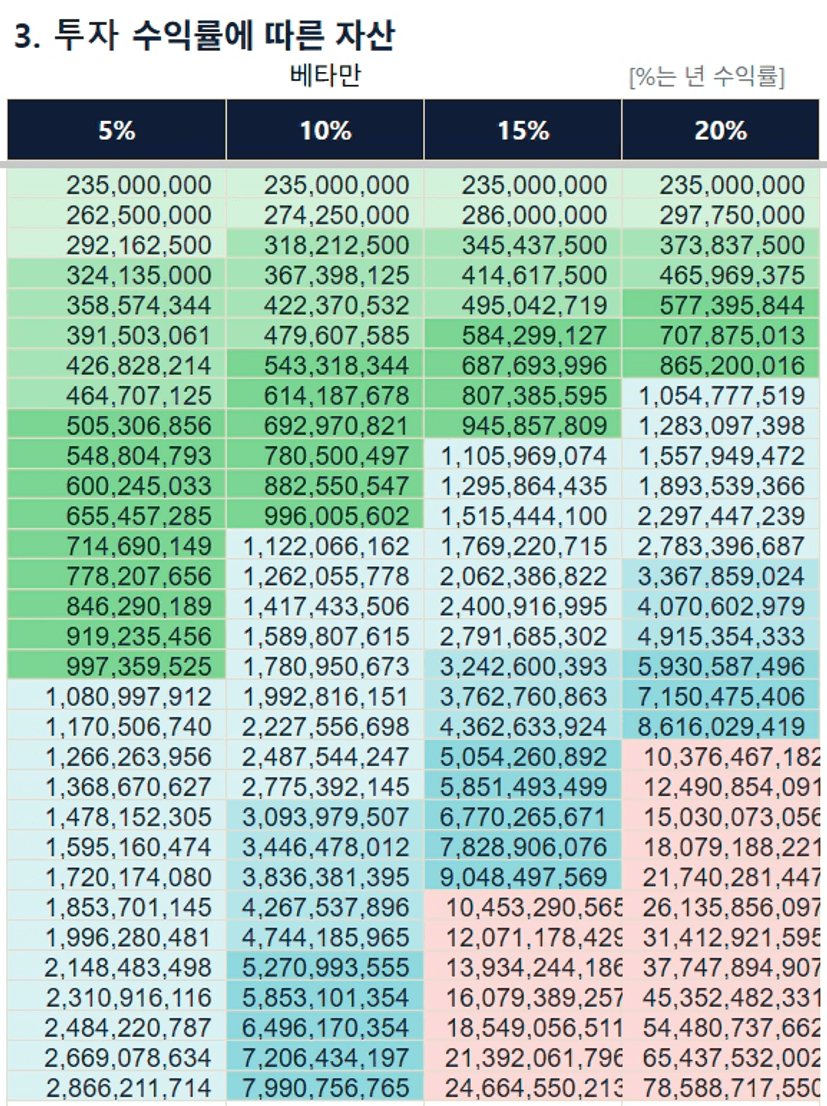
목표 금액 42.8억 기준
(현재 나이 30세 / 종잣돈 2.2억 포함 연 저축 1,500만원으로 시작 )
☑️ 매년 5% 연봉 인상 반영 가정
(수기 작성란)
| 투자 수익률 | 목표 달성 나이 | 달성연도 |
|---|---|---|
| 수익률 5% | 66세 (43.5억) | 2062년 |
| 수익률 10% | 54세 (42.6억) | 2050년 |
| 수익률 15% | 48세 (43.6억) | 2044년 |
| 수익률 20% | 45세 (49.1억) | 2041년 |
목표 은퇴 시기를 달성하기 위해 필요한 저축액과 투자 수익률
☑️ 연 저축액: 1,500만원 → 단계적 증가 (승진·연봉 인상 반영)
☑️ 목표 투자 수익률: 15% 달성 → 48세(2044년) 은퇴 목표
STEP 5. 인생 로드맵 그리기
비전보드 실현을 위해 5~10년 단위로 계획을 세워봅시다.
이 단계는?
- 목표 달성(은퇴)까지 기간을 5년 단위로 쪼개서 20년 로드맵을 세워보는 단계에요.
- 5년이 지날 때마다 내가 이루고 싶은 투자 목표, 자산 목표, 결혼/직업/취미 같은 일상 목표도 함께 적어보세요 :)
- 정답이 아니어도 괜찮아요! 고민해보고, 계획을 세워보는 것만으로도 목표에 가까워질 거라 확신해요!
| 시기 | 나의 목표 |
|---|---|
지금 ~ 첫 5년 (2031년, 35세) |
|
| 10년 뒤 (2036년, 40세) |
|
| 15년 뒤 (2041년, 45세) |
|
| 20년 뒤 (2046년, 50세) |
|
STEP 6. 계획 수립 — 5개년 계획표
이 단계는?
인생 로드맵 중 앞으로 5년을 1년 단위로 다시 쪼개는 단계에요.
큰 그림에서 좁혀 가며 매년 할 일을 또렷하게 만들어 보세요 :)
인생 로드맵이 너무 먼 미래처럼 느껴졌다면, 앞으로 5년의 계획은 조금 더 구체적으로 적어보시기 바랍니다.
| 시기 | 나의 목표 |
|---|---|
2026 |
|
2027 |
|
2028 |
|
2029 |
|
2030 |
|