
✅ 핵심 내용 정리
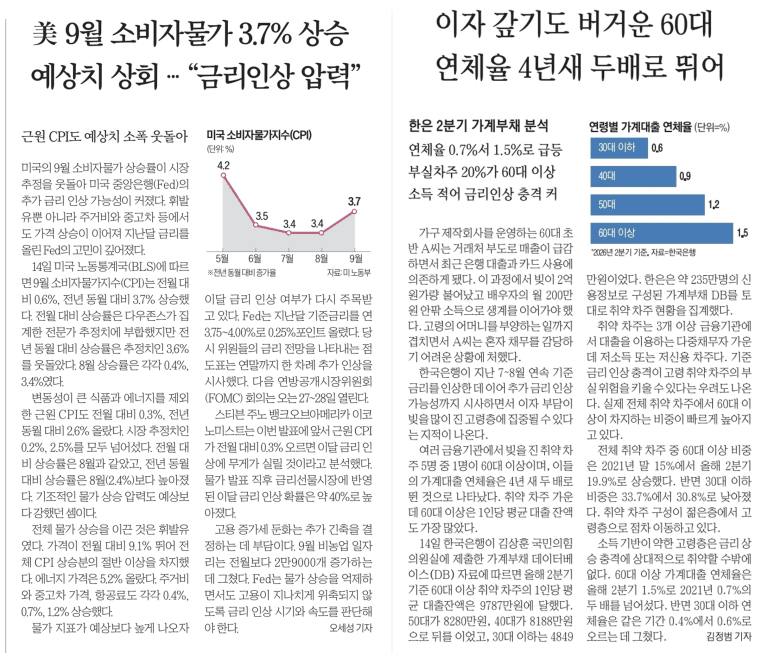
✔️ 일어난 일 : 미국 CPI 예상치 웃돌아 3.7% 상승 + 금리 인상 압력 + 고금리에 60대 이상 가계대출 연체율 증가
✔️ 사건 배경 : 한국은행의 추가 인상 가능성→이자 부담 급증→은퇴 등으로 소득 기반이 약한 고령층 금리 충격
✔️ 상세 내용
30대 이하 0.6% / 40대 0.9% / 50대 1.2% / 60대 1.5%
고령층 연체율 상승폭이 2021년 0.7% → 2026년 1.5%
취약 차주(3개월 이상 다중채무자 중 저소득/저신용) 중 60대 이상 비중이 21년 15%→26년 20% 증가
30대 이하 비중은 34%→31% 감소
60대 이상 1인당 대출 잔액은 9,787만원으로 전 연령대 중 가장 많았음
✅ 떠오르는 질문
Q. 가계대출 연체율이 오르고 부실 경고등이 켜졌지만 주범은 영끌족 3040이 아니라 60대다. 고금리가 서울 아파트 시장을 붕괴시킨다는 건 과장된 게 아닐까?
집을 산 2030 혹은 3040은 LTV, DSR의 규제를 받고 있기에 금리가 올라도 월 10-20만원 정도 늘어난다.
대부분 본인 연봉의 40-50% 수준을 원리금으로 갚는다고 봤을때, 300만원을 갚고 있는데 10-20만원이 부담이 되어 연체하지는 않을 것이다.
결국 실제 문제는 60대에서 생기고 있고 금리 인상이 단기적으로 아파트 시장에 충격을 줄 것 같진 않다.
특히 DSR이 없던 예전처럼 주담대 + 신용대출+기타 등등으로 무리한 영끌을 할 수 없는 안정망을 국가에서 제공해주고(?) 있기 때문에 안정성은 확실히 높아진 편이다.
또한 상급지는 대출 규모가 점점 줄어드는 정책이기 때문에 금리로 인한 상급지 붕괴로 이어지기도 어렵다.
현 시장에서 금리보다는 오히려 정책과 분위기 영향이 더 큰 것으로 보인다.
✅ 투자에 적용할 점 1가지
오히려 지금 국토부장관의 이야기처럼 생애최초를 없애거나 대출을 줄이는 행위가 거래를 막고 부동산 분위기 침체를 가져올 수 있다.
물론 금리 인상이 누군가에게는 부담이 되고 어려울수도 있다.
하지만 내 투자와 연결시켜 생각해본다면, 실거주로 들어가기 때문에 결코 전저점 대비 상승폭이 과도하지 않은 부동산 투자는 장기적인 측면에서 문제가 없다.
금리 인상을 인지하고 이에 대한 대비로 대출이 1-2천 줄어들 수 있다는 점 + 원리금 상환이 10-20만원 커질 수 있는 점을 알고 있자
적용점 : 대출상담사 통해 정책이나 금리 바뀔때마다 주담대 트래킹
✅ 9월 신문기사
✅ 10월 신문기사


