집을’s 생각
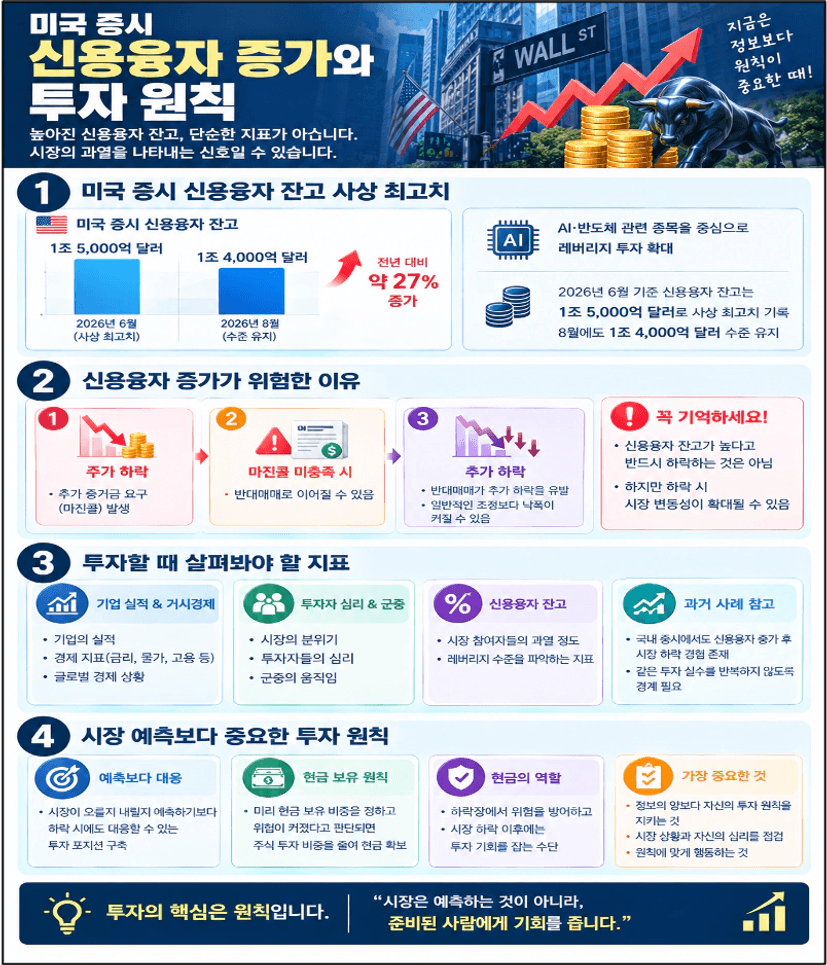
한국 코스피가 레버리지 투자로 큰 하락을 겪었던 것처럼 미국 증시에서도 비슷한 현상이 나타나 조짐이 보이고 있습니다. 특히 AI와 반도체를 중심으로 레버리지 투자가 확대되는 것을 보면 여전히 시장에서는 AI가 산업의 판도를 바꾸고 기업의 가치를 크게 끌어올릴 것이라는 기대가 커질 것이라 생각하고 있습니다.
하지만 기술의 발전이 곧 기업의 수익으로 이어지는 것은 아닙니다. 기업이 장기적으로 살아남으려면 실제 수익을 창출하거나, 당장 수익을 내지 못하더라도 경쟁사가 쉽게 진입할 수 없는 해자를 구축하거나, 미래에 수익을 낼 수 있는 비즈니스 모델을 갖춰야 합니다.
현재 AI 산업에서는 엔비디아와 삼성전자, SK하이닉스처럼 AI 구현에 필요한 하드웨어와 반도체를 공급하는 기업들이 수혜를 얻고 있습니다. 또한 아마존과 구글처럼 기존 사업에 AI를 접목해 광고 등에서 수익을 창출할 수 있는 기업들도 있습니다. 반면 AI 기술을 개발하는 기업들은 막대한 투자 비용을 지출하고 있어 기술에 대한 기대가 실제 수익으로 이어질 수 있을지 확인할 필요가 있습니다.
이처럼 시장의 기대가 장기간 이어지다가 실적에 대한 의심이 커지면 주가가 급격히 하락할 수 있습니다. 특히 레버리지 비중이 높기에 주가 하락에 따른 반대매매가 추가 하락을 유발하고 기업 역시 자금 조달과 재투자에 어려움을 겪으면서 악순환으로 이어질 수 있습니다.
따라서 과열된 시장에서 더 큰 수익을 얻기 위해 무리하게 뛰어들기보다, 잃지 않는 투자를 우선해야 한다고 생각합니다. 목표 수익률과 매도 기준을 미리 정하고, 목표를 달성했을 때 일부 자금을 보다 안전한 자산으로 옮기는 등 포트폴리오를 안정적으로 관리하는 원칙이 필요하겠습니다.