다가오는 추석연휴,
부모님 노후대비 세팅
완료해드리기 🎁
명절마다 부모님 용돈 봉투 두께를 고민하죠. 그런데 이번엔 조금 특별한 선물 어때요? 바로, 부모님 명의로 된 연금 3층탑을 하루 만에 점검하고 그 자리에서 바로 세팅까지 완료해드리는 거예요.
✔️여기서 잠깐!
연금3층탑이란?
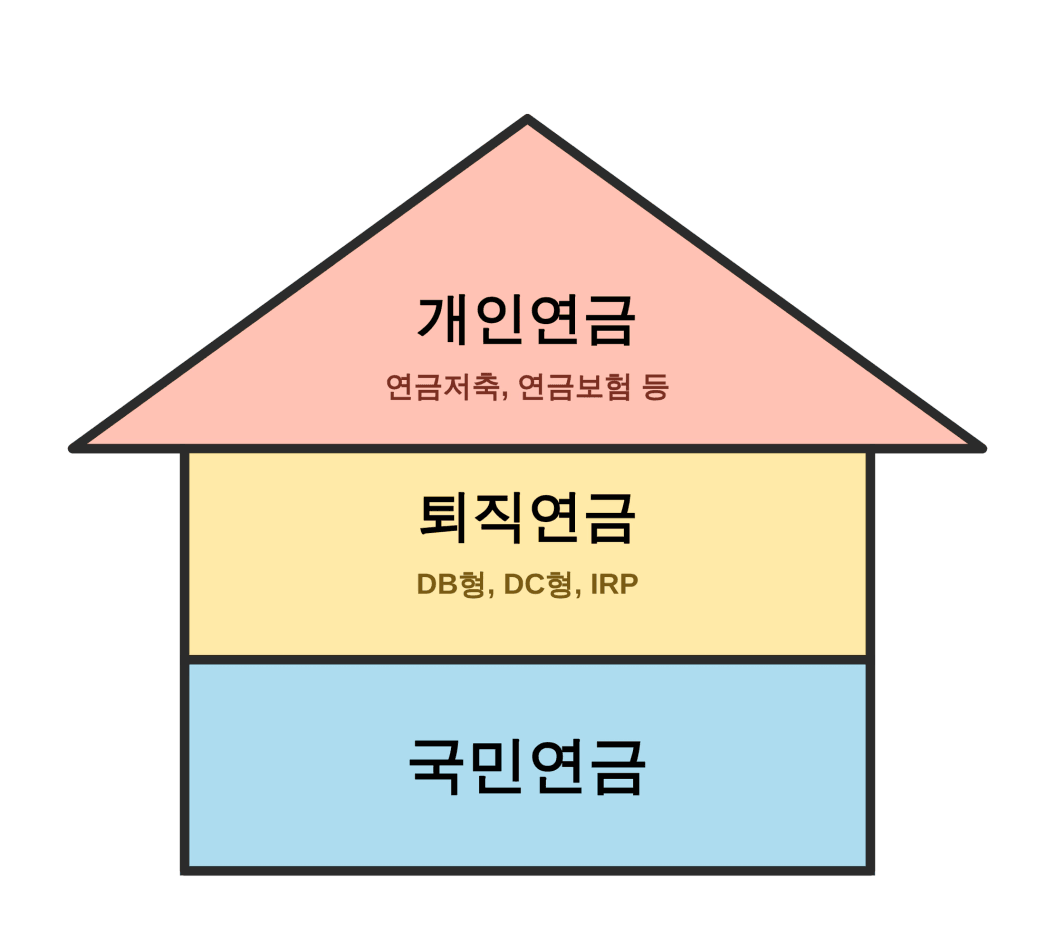
① 1층 국민연금 — 이미 내고 계시거나 곧 받으실 돈
② 2층 퇴직연금(IRP) — 직장 다니셨다면 어딘가에 잠들어 있을 가능성이 높은 돈
③ 3층 개인연금(연금저축 + ISA) — 자녀가 나서서 새로 쌓아드릴 수 있는 돈
✔️이 중 자녀가 가장 효과적으로 개입할 수 있는 층은 3층이에요. 특히 연금저축의 경우 우리에게는 너무나 멀게 느껴지지만, 부모님 연세라면 정말 가까운 미래가 될 수 있답니다. 가입 후 5년 + 만 55세만 넘기면 저율과세로 찾을 수 있는 상품이거든요.
게다가 같은 돈을 용돈으로 그냥 드리는 대신 절세 계좌 안에 넣어 드리면, 세액공제·비과세 혜택이 덤으로 따라와요. ☺️
👀이 글을 끝까지 보신다면
1. 부모님의 국민연금·퇴직연금·개인연금이 지금 어디까지 쌓여 있는지 3분 만에 점검할 수 있어요.
2. 왜 부모님께 연금저축이 유리한지
숫자로 설명할 수 있어요.
3. 연금저축 계좌 개설 → 자동이체 → ETF 자동매수까지 자녀가 대신 세팅할 수 있어요.
4. ISA까지 더해서 절세 효과를 한 번 더 끌어올리는 법을 알 수 있어요.
5. 국민연금까지 합쳐서 부모님 명의로 매달 얼마가 들어올 수 있을지 가늠할 수 있어요.
STEP 0. 3층탑, 지금 어디까지 쌓여 있는지부터 점검해요 🔍
계좌를 새로 만들기 전에, 먼저 지금 뭐가 있는지부터 확인하는 게 순서예요. 명절에 부모님과 이 표만 훑어봐도 절반은 끝나요.
| 층 | 확인할 것 |
|---|---|
| 1층. 국민연금 | 가입기간 10년 넘었는지, 예상 수령액이 얼마인지 |
| 2층. 퇴직연금(IRP) | 예전 직장에서 만들어진 IRP가 있는지, 원리금보장형으로 방치되어 있진 않은지 |
| 3층. 개인연금 | 연금저축 계좌가 있는지, ISA가 있는지 |
1층 국민연금은 최소한의 생활을 보장하는 돈으로, 출생연도별로 받을 수 있는 나이가 정해져 있어요.
| 출생연도 | 수급 개시 나이 |
|---|---|
| 1953~1956년생 | 만 61세 |
| 1957~1960년생 | 만 62세 |
| 1961~1964년생 | 만 63세 |
| 1965~1968년생 | 만 64세 |
| 1969년생 이후 | 만 65세 |
2026년 기준 평균 수령액은 월 약 69만 8천 원이에요(KB의 생각). 다만 이건 가입기간이 짧은 분들까지 포함된 평균이라, 20년 이상 꾸준히 납부하셨다면 월 100~150만 원 이상 받는 경우도 흔하답니다.
2층 퇴직연금(IRP)이 있다면 꼭 들여다보세요. 예전 직장을 옮기면서 자동으로 IRP가 만들어진 경우, 대부분 수익률 1~2%대 원리금보장형 상품에 방치되어 있어요. 이건 오늘 다룰 3층(연금저축) 세팅과 별개로, "굴러지고 있나"만이라도 한 번 확인해드리면 좋아요.
3층 개인연금에 아무것도 없다면(연금저축도 ISA도 없을 때), 지금부터가 자녀가 나설 차례라고 말씀드리고 싶어요!
STEP 1. 부모님께 더욱 유리한 연금저축 뽀개기
연금저축은 아무 때나 찾으면 손해예요. 조건을 못 채우고 중도 해지하면 그동안 받은 세액공제까지 토해내야 하거든요. 대신 가입 후 5년 경과 + 만 55세 이후라는 두 조건만 채우면 낮은 세율로 연금을 받을 수 있어요.
| 구분 | 2030 (나) | 부모님 (55세 이상) |
|---|---|---|
| 55세 조건 | 20~30년 남음 | 이미 충족 |
| 5년 가입 조건 | 되같이 5년만 채우면 됨 | 되같이 5년만 채우면 됨 |
| 수령 가능 시점 | 수십 년 뒤 | 가입 후 5년 뒤 바로 |
조건만 채우면 세금도 확 줄어들어요.
| 수령 방식 | 세율 |
|---|---|
| 조건 미충족 / 중도해지 | 기타소득세 16.5% |
| 연금 수령 (55~69세) | 연금소득세 5.5% |
| 연금 수령 (70~79세) | 연금소득세 4.4% |
| 연금 수령 (80세 이상) | 연금소득세 3.3% |
⚠️ 중도에 해지하거나 55세 전에 목돈으로 찾으면 그동안 받은 세액공제까지 포함해서 기타소득세 16.5%가 부과돼요. 반드시 "연금 형태로, 조건 채운 뒤에" 찾는다는 전제로 시작해야 해요.
💰 세액공제는 별개예요. 부모님이 완전 은퇴 상태라 근로·종합소득이 없으시면 세액공제 혜택은 크지 않을 수 있어요. / 반대로 아직 소득이 있으시다면(아르바이트, 임대소득 등) 세액공제까지 온전히 챙기실 수 있어요.
지금 소득이 있다면? 5년 시뮬레이션
부모님이 5년간 매달 50만 원씩 연금저축 계좌에 넣고, 그 돈으로 미국 S&P500 추종 ETF에 투자한다고 가정해볼게요.
| 항목 | 금액 |
|---|---|
| 5년간 납입 원금 | 3,000만 원 (월 50만 원 × 60개월) |
| 투자수익 포함 5년 후 잔액 | 약 3,580만 원 |
| 5년간 세액공제 총액 (16.5%) | 약 495만 원 |
| 세액공제까지 재투자했을 때 5년 후 가치 | 약 569만 원 |
| 합계 (계좌 잔액 + 세액공제 재투자분) | 약 4,150만 원 |
(세액공제는 국세청에서 환급되는 별도의 현금이라 계좌 안으로 자동으로 들어오지는 않아요. "재투자 시" 수치는 그 환급금을 매년 같은 방식으로 따로 투자했다고 가정한 참고용 비교예요.)
STEP 2. 계좌 세팅 3종 세트 — 개설, 자동이체, ETF 자동매수
새 앱 까는 것도, 서류 챙기는 것도 다 귀찮아하시는 부모님. 그래서 이 단계는 설명보다 직접 해드리기에 가까워요.
계좌 개설해드리기
✔️신분증 + 부모님 명의 휴대폰만 있으면 비대면 계좌개설이 10분 내로 끝나요
✔️화면 크고 글씨 키우기 쉬운 앱, 고객센터 연결 쉬운 대형 증권사 위주로 고르면 이후 관리가 편해요
✔️반드시 연금저축펀드 계좌로 개설해야 ETF 매매가 가능해요 (연금저축보험과 헷갈리지 않기)
✔️부모님이 이미 쓰시는 증권사가 있다면 그대로, 없으시다면 자녀 본인이 익숙한 증권사로 만들어드리는 것도 추천해요. 나중에 궁금해하실 때 바로바로 답해드릴 수 있거든요.
🌟부모님 급여통장에서 자동 이체 시켜드리기
- 부모님 급여통장(또는 주 생활비 통장) 앱 접속
- 이체 > 자동이체 등록
- 받는 계좌: 새로 만든 증권사 연금저축 계좌
- 이체일: 월급(또는 생활비) 입금일 다음 날로 설정
- 금액: 세액공제 한도(연 600만 원, 월 50만 원)에 맞추거나, 소득이 없으시면 무리하지 않는 선에서.
ETF 자동매수는 어떻게?
대부분 증권사 앱에는 자동투자/적립식 매수 기능이 있어요. 자동이체로 들어온 돈이 자동으로 ETF를 사도록 이것까지 함께 세팅해드려야 완성이에요.
| 구성 | 비중(예시) | 역할 |
|---|---|---|
| 미국 S&P500 ETF | 30% | 핵심 성장 축 |
| 배당성장 ETF | 20% | 매달 나오는 배당 + 완만한 성장 |
| 국내 채권 ETF | 30% | 변동성 방어 |
| 국내 고배당 ETF | 20% | 국내 자산 분산 + 배당 보완 |
⚠️ 커버드콜 계열 월배당 ETF는 신중하게 접근하세요. 목표분배율은 확정 수익이 아니라 옵션 프리미엄에서 나오는 구조라 원금이 줄어들며 분배금을 주는 경우도 있어요. 금융감독원도 소비자경보로 안내한 적 있으니, 부모님 계좌처럼 안정성이 중요한 곳엔 비중을 최소화하셔야 해요!
STEP 3. 한 칸 더 — ISA까지 얹으면 시너지 쭈욱!
연금저축만으로도 충분히 좋지만, 여기에 ISA(개인종합자산관리계좌)를 하나 더 얹으면 절세 효과를 한 번 더 끌어올릴 수 있어요.
연금저축과 ISA 계좌를 비교하자면👇🏻
| 구분 | 연금저축 | ISA |
|---|---|---|
| 소득 없어도 가입 | 가능(세액공제만 못 받음) | 가능 |
| 의무 유지 기간 | 5년(+55세) | 3년 |
| 세제 혜택 | 세액공제(납입 시) | 비과세(수익에 대해) |
| 비과세/공제 한도 | 연 600만 원 납입분의 13.2~16.5% | 일반형 200만 원 / 서민형·농어민형 400만 원(초과분은 9.9% 분리과세) |
| 연 납입한도 | 600만 원(세액공제 기준) | 2,000만 원 (5년간 최대 1억 원) |
부모님이 완전 은퇴해서 소득이 없으신 경우에도 ISA는 개설이 가능하다는 게 포인트예요. 그리고 ISA는 만기(3년)가 연금저축보다 훨씬 짧아서, 명절마다 한 번씩 만기 세팅을 점검해드리기도 좋아요.
3년 시뮬레이션
ISA에 매달 100만 원씩 3년(36개월) 넣고, 채권·배당 ETF 위주로 연 5% 수익을 낸다고 가정해볼게요.
| 항목 | 금액 |
|---|---|
| 3년간 납입 원금 | 3,600만 원 (월 100만 원 × 36개월) |
| 운용수익 포함 3년 후 잔액 | 약 3,875만 원 |
⭐️핵심 포인트:
만기 자금을 연금계좌로 옮기면
세액공제가 한 번 더 붙어요
ISA 만기 자금을 만기 후 60일 이내에 연금저축이나 IRP로 이전하면, 이전 금액의 10%(최대 300만 원)를 추가로 세액공제 받을 수 있어요. 이 공제는 연금저축·IRP의 원래 세액공제 한도(연 900만 원)와는 완전히 별도로 적용돼요.
**위 시뮬레이션대로면 만기 잔액이 3,875만 원이니, 10%는 387만 원이지만 한도가 300만 원이라 딱 300만 원 꽉 채워서 추가 공제를 받을 수 있는 거예요.
연금저축 + ISA, 둘 다 하면?
시점이 완전히 같진 않지만(연금저축은 5년, ISA는 3년 기준), 단순히 더해보면 부모님 명의로 이 정도 규모의 절세 자산이 만들어져요.
| 항목 | 금액 |
|---|---|
| 연금저축 5년 시뮬레이션 (잔액 + 세액공제 재투자분) | 약 4,150만 원 |
| ISA 3년 시뮬레이션 (만기 잔액) | 약 3,875만 원 |
| ISA→연금계좌 전환 추가 세액공제 | 약 300만 원 |
| 합계 | 약 8,325만 원 |
시작 시점이 다른 두 계좌를 단순 합산한 참고용 수치예요. 실제로는 ISA 만기 자금이 연금계좌로 들어간 뒤에도 계속 굴러가기 때문에 최종 규모는 이보다 커질 수 있어요.
STEP 4. 나중에 뺄 때는 이렇게 전략을 짜세요
저율과세로 빼서 쓴다는 건 계좌를 해지하는 게 아니에요. "연금수령 개시 신청"만 하면 계좌는 그대로 유지되고, 안 뺀 나머지는 계속 ETF로 굴러가요. 뺄 때마다 필요한 금액만큼만 ETF를 매도해서 인출하는 구조예요. (단, 연금수령 개시 이후엔 그 계좌에 추가 납입은 안 돼요)
저율과세 혜택을 온전히 받으려면 연간 수령액이 1,500만 원을 넘지 않아야 분리과세로 끝나요. 이 금액을 넘으면 종합과세 대상이 될 수 있어요.
65세부터 80세까지,
15년간 나눠 쓴다면?
앞 STEP 3의 합계(약 8,325만 원)를 기준으로,
계속 투자하며 연 4% 수익을 낸다고 가정하면
| 기준 금액 | 연간 수령액 | 월 수령액 |
|---|---|---|
| 합계 자산 (약 8,325만 원) | 약 749만 원 | 약 62만 원 |
여기에 국민연금 평균 수령액(월 약 69.8만 원)까지 더하면, 매달 130만 원대의 고정 수입 구조가 만들어지는 거예요.
✅ 정리하면 이래요. 부모님은 납입 기간이 짧다 보니 계좌가 크게 불어나진 않아요. 그러니 연 1,500만 원 한도를 굳이 꽉 채워서 빼는 것보다는, 몇 년 동안 나눠 쓸지를 먼저 정하고 그만큼만 인출하는 게 좋아요. 한도를 다 채워서 빨리 빼는 것보다 천천히 오래 나눠 받는 쪽이 부모님 노후 자금을 훨씬 길게, 더 크게 지켜드릴 수 있어요.
참고로, 2026년부터는 "종신수령 계약"을 선택하면 나이와 상관없이 세율이 3.3%로 통일되는 개정이 적용됐어요(주로 보험사 즉시연금 상품을 통해 가입, 파이낸셜뉴스). 부모님이 증권사 ETF 계좌 외에 보험사 연금보험도 갖고 계시다면, 종신형 전환이 유리한지 한 번 더 확인해볼 만해요. 다만 세부 적용 요건은 상품별로 다를 수 있으니 가입 기관에 확인하는 게 정확하답니다.
부모님의 노후는
곧 우리의 미래
오늘 알려드린 가이드의 순서를 정리하자면!
국민연금·퇴직연금 점검 → 연금저축 세팅 → ISA 세팅, 이 순서로 자녀가 한 번에 해드리면 부모님은 손 하나 까딱 안 하셔도 절세효과와 함께 자산이 굴러갑니다.
공식 확인처
- 국세청 홈택스(연말정산 세액공제 확인): hometax.go.kr
- 국세청 – 근로소득 연금계좌 세액공제 안내: nts.go.kr
- 찾기쉬운 생활법령정보 – 연금저축: easylaw.go.kr
- 금융감독원 통합연금포털: 100lifeplan.fss.or.kr
- 국민연금공단: nps.or.kr
연금저축 가입 5년 + 만 55세 이후 수령 요건: 소득세법 시행령 제40조의2
이 자료는 일반적인 정보 제공을 목적으로 하며, 투자 및 세무 자문이 아니에요. 개인별 소득·자산 상황에 따라 세액공제 및 과세 조건이 달라질 수 있고, ISA 관련 제도는 2026년 세제개편안 통과 여부에 따라 바뀔 수 있으니, 정확한 적용은 가입하시는 증권사·보험사 또는 세무 전문가를 통해 최신 기준으로 다시 확인해주세요.