요즘 부동산 뉴스를 보다 보면 이런 생각이 들 때가 있습니다.
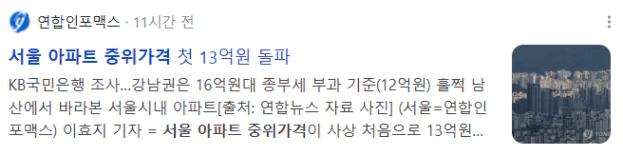
서울 아파트 가격은 13억 원을 넘었다고 하고,
월급은 한 달에 350만 원을 벌고 있습니다.
“한 달에 150만 원씩 모으면… 13억을 모으는 데 70년이 넘게 걸리네?”
계산기를 두드려보다가 괜히 마음만 무거워집니다.
“이렇게 모아서는 집을 못 사겠는데?” 라는 생각에 뉴스창을 닫아버립니다.
그런데 사실, 이 계산에는 중요한 숫자 하나가 빠져 있습니다.
집을 살 때 내가 가진 현금만으로 집값 전부를 지불하는 사람은 많지 않습니다.
그런데도 우리는 서울 아파트 가격 13억 원과 숫자와 내 통장 잔고를 비교합니다.
이게 막연함의 진짜 원인입니다. 여기서 한 번 생각을 바꿔볼 필요가 있습니다.
막연하게 “돈을 모아서 언젠가 내 집을 사야지”라고 생각하는 대신,
내가 살 수 있는 집은 어느 가격대인지,
받을 수 있는 대출은 얼마인지,
그래서 실제로 내집마련에 필요한 종잣돈은 얼마인지
오늘 하나씩 계산해보겠습니다.
1. 10억짜리 집을 사려면 10억이 필요할까요?
많은 분들이 집을 살 때
“내가 가진 돈으로 살 수 있는 집을 찾아야지.”
라고 생각합니다.
하지만 조금 다르게 생각해볼 수 있습니다.
“내가 가진 자기자금에 대출을 더하면, 어디까지 살 수 있을까?”
이렇게 생각하면 내 집 마련의 목표가 훨씬 구체적으로 바뀝니다.
예를 들어 수도권·규제지역에서 생애최초 주택구입자가
10억 원짜리 아파트를 구입한다고 가정해보겠습니다.
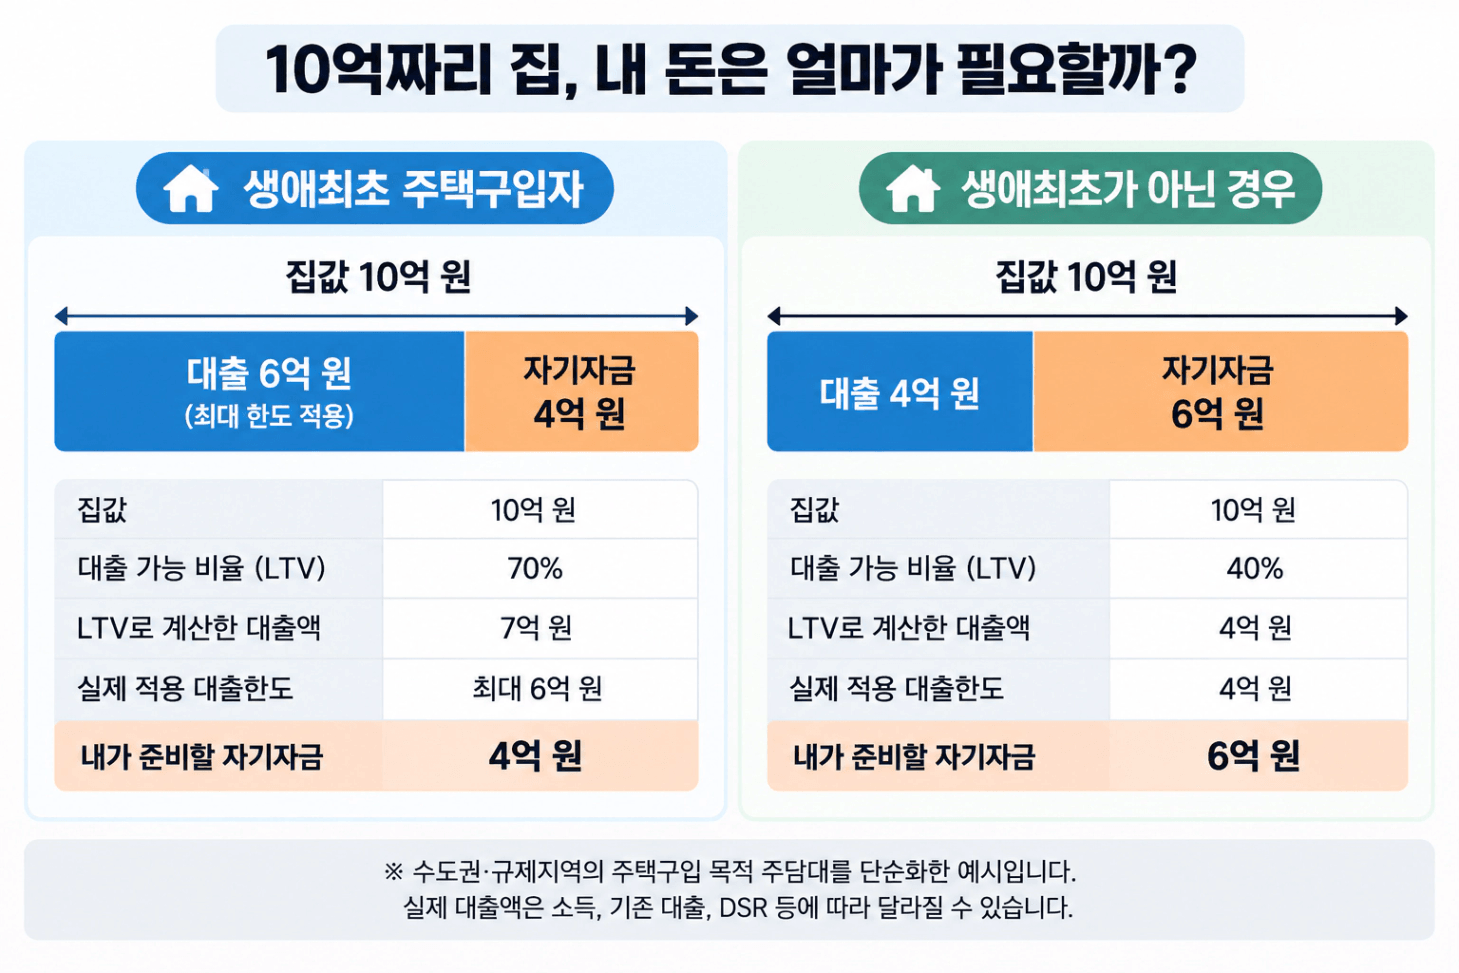
현재 생애최초 주택구입 목적 주담대는 집값의 최대
70%까지 대출받을 수 있는 기준(LTV 70%)이 적용됩니다.
다만 현재 수도권의 경우 15억이하 주택의 주담대 최대한도는 6억 원이고,
실제 대출액은 소득과 기존 대출 등에 따라 달라질 수 있습니다.
단순히 LTV만 계산하면 10억 × 70% = 7억 원 이지만,
최대 6억 원 한도가 적용되므로 최대 6억 원까지 대출받을 수 있습니다.
그렇다면 필요한 자기자금은 10억 - 6억 = 4억 원 입니다.
즉, 10억짜리 집 = 10억을 모두 모아야 하는 것이 아닙니다.
자기자금 4억 + 대출 6억 = 10억 이라는 새로운 목표가 생기는 것입니다.
규제지역에서는 생애최초가 아닌 경우 집값의
최대 40%까지 대출받을 수 있는 기준(LTV 40%)이 적용됩니다.
10억 원짜리 집이라면 대출 한도는 10억 × 40% = 4억 원
따라서 필요한 자기자금은 10억 - 4억 = 6억 원 입니다.
같은 10억 원짜리 집이라도 대출 조건에 따라 준비해야 할 자기자금이 달라지는 것입니다.
꼭 10억짜리 집만 볼 필요도 없습니다.
내가 준비할 수 있는 자기자금 + 받을 수 있는 대출 = 내가 접근할 수 있는 주택가격
으로 생각해보세요. 생애최초를 기준으로 단순 계산하면 다음과 같습니다.
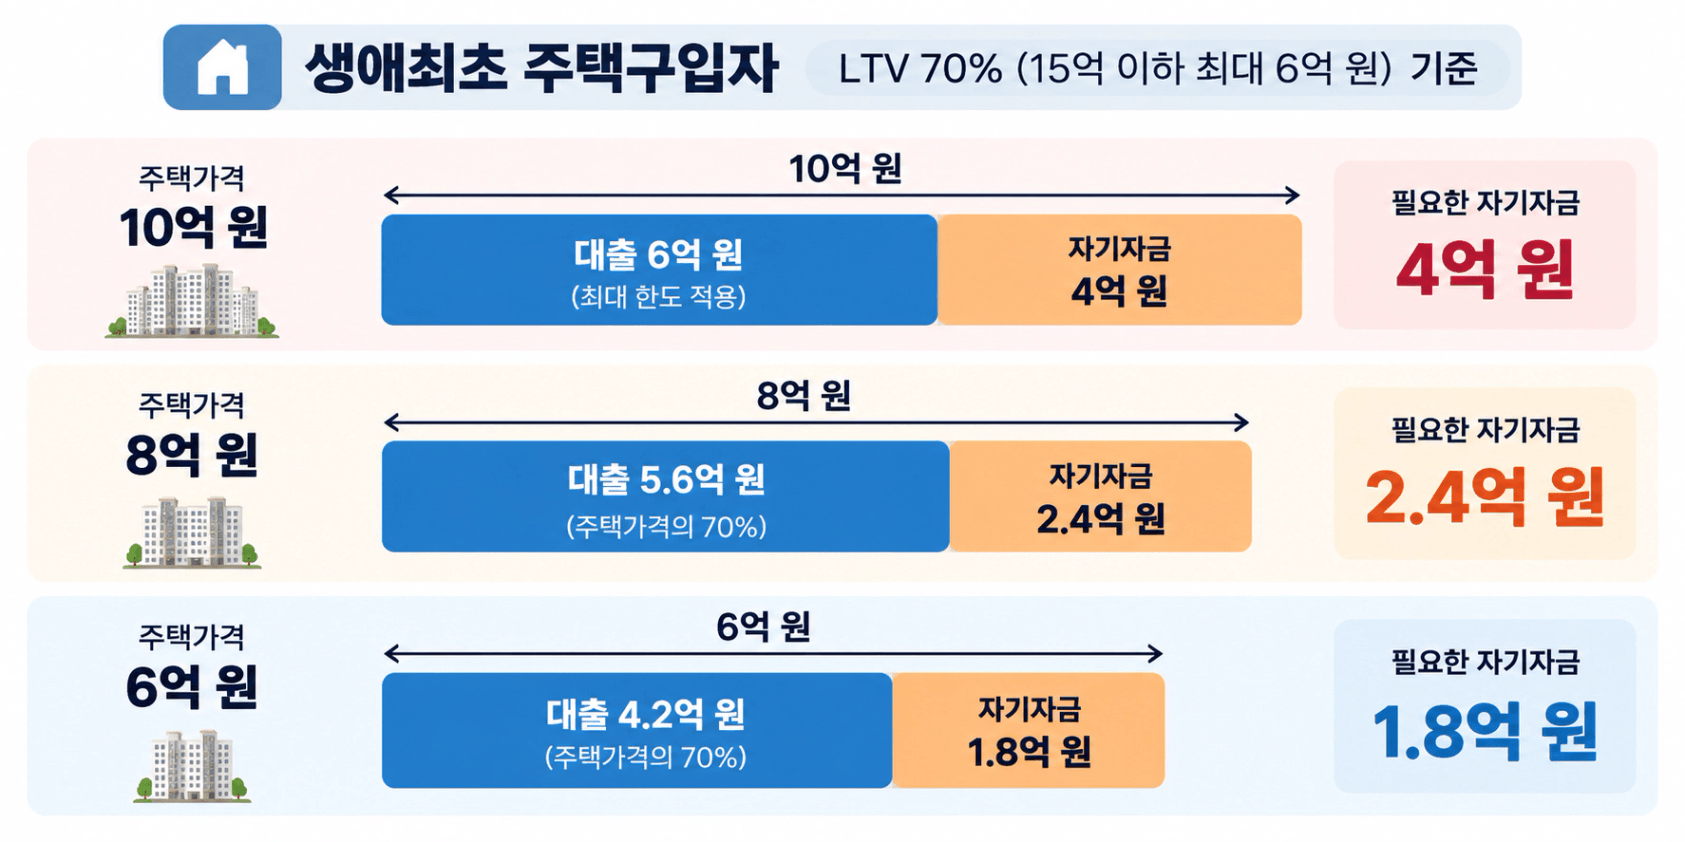
※ 실제 대출액은 LTV 외에 DSR, 소득, 기존 대출 등에 따라 달라질 수 있습니다. 표의 숫자는 "내 목표 가격대를 잡는 출발점"으로 쓰고, 실제 한도는 은행 두세 곳에서 직접 확인해보는 것이 맞습니다.
이 표를 보면 조금 다르게 보이지 않나요?
“서울 집값이 13억이라는데 나는 어떻게 사지?”
라는 막연한 고민에서 벗어나
“ 자기자금 2억 정도면 8억대 주택을 볼 수 있겠구나.”
“ 자기자금 4억을 만들면 10억대까지 접근할 수 있겠구나.”
처럼 내가 준비해야 할 목표가 구체적인 숫자로 바뀝니다.
2. ‘언젠가 살 집’ 말고 ‘내가 살 집’을 정하세요
다음은 내가 살 수 있는 가격대를 정하고, 그 안에서 실제 단지를 찾아보는 것입니다.
예를 들어 자기자금과 대출을 고려했을 때
8억 원 정도의 주택을 목표로 한다고 가정해보겠습니다.
그렇다면 네이버 부동산에서 매매가를 8억 원으로 설정하고 찾아봅니다.
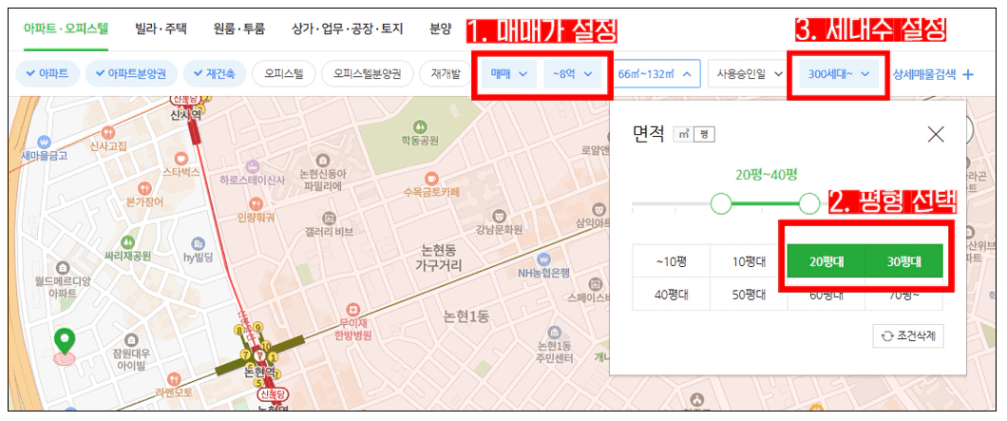
20~30평대에서 원하는 조건의 단지가 없다면 10평대까지 범위를 넓혀보는 것도 방법입니다.
세대수는 300세대 이상이어야 추후에 매도가 어렵지 않습니다.
중요한 것은 “서울에 집을 사고 싶다”에서 멈추지 않는 것입니다.
“나는 자기자금 2.4억 원과 대출 5.6억 원으로
○○구의 ○○평대 8억의 아파트를 사고 싶다.”
이렇게 목표를 구체적으로 만들어보세요.
막연했던 내 집 마련이현실에서 내가 찾아볼 수 있는 구체적인 목표로 바뀝니다.
목표 단지를 찾았다면 네이버 부동산에서 관심 단지로 저장해두세요.
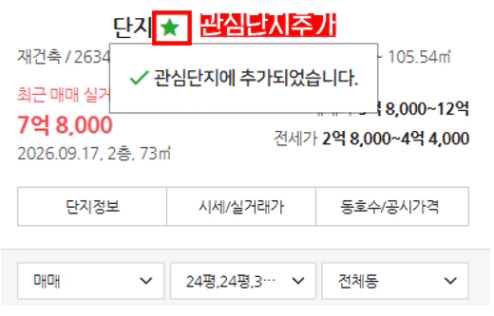
그리고 한 달에 한 번 정도 가격을 확인해보세요.
처음에는 8억 원이었던 집이 7억 8천만 원이 될 수도 있고,
8억 5천만 원이 될 수도 있습니다. 그동안 내가 모은 종잣돈도 달라집니다.
제가 아는 분은 이렇게 했습니다.
수도권 8억 대 단지 5개를 관심 단지로 저장해두고,
매달 첫째 주 월요일 아침에 가격을 확인했습니다.
8억 단지가 9억이 되면 다시 8억의 단지를 5개를 계속 보유했습니다.
그런데 1년쯤 지났을 때, 단지 가격이 3,000만 원 내렸고 본인 종잣돈은 1억 원이 쌓여 있었습니다.
"어? 지난달 보다 3,000만 원 가까워졌네."
그 순간부터 매달 저축이 다르게 느껴졌다고 했습니다. 숫자가 줄어드는 게 보이니까요.
목표 단지를 정하면 이런 순간이 옵니다.
1년 뒤에는 "내가 필요한 금액이 얼마 남았다"가 보이고, 3년 뒤에는 그 숫자가 현실이 됩니다.
그때부터 저축은 단순히 통장 잔고를 늘리는 일이 아니게 됩니다.
내가 목표로 하는 집에 한 걸음씩 가까워지는 과정이 됩니다.
3. 내집마련을 위해 ‘얼마를 모아야 할지’ 보이기 시작합니다.
똑같이 1억 원을 모으더라도 “일단 1억부터 모아야지.” 라고 생각하는 것과
“○○구 8억 아파트를 사기 위해 자기자금 2.4억 원을 만들어야지.” 라고 생각하는 것은 다릅니다.
전자는 목표가 막연합니다.
하지만 후자는 8억 → 대출 5.6억 → 자기자금 2.4억 이라는 숫자가 생깁니다.
그리고 여기서 다시 2.4억 → 현재 종잣돈 → 부족한 금액 을 계산하면,
“앞으로 8천만 원을 더 모아야겠다.” 라는 구체적인 목표가 만들어집니다.
다시 월 단위로 쪼개면
“매달 250만 원씩 모으면 2년 6개월 후에는 목표에 도달할 수 있겠다.” 라는 미래가 그려집니다.
막연한 내 집 마련이 구체적인 숫자의 계획으로 바뀌는 순간입니다.
오늘부터 이렇게 시작해보세요
내 집 마련을 위해 종잣돈을 모으고 있다면 오늘 딱 세 가지만 해보세요.
① 내가 받을 수 있는 대출 한도를 확인하세요.
생애최초인지 아닌지, 소득과 기존 대출은 얼마인지 등을 확인해 내가 실제로 받을 수 있는 대출 규모를 파악합니다. ‘연소득, 종잣돈, 기존대출, 생애최초여부 등 ’ 바탕으로 챗지피티를 활용해서도 대략적으로 계산할 수 있습니다.
② 내가 살 수 있는 주택 가격대를 정하세요.
자기자금과 대출을 합쳐 내가 현실적으로 접근할 수 있는 가격대를 정합니다.
내가 준비해야 할 실제 자기자금 + 실제 대출 가능액 = 매매가격
③ 그 가격대의 실제 단지를 찾아보세요.
지역과 평형을 정하고 실제 매물을 찾아보세요.
마음에 드는 단지는 관심 단지로 저장하고 꾸준히 가격을 확인합니다.
그리고 마지막으로 매달 모아야할 종잣돈을 계산해보세요.
이 숫자를 알아야 비로소“내 집 마련을 위해 앞으로 얼마를 모아야 하는지” 가 보입니다.
종잣돈 모으기는 '저축'이 아니라 '목표를 향해 가는 과정'입니다
내 집 마련이 막연하게 느껴지는 이유는
목표까지 가는 길이 보이지 않기 때문일지도 모릅니다.
서울 아파트 평균가격이 얼마인지,
집값이 얼마나 올랐는지를 계속 보고 있으면
내가 해야 할 일이 무엇인지 오히려 막막해질 수 있습니다.
처음부터 수억 원의 종잣돈을 가지고 시작할 필요는 없습니다.
내가 실제로 필요한 자기자금이 얼마인지 알고,
그 목표까지 징검다리를 하나씩 놓아가는 것이 중요합니다.
오늘 대출 가능액을 확인하고, 내가 살 수 있는 가격대와 목표 단지 하나를 정해보세요.
그리고 그 집을 사기 위해 얼마의 종잣돈이 필요한지 계산해보세요.
막연하게 “언젠가 내 집을 사야지”라고 생각하는 것보다,
“나는 이 집을 사기 위해 지금부터 ○억 원을 모은다.” 라는 목표가 생겼을 때
종잣돈을 모으는 속도와 마음가짐은 분명 달라질 수 있습니다.
[종잣돈 모으기 시리즈]
"딱히 쓴 것도 없는데.." 매달 카드값이 예상보다 많이 나오는 사람들의 공통점
나도 모르게 새는 돈 찾는 법 3단계 (못 찾을 수가 없습니다)
“커피값은 아끼면서 배달 음식은 3만원?” 나는 어떤 지출러일까? (+유형별 처방)
"얼마 모아야 종잣돈이에요?" 천만원 5천만원 1억, 금액마다 달라지는 한 가지
30대 평균 자산 2억 5천, 이 숫자에 속으면 안 되는 이유