안녕하세요.
평소 부동산과 주식의 수익률을 조금 더 직관적으로 비교해보고 싶다는 생각이 들어, 간단한 시뮬레이션을 해보았습니다.
저는 2023년 3월부터 부동산 투자를 공부하기 시작했고, 현재 만 3년 정도 된 부동산 투자자입니다. 주식은 2026년 4월부터 조금씩 시작해서 아직 3~4개월 정도 된 주식 초보 투자자입니다.
따라서 이 글은 제가 부동산과 주식에 대해 어떤 결론을 내리거나 투자 방향을 제시하기 위한 글은 아닙니다.
“같은 기간 동안 부동산과 주식에 투자했다면 실제 수익률은 어느 정도였을까?”
이 질문에 대한 답을 스스로 공부해보기 위해 과거 데이터를 가지고 단순하게 계산해본 글입니다.
비교를 위해 CAGR(연평균 복리수익률)을 사용했습니다.
이번 글에서는 크게 세 가지 Case를 살펴보겠습니다.
Case 1. 2011~2021년 : 지난 상승장의 고점까지 투자했다면?
Case 2. 2011~2023년 : 이후 하락장까지 경험했다면?
Case 3. 2023~현재 : 제 실제 부동산 투자 사례 vs 주식 가상투자
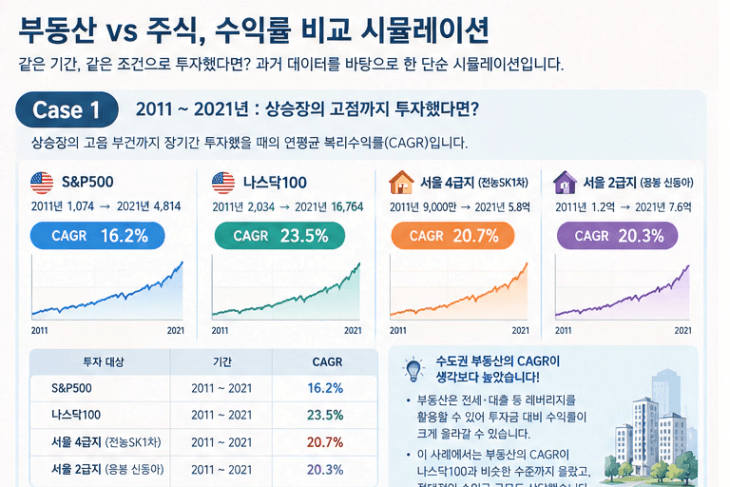
Case 1. 2011~2021년
먼저 상승장의 고점 부근까지 장기간 투자했다고 가정해보겠습니다.
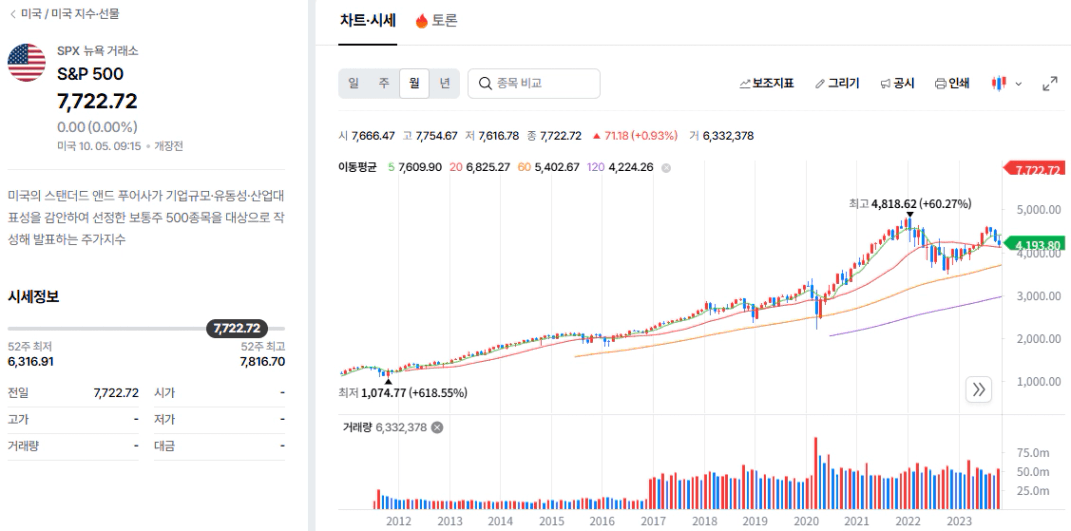
1. S&P500
2011년 1,074 → 2021년 4,814
CAGR : 16.2%
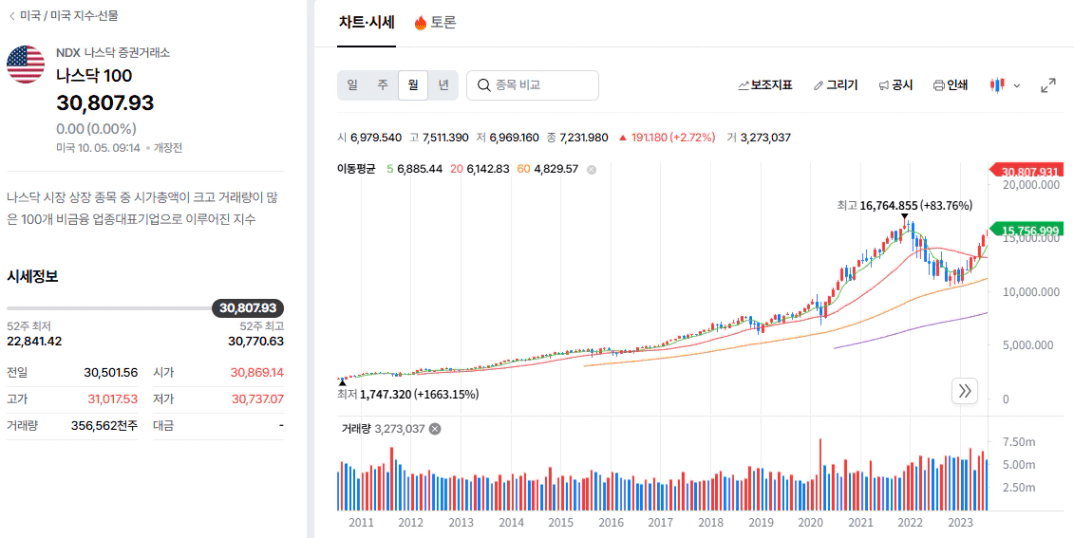
2. 나스닥100
2011년 2,034 → 2021년 16,764
CAGR : 23.5%
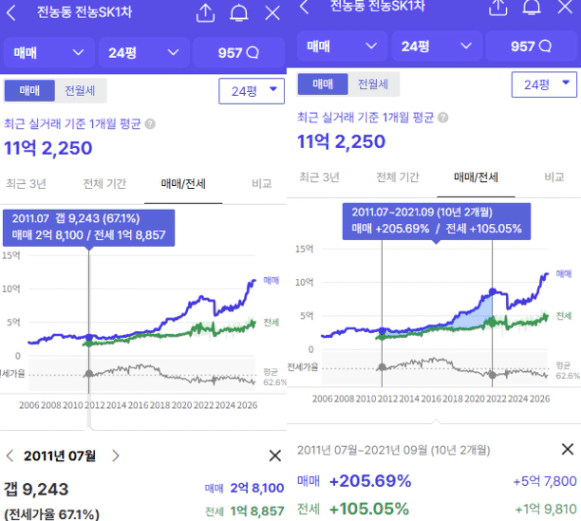
3. 서울 4급지 투자 - 전농SK1차
2011년 투자금 9,000만원 → 2021년 수익 5.8억원
CAGR : 20.7%
4. 서울 2급지 투자 - 응봉 신동아
2011년 투자금 1.2억원 → 2021년 수익 7.6억원
CAGR : 20.3%
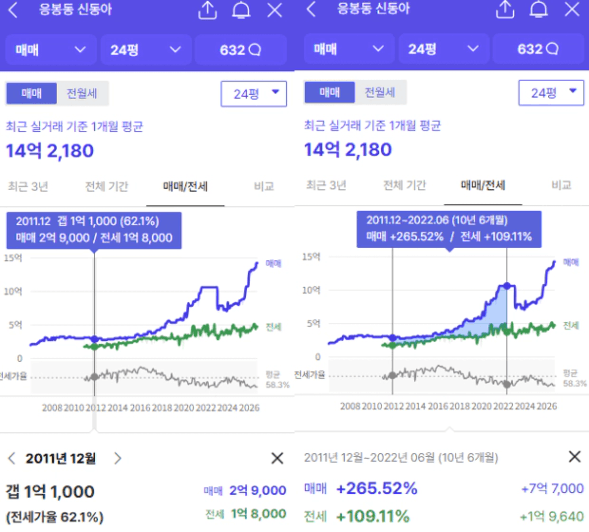
| 투자 대상 | 기간 | CAGR |
|---|---|---|
| S&P500 | 2011~2021 | 16.2% |
| 나스닥100 | 2011~2021 | 23.5% |
| 서울 4급지 (전농SK1차) | 2011~2021 | 20.7% |
| 서울 2급지 (응봉 신동아) | 2011~2021 | 20.3% |
생각보다 수도권 부동산 투자의 CAGR이 상당히 높았습니다.
특히 부동산은 자기자본만으로 투자하는 것이 아니라 전세 또는 대출 등의 레버리지를 활용하기 때문에 투자금 대비 수익률이 크게 올라갈 수 있다는 점이 숫자로 확인되었습니다.
위 사례에서는 부동산의 CAGR이 나스닥100과 비슷한 수준까지 올라왔고, 절대적인 수익금 규모 역시 상당히 컸습니다.
Case 2. 2011~2023년
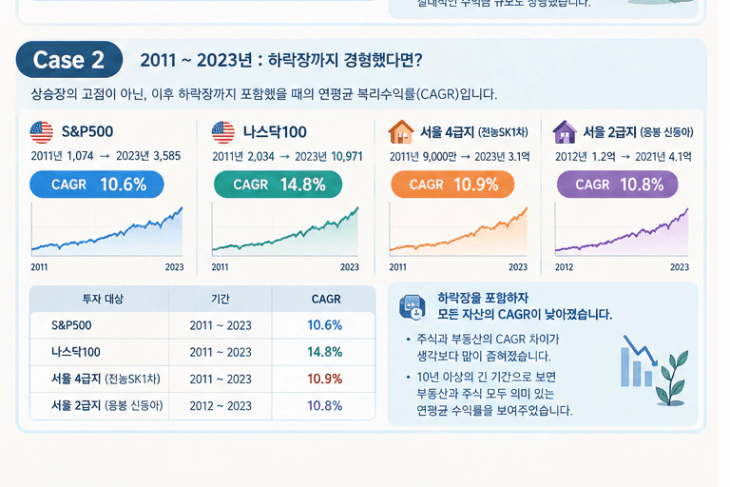
그렇다면 상승장의 고점에서 끝내지 않고 이후 하락장까지 포함하면 어떨까요?
1. S&P500
2011년 1,074 → 2023년 3,585
CAGR : 10.6%
2. 나스닥100
2011년 2,034 → 2023년 10,971
CAGR : 14.8%
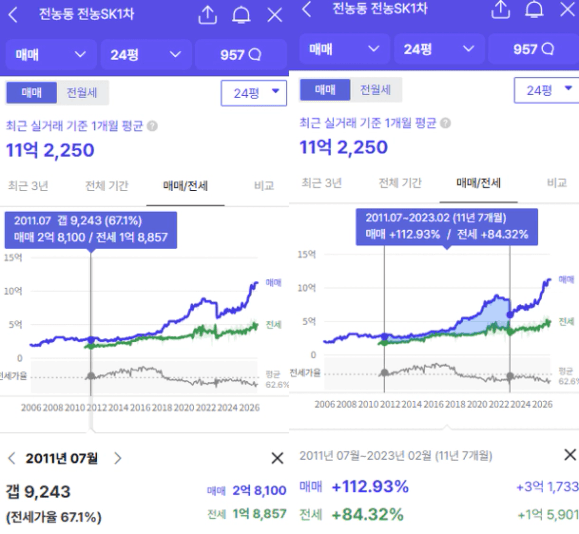
3. 서울 4급지 투자 - 전농SK1차
2011년 투자금 9,000만원 → 2023년 수익 3.1억원
CAGR : 10.9%
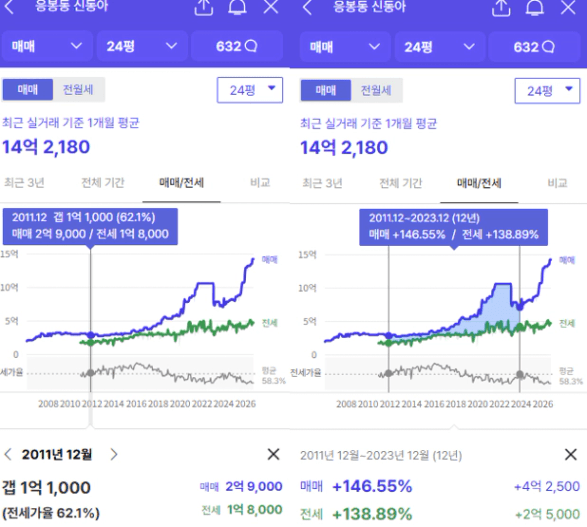
4. 서울 2급지 투자 - 응봉 신동아
2011년 투자금 1.2억원 → 2023년 수익 4.1억원
CAGR : 10.8%
| 투자 대상 | 기간 | CAGR |
|---|---|---|
| S&P500 | 2011~2023 | 10.6% |
| 나스닥100 | 2011~2023 | 14.8% |
| 서울 4급지 (전농SK1차) | 2011~2023 | 10.9% |
| 서울 2급지 (응봉 신동아) | 2012~2023 | 10.8% |
상승장의 고점만 비교했을 때와 달리 하락장까지 포함하자 모든 자산의 CAGR이 상당히 낮아졌습니다.
특히 재미있는 점은 하락장을 포함하니 주식과 부동산의 CAGR 차이가 생각보다 많이 좁혀졌다는 점입니다.
그럼에도 10년 이상의 긴 기간으로 놓고 보면 부동산과 주식 모두 의미 있는 연평균 수익률을 보여주었습니다.
결국 어떤 자산이든 좋을 때의 수익률만 보는 것이 아니라 상승과 하락을 모두 경험하면서 장기적으로 자산을 쌓아가는 것이 중요하다는 생각이 들었습니다.
Case 3. 본인 실제 투자 사례 : 2023년~현재
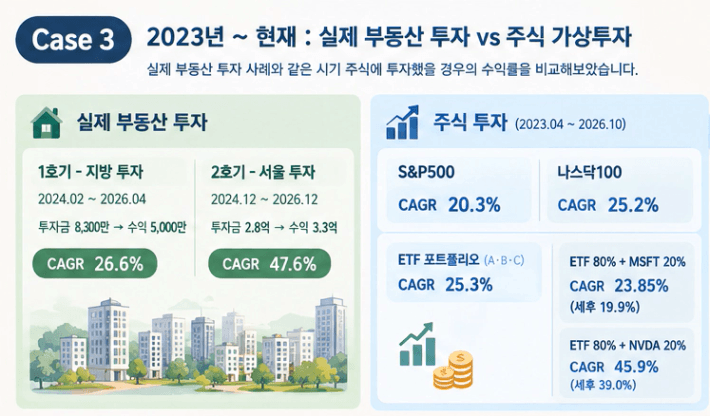
이번에는 제가 실제로 투자한 부동산 사례와 같은 시기 주식에 투자했다고 가정했을 때의 수익률을 비교해보았습니다.
실제 부동산 투자
1호기 - 지방 투자
2024년 2월 투자금 8,300만원 → 2026년 4월 수익 5,000만원
CAGR : 26.6%
2호기 - 서울 투자
2024년 12월 투자금 2.8억원 → 2026년 12월 수익 3.3억원
CAGR : 47.6%
직접 계산해보고 가장 놀랐던 부분 중 하나였습니다.
지방 부동산은 상대적으로 적은 투자금으로 레버리지를 활용할 수 있기 때문에 투자금 대비 수익률이 생각보다 높았습니다.
서울 투자의 경우에는 최근 서울·수도권 부동산의 단기간 상승까지 겹치면서 매우 높은 수익률이 나왔습니다.
다만 부동산은 바로 투자하지 않았습니다.
부동산 공부를 시작하고 지방 투자는 약 1년 후, 서울 투자는 약 2년 후에 실제 매수를 했습니다.
임장을 다니고 지역과 물건을 공부한 뒤에야 투자를 결정할 수 있었기 때문입니다.
만약 그때 주식을 샀다면?
주식은 부동산과 조금 다르게 접근해봤습니다.
ETF는 먼저 시장에 참여하면서 공부해나갈 수 있다고 생각했기 때문에, 2023년 4월부터 주식을 매수했다고 가정했습니다.
S&P500
2023년 4월 3,914 → 2026년 4월 6,711 CAGR : 19.7%
2023년 4월 3,914 → 2026년 10월 7,722 CAGR : 20.3%
나스닥100
2023년 4월 13,348 → 2026년 4월 23,751 CAGR : 21.1%
2023년 4월 13,348 → 2026년 10월 30,852 CAGR : 25.2%
| 투자 대상 | 투자 시점 | CAGR |
|---|---|---|
| 지방 부동산 1호기 | 2024.02~2026.04 | 26.6% |
| 서울 부동산 2호기 | 2024.12~2026.12 | 47.6% |
| S&P500 | 2023.04~2026.10 | 20.3% |
| 나스닥100 | 2023.04~2026.10 | 25.2% |
※ 투자 시작 시점과 기간이 서로 다르기 때문에 완전히 동일한 조건의 비교는 아닙니다. CAGR을 통해 연평균 수익률을 직관적으로 비교하기 위한 참고용 표입니다.
ETF를 조합했다면?
여기서 한 단계 더 나아가 미국주식 기초반에서 광화문금융러님이 알려주신 ETF 조합을 적용해보았습니다.
A ETF
2023년 4월 134 → 2026년 4월 249 CAGR : 22.9%
2023년 4월 134 → 2026년 10월 309 CAGR : 27.0%
B ETF
2023년 4월 53.34 → 2026년 4월 111 CAGR : 27.7%
2023년 4월 53.34 → 2026년 10월 153.1 CAGR : 35.2%
C ETF
2023년 4월 175 → 2026년 4월 227 CAGR : 9.1%
2023년 4월 175 → 2026년 10월 234 CAGR : 8.7%
A·B·C ETF를 정해진 비율대로 구성했을 경우,
2023년 4월 → 2026년 4월 : CAGR 약 21%
2023년 4월 → 2026년 10월 : CAGR 약 25.3%
개별종목을 선택하지 않고 ETF 중심으로 투자했음에도 상당히 높은 결과였습니다.
ETF 80% + 개별주식 20%라면?
이번에는 ETF 포트폴리오에 개별주식을 20% 섞었다고 가정해보았습니다.
MSFT
2023년 4월 $297.54 → 2026년 10월 $525.18 CAGR : 17.63%
NVDA
2023년 4월 $26.393 → 2026년 10월 $238.90 CAGR : 87.7%
2023년 4월부터 2026년 10월까지 CAGR 25.3%의 ETF 포트폴리오를 80% 보유하고 나머지 20%를 개별주식으로 가져갔다고 가정했습니다.
① ETF 80% + MSFT 20%
포트폴리오 CAGR : 약 23.85%
② ETF 80% + NVDA 20%
포트폴리오 CAGR : 약 45.9%
여기에 세금까지 단순 반영해보면,
ETF 80% + MSFT 20% : 세후 CAGR 약 19.9%
ETF 80% + NVDA 20% : 세후 CAGR 약 39.0%
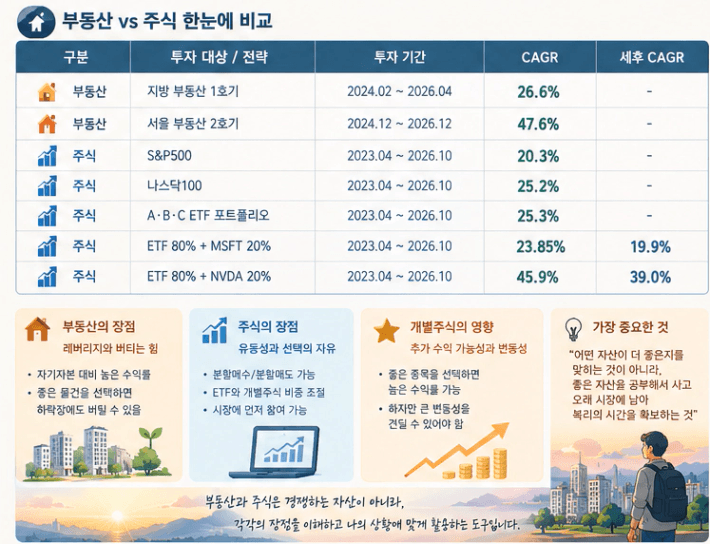
📊 Case 3 한눈에 비교 : 부동산 vs 주식
| 구분 | 투자 대상 / 전략 | 투자 기간 | CAGR |
|---|---|---|---|
| 🏠 부동산 | 지방 부동산 1호기 | 2024.02~2026.04 | 26.6% |
| 🏠 부동산 | 서울 부동산 2호기 | 2024.12~2026.12 | 47.6% |
| 📈 주식 | S&P500 | 2023.04~2026.10 | 20.3% |
| 📈 주식 | 나스닥100 | 2023.04~2026.10 | 25.2% |
| 📊 주식 | A·B·C ETF 포트폴리오 | 2023.04~2026.10 | 25.3% |
| 📊 주식 | ETF 80% + MSFT 20% | 2023.04~2026.10 | 23.85% |
| 🚀 주식 | ETF 80% + NVDA 20% | 2023.04~2026.10 | 45.9% |
※ 부동산과 주식은 투자 시작 시점과 투자 기간이 서로 다르기 때문에 완전히 동일한 조건의 비교는 아닙니다. CAGR을 통해 투입한 자기자본이 연평균 어느 정도의 속도로 성장했는지 직관적으로 비교하기 위한 참고용 표입니다.
이렇게 한 표에 놓고 보니 몇 가지가 더 명확하게 보였습니다.
첫째, 부동산의 레버리지 효과가 생각보다 강했습니다.
지방 부동산 1호기의 CAGR이 26.6%로 같은 시기의 나스닥100이나 ETF 포트폴리오와 비교해도 높은 수준이었습니다.
둘째, 서울 부동산의 단기간 상승 효과는 매우 컸습니다.
서울 2호기는 CAGR이 47.6%까지 올라갔습니다. 물론 이는 최근 서울 부동산의 상승 시기와 맞물린 결과이기 때문에 장기적으로 이 수익률이 지속된다고 볼 수는 없습니다.
셋째, 주식은 ETF만으로도 상당히 높은 수익률을 보여주었습니다.
S&P500은 20.3%, 나스닥100은 25.2%, A·B·C ETF 포트폴리오는 25.3%였습니다.
넷째, 개별주식 20%가 전체 포트폴리오에 미치는 영향도 상당했습니다.
MSFT를 넣었을 경우 CAGR은 23.85%였지만, 같은 비중으로 NVDA를 넣었을 경우 45.9%까지 올라갔습니다.
다만 여기서 가장 조심해서 봐야 할 부분도 이것이라고 생각합니다.
2023년에 NVDA를 선택할 수 있었는가, 그리고 이후 큰 변동성을 견디면서 3년 이상 보유할 수 있었는가는 전혀 다른 문제이기 때문입니다.
결과를 알고 과거를 돌아보는 시뮬레이션에서는 좋은 종목을 선택하기 쉽지만, 실제 투자에서는 그 선택과 보유가 가장 어려운 부분일 수 있습니다.
그래서 이번 비교를 통해서는 단순히 “어떤 자산의 수익률이 가장 높았다”보다는,
부동산은 레버리지, 주식은 장기 복리, 개별주식은 추가 수익 가능성과 그에 따른 변동성이라는 서로 다른 특징이 있다는 정도로 이해하는 것이 적절하다고 생각했습니다.
부동산과 주식을 직접 비교해보니
이번 시뮬레이션을 하면서 두 자산의 특징이 조금 더 명확하게 느껴졌습니다.
부동산의 장점 : 레버리지와 버티는 힘
제가 경험한 부동산의 가장 큰 장점은 단단한 레버리지였습니다.
좋은 물건인지, 현재 가격이 가치 대비 적절한지, 내가 감당할 수 있는 투자인지를 충분히 공부한 뒤 매수했다면 가격이 흔들려도 상대적으로 버티기가 수월했습니다.
저 역시 임장을 다니고 해당 지역과 물건을 공부하면서 “내가 왜 이 물건을 샀는가?” 에 대한 나름의 기준을 만든 뒤 투자했습니다.
그 과정이 있었기 때문에 매수 이후에는 상대적으로 마음 편하게 보유할 수 있었습니다.
그리고 레버리지를 잘 활용하면 자기자본 대비 상당히 높은 수익률을 만들 수 있다는 것도 이번 계산을 통해 다시 한번 확인했습니다.
주식의 장점 : 유동성과 선택의 자유
주식의 가장 큰 장점은 유동성과 유연성이라고 느꼈습니다.
부동산은 하나의 물건을 매수하거나 매도해야 하기 때문에 사실상 '한 번에 사고, 한 번에 파는' 의사결정을 해야 합니다.
반면 주식은 분할매수도 가능하고, 분할매도도 가능하며, ETF와 개별주식의 비중도 자유롭게 조절할 수 있습니다.
시장에 먼저 작은 금액으로 참여한 뒤 공부하면서 비중을 늘려갈 수도 있다는 점도 큰 장점이라고 생각합니다.
대신 주식은 가격이 매일 움직이고 변동성이 훨씬 직접적으로 보입니다.
그래서 좋은 기업이나 ETF를 샀더라도 하락장에서 계속 보유하는 것이 생각보다 어려울 수 있겠다는 생각이 들었습니다.
저는 이를 극복하기 위해 매일 경제기사와 기업에 대한 공부를 이어가면서 시장에서 떠나지 않는 것이 중요하다고 생각하고 있습니다.
그래서 부동산이 좋을까, 주식이 좋을까?
이번에 숫자로 비교해보고 내린 결론은 의외로 단순했습니다.
어느 하나가 무조건 더 좋다고 말하기 어렵다는 것입니다.
현재 시장이 어느 위치에 있는지, 내가 가진 자산의 크기는 어느 정도인지, 현금흐름은 안정적인지, 레버리지를 어느 정도까지 감당할 수 있는지, 변동성을 견딜 수 있는 성향인지, 그리고 10년 이상 장기투자가 가능한지.
이런 조건에 따라 사람마다 최적의 선택은 달라질 것 같습니다.
오히려 부동산과 주식을 서로 경쟁하는 자산으로 볼 필요가 없다는 생각도 들었습니다.
부동산은 레버리지를 활용해 자산의 크기를 키우는 도구가 될 수 있고, 주식은 유동성을 유지하면서 장기간 복리로 자산을 키워가는 도구가 될 수 있습니다.
각각의 장점을 이해하고 자신의 상황에 맞게 활용하는 것이 더 중요하지 않을까 생각합니다.
예전에는 막연하게 “부동산이 좋을까? 주식이 좋을까?” 정도로만 생각했습니다.
그런데 이번에 과거 데이터를 직접 계산해보고, 제가 실제 부동산에서 얻은 수익률과 주식에 투자했을 경우의 가상 수익률을 비교해보니 두 자산의 특징이 조금 더 직관적으로 보였습니다.
주식은 이제 막 공부를 시작한 초보 투자자이지만, 광화문금융러님께 배운 기준대로 ETF와 개별주식을 조합했을 때 어느 정도의 결과가 나올 수 있는지도 가늠해볼 수 있었습니다.
과거에 높은 수익률을 기록했다고 해서 앞으로도 같은 수익률이 반복된다는 의미는 아닙니다.
미래를 예측하기 위한 글도 아닙니다.
아직 초보 투자자인 제가 부동산과 주식의 특성을 조금 더 직관적으로 이해하기 위해 해본 하나의 시뮬레이션입니다.
그럼에도 이번 계산을 하면서 한 가지는 확실히 느꼈습니다.
결국 중요한 것은 어떤 자산이 더 좋은지를 맞히는 것이 아니라, 좋은 자산을 공부해서 사고 오래 시장에 남아 복리의 시간을 확보하는 것이 아닐까 합니다.
그래서 투자 공부는 끝이 없나 봅니다.


