안녕하세요 아침을 깨우는 투자자 아라메르입니다.
오늘은 최근 업로드된 주간머니이슈 1,2편의 내용정리와 더불어
현재 시장과 경제시장에 대해서 쉽게 정리해보고자 합니다.
① 부동산: “6억·9억 이하 내 집 마련, 대신 옥석을 가려라”
수요가 그동안 외면받던 6억 이하 지역으로 번지고 있고,
지금 시장은 투자자가 아닌 실수요자 중심임.
거래 2건 중 1건이 9억 이하이고, 9억 초과 구간은 거래가 줄며 매물이 쌓이고 있음
거래량이 반토막 났다는 뉴스는 1년 전에도 있었으니,
단기 분위기보다 5~10년을 보고 결정해야함.
다만 일자리·서울 접근성·입주 물량을 꼼꼼히 따져 옥석을 가려야 함.
*아무 집이나 가치가 있지 않고, 계속 오르는 추세에 내 돈에 맞춰 사더라도
가치 있는 집을 매수해야함.
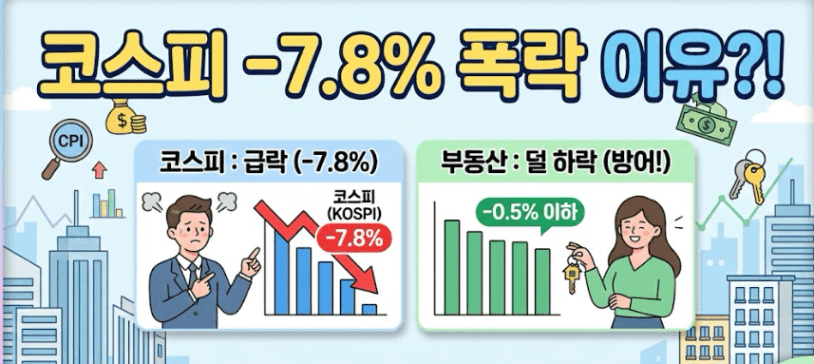
영상 ② 주식: "금리는 시장을 뭉뚱그려 때리지 않는다"
CPI 발표 후 하루 동안 S&P500은 -1.09%, 나스닥은 -1.97%, 반도체(SOXX)는 -4.5%, 코스피는 -7.8%하락함.
반대로 필수소비재(+2.2%)와 헬스케어(+2.53%)는 올랐음.
금리에 민감한 정도에 따라 낙폭이 달랐다는 이야기임.
코스피는 삼성전자·SK하이닉스 비중이 커서 사실상 반도체 지수에 가깝고,
개인 투자자의 자금도 말라 있음.(이미 물려있거나 두려움에 움직임이 둔화됨)
대응책은 현금을 남겨두는 분할 투자와 방어 섹터 편입임.
두 영상은 방향이 달라 보이지만 하나를 공통으로 말합니다.
시장을 뭉뚱그려 보지 말고 쪼개서 보라는 것입니다.
저는 여기서 한 걸음 더 나아가 보고 싶습니다.
2. (멜 생각) 금리보다 센 힘이 부동산을 움직이고 있다
금리 충격이 주식을 먼저 때리는 이유
근원 CPI는 가격 변동이 큰 품목을 뺀 물가입니다.
이게 예상보다 높다는 건 물가가 쉽게 안 잡힐 수 있다는 뜻이고,
물가를 잡으려면 시중에 풀린 돈을 줄여야 하니 금리 인상 가능성이 커집니다.
금리를 올려 돈을 귀하게 만들면 물가가 잡히는 구조입니다.
"그게 나랑 무슨 상관이야?"라고 할 수 있지만,
한국 시장에도 직접 영향이 옵니다.
미국이 금리를 올리는데 한국이 가만히 있으면,
달러로 한국에 투자한 외국인은 손해를 봅니다.
달러 가치는 올라가는데
내 투자금은 원화에 묶여 있으니 환차손이 생기기 때문입니다.
그래서 외국인은 돈을 빼 미국으로 돌아가고,
한국도 금리 인상 압박을 받게 됩니다.
더 큰 문제는 대형 펀드입니다.
이들은 CPI나 금리 같은 미국 지표가 나오면 정해진 기준에 따라 움직입니다.
한국 경제에 당장 큰 변화가 없어도 "이 발표가 나오면 돈을 뺀다"는 식으로 자금을 회수해 버립니다.
한마디로 회사기 때문에 프로그램과 같은 ‘지침’이나 ‘알고리즘'에 의한 움직임을 보입니다.
여기에 반도체 비중이 압도적인 코스피, 레버리지 사태 이후 받아줄 자금이 말라버린 개인 투자자까지 겹쳤습니다.
그래서 S&P → 나스닥 → 반도체 → 코스피로 갈수록 낙폭이 커진 겁니다.
그런데 부동산은 다른 게임을 하고 있다
그렇다면 부동산은 얼마나 타격을 받을까요?
저는 수도권에서는 영향이 크지 않을 가능성이 높다고 봅니다.
지금 수도권 부동산을 움직이는 건 금리가 아니라 물건 부족이기 때문입니다.
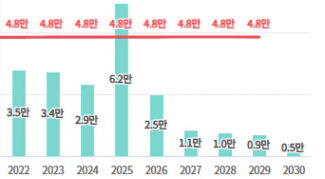
- 공급난: 지난 5년간 공급이 부족했고, 앞으로 5년은 더 초라합니다.
- 분양 시장: 신규 분양가가 생각지도 못한 수준으로 나오는데도 경쟁률은 천문학적입니다. 지금 아니면 못 산다는 불안이 깔려 있습니다.
- 임대 물건 감소: 규제로 다주택자와 갭투자 집주인이 사라지면서 전세 매물까지 줄었습니다.
이 구조를 풀어보면 이렇습니다.
전세 세입자는 갱신청구권을 지키는 게 간절해졌고,
집값이 오른 집주인은 전세금을 올리려 하고,
새로 전세를 내놓을 집주인은 갭투자 규제로 나오지 않습니다.
공급은 줄고 수요는 폭발하니 전세가가 오를 수밖에 없는 구조입니다.
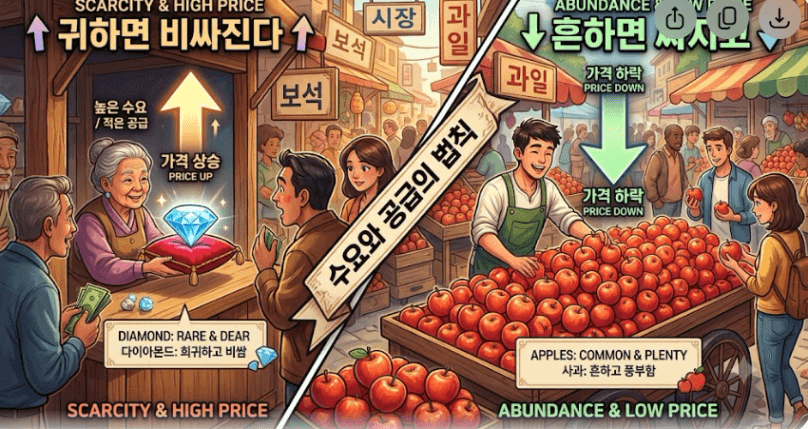
이 전세난이 수요를 계속 아래로 밀어냈습니다.
먼저 갈아타기 수요가 움직이며 15억 이상이 올랐고, 그다음 15억 이하, 이제는 6억 이하로 내려왔습니다.
현금이 부족한 사회초년생도 대출을 최대로 끌어써서 매수에 나섭니다.
이들에게 매수는 투자가 아니라 살 길을 찾는 일입니다.
그래서 금리가 올라도 수요가 쉽게 줄지 않습니다.
저는 지금 상황을 일종의 패닉바잉에 가깝다고 봅니다.
금리의 아픔은 '익숙함'이 결정한다
금리 충격의 크기는 숫자만으로 정해지지 않습니다.
시장이 얼마나 적응했느냐에 따라 반응이 달라집니다.
과거 급격한 인상기에는 월 상환액이 한 번에 백만 원 단위로 늘었지만,
지금은 대출 4억 원 기준으로 금리가 0.25%p 오를 때 월 8만 원 정도입니다.
시장은 이미 한 번 높은 금리를 겪었고, 익숙한 고통은 시장이 납득해 버립니다.
그래도 조심할 점
물론 부동산이 금리에서 완전히 자유로운 건 아닙니다.
이자 부담에 민감한 일부 수요는 빠질 수 있고,
대출 규제가 더 강해지면 이야기가 달라집니다.
영상에서 너나위님이 말씀해주셨듯 외곽이나 입주 물량이 많은 지역은 공급의 영향도 더 크게 받습니다.
제 이야기는 "모든 부동산이 안전하다"가 아니라
”지금 수도권에서는 금리보다 공급과 전세 구조의 힘이 더 세다"는 것입니다.
결론: 시장을 쪼개서 보는 습관
같은 금리 충격에도 S&P는 1%, 반도체는 4.5%, 코스피는 7.8% 빠졌고,
필수소비재와 헬스케어는 올랐습니다.
부동산도 "금리가 오르니 떨어지겠지"라고 뭉뚱그려 볼 일이 아닙니다.
- 이 시장은 금리에 민감한 시장인가, 공급과 전세 구조에 묶인 시장인가?
- 지금 이 시장의 매수 주체는 누구인가?
이 두 가지를 따져보는 습관이 있다면,
불안한 뉴스가 쏟아져도 흔들리지 않는 나만의 기준이 생길 수 있습니다.
긴 글 읽어주셔서 감사합니다.