안녕하세요 회오리감자입니다.
얼마 전에 6억 이하 주택을 매수하면서
주택담보대출로 생애최초 보금자리론을 선택하게 되었습니다.
‘대출이 과연 제대로 나올까?’
‘신청 타이밍은 언제가 맞지?’
'현재 내 상황에서도 대출이 진짜 나오나?' 등
미리 알았더라면 조금 더 도움이 될 포인트들이 있더라고요.
보금자리론 핵심 기준과 최근 바뀐 신혼부부 소득 완화 조건
지금 같은 상승장에서 KB시세 이의신청으로 대출 여력을 최대로 끌어올리는 방법
그리고 내 조건을 가장 정확하게 문의하는 실전 팁을 나눠보려고 합니다.
보금자리론을 고민하시는 분들께 작은 도움이 되길 바랄게요!
1. 수도권 보금자리론 한도 & 소득 기준
| 구분 | 생애최초 보금자리론 | 일반 보금자리론 (생초 외) |
|---|---|---|
| 대상 주택 가격 | 6억 원 이하 (시세·매매가 하나라도 초과 시 불가) | 6억 원 이하 (시세·매매가 하나라도 초과 시 불가) |
| 최대 LTV (수도권) | 최대 70% (비수도권만 80%) | 최대 70% (기타주택은 65% 이내) |
| 최대 DTI | 최대 60% | 최대 60% |
| 최대 대출 한도 | 최대 4.2억 원 (6억 × 70% = 4.2억 꽉 채움 가능) | 최대 3.6억 원 (다자녀·전세사기피해자 4억 원) |
| 규제지역·기타 차감 | 차감 없음 (생애최초는 규제지역 10%p 차감 면제) | 원칙 10%p 차감 (LTV 60%, DTI 50%) (단, 무주택+소득 7천 이하 '실수요자'는 미차감) |
| 방공제 유무 | 아파트 방공제 없음 (한도 100% 수령) | 아파트 방공제 없음 (한도 100% 수령) |
| 실거주 의무 | 대출 실행 후 6개월 이내 전입 및 입증서류 제출 필수 | 대출 실행 후 6개월 이내 전입 및 입증서류 제출 필수 |
https://www.hf.go.kr/ko/sub01/sub01_01_01.do
한국주택금융공사_보금자리론
💡 디딤돌대출 vs 보금자리론 차이 (방공제 X)
수도권 아파트를 살 때 디딤돌대출은 '방공제(소액임차보증금, 서울 5500만원)'가 한도에서 무조건 깎입니다.
반면 보금자리론은 아파트 매수 시 방공제가 아예 없습니다.
계산된 LTV 한도를 다 받을 수 있는 게 엄청난 장점이에요.
(※ 단, 추정소득을 사용하는 경우에는 LTV가 10%p 차감될 수 있으니 주의하세요!)
💡최신 신혼부부 소득 완화
원래 소득 기준은 부부합산 7천만원 이하(신혼부부 8.5천만원, 1자녀 9천만원, 2자녀 이상 1억원)인데요.
최근 규정이 완화되면서 신혼가구는 부부 합산 소득이 기준을 넘더라도
부부 중 한 명만 연 소득 7천만원 이하면 보금자리론을 받을 수 있게 바뀌었습니다.
단, 이 특례를 쓰실 때는 소득 7천만원 이하인 배우자가 직접 차주(대출 신청인)가 되어야 하고, DTI 한도도 차주 1인의 소득과 부채로만 계산된다는 점을 꼭 기억해 두세요!
2. 상승장 한도 올리는 방법
: 'KB시세 이의신청' 활용하기!
보금자리론 심사에서 가장 중요하게 봐야 할 부분이 바로 KB시세입니다.
대출 승인일(신청일) 기준으로 KB시세(일반평균가)와 실제 매매가 중
어느 하나라도 6억 원을 초과하면 대출이 불가하고
대출 한도는 시세와 매매가 중 '낮은 금액'을 기준으로 LTV 70%가 나오기 때문이에요.
관심 있는 단지를 네이버부동산에서 한번 켜보세요.
예를 들어 산본역세권인 주공1단지 복도식(방3 화장실1) 물건이 매매가 6억원에 나와 있습니다.
상단의 [시세/실거래가]를 클릭하고 보고 계신 물건의 타입을 누르면
아래쪽에서 KB부동산 일반평균가를 확인할 수 있어요.
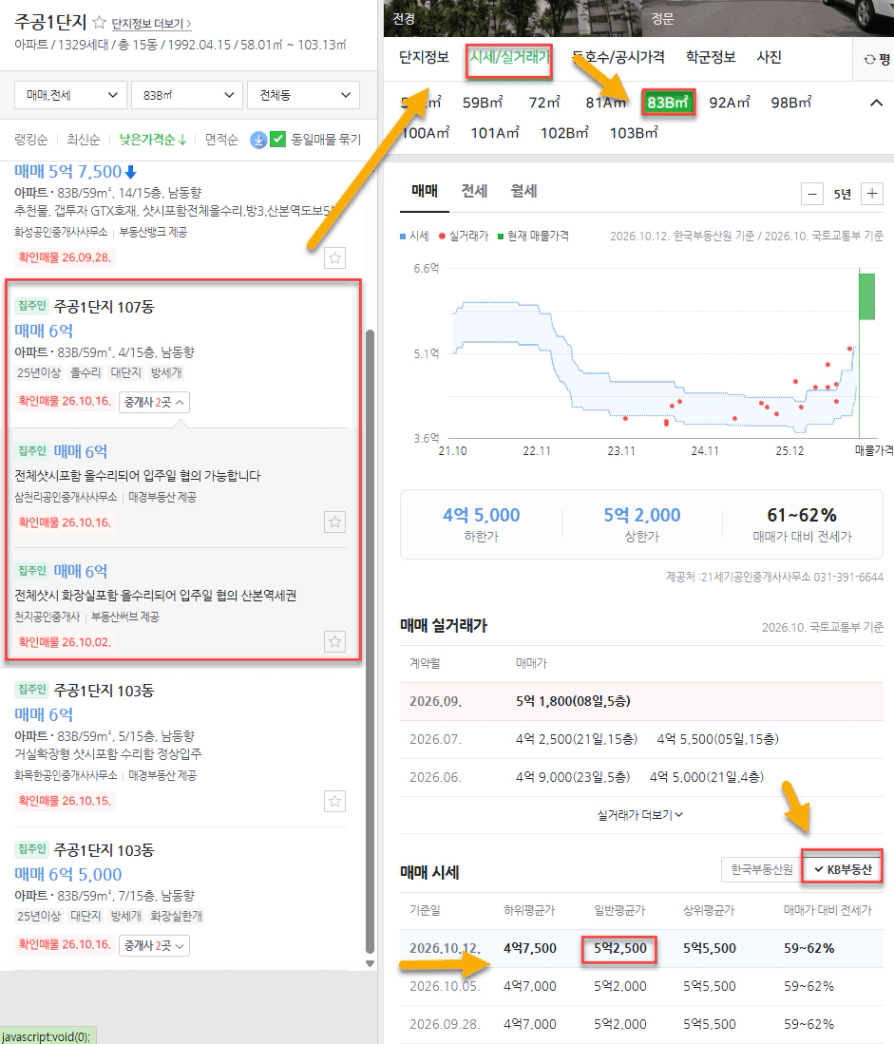
현재 호가(매매가)는 6억 원인데, KB시세 일반평균가는 5.25억 원이죠.
두 금액 모두 6억 원 이하라 보금자리론 신청은 가능하지만
둘 중 낮은 금액인 KB시세 기준으로 대출이 나오기 때문에
5.25억원의 70%인 3.67억원밖에 나오지 않아요.
그럼 당장 2.33억원의 현금이 필요하다고 역산이 되겠죠.
내가 매수하는 가격보다 KB시세가 낮게 잡혀 있어서 대출이 너무 적게 나와 아쉬울 때
요즘 같은 상승장에서는 한도를 조금 더 늘릴 수 있는 팁이 있습니다.
바로 KB시세 이의신청(시세의견 등록)이에요.
Step 1. 잔금일은 3개월 뒤로 넉넉하게 잡기
계약할 때 잔금일을 3개월 정도로 여유 있게 잡으세요.
보금자리론은 잔금일 60일(최대 70일) 전부터 신청할 수 있으니
계약 후 첫 30일 동안의 시간 여유가 생깁니다.
Step 2. 30일 동안 오른 실거래가로 'KB시세 이의신청' 하기
상승장에서는 그 한 달 사이에 우리 단지에서 내 매수가와 비슷하거나
더 높은 실거래가가 찍힐 확률이 높습니다.
실거래가가 뜨면 KB부동산 어플을 켜서 직접 이의신청을 넣어보세요.
Step 3. 금요일 시세 업데이트 확인 후 대출 신청하기
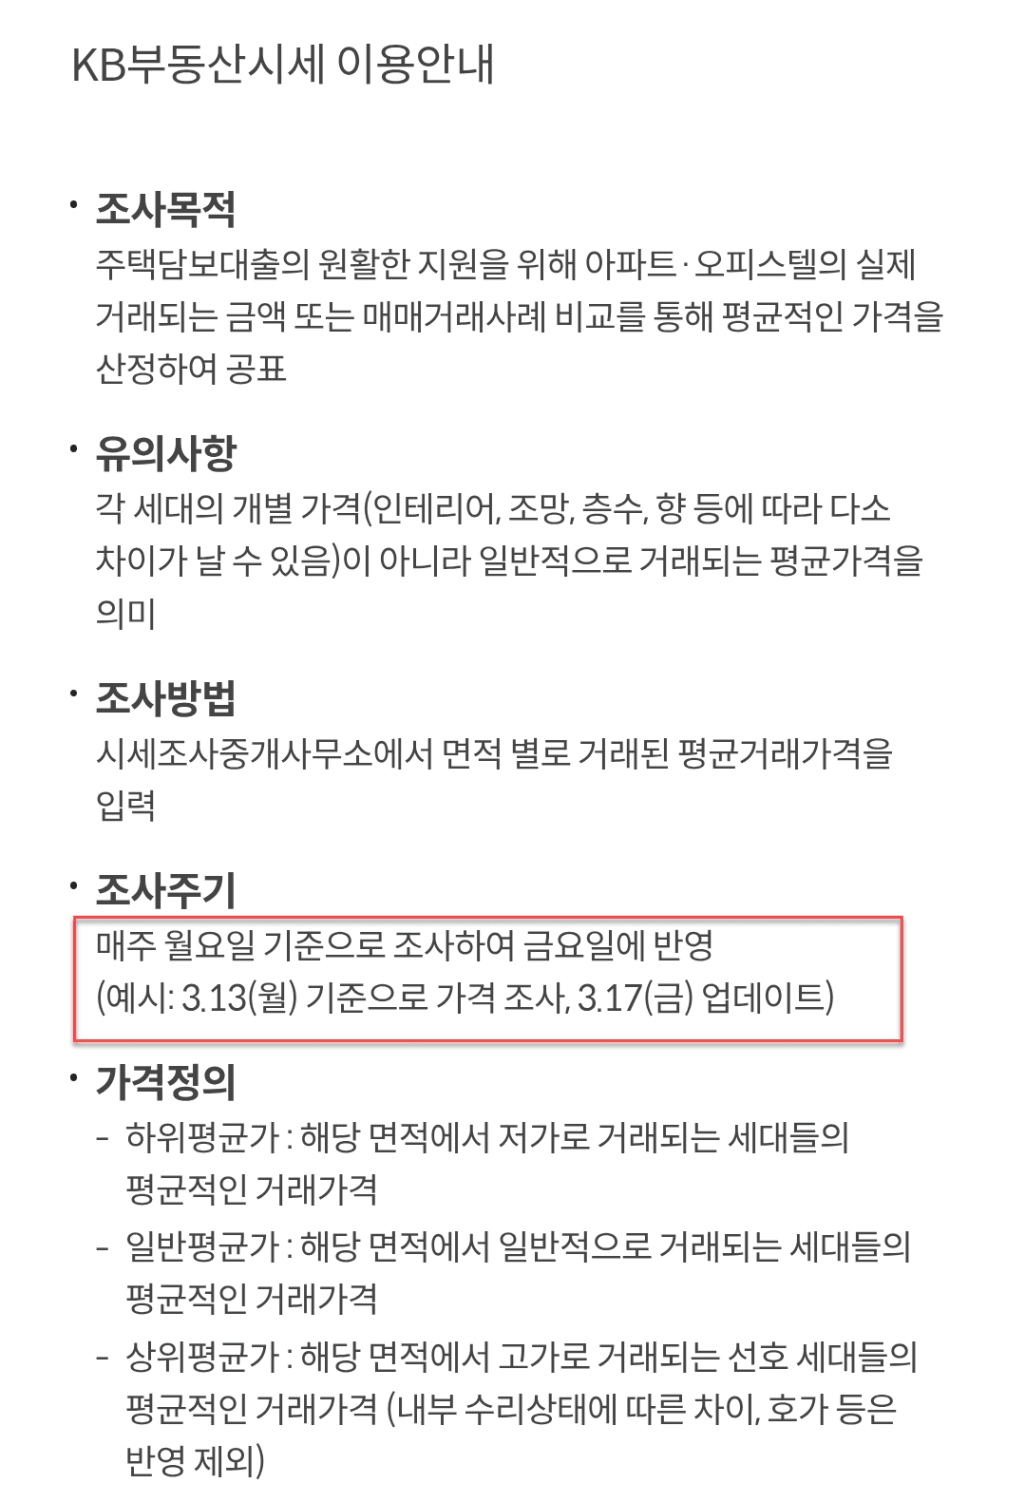
시세 의견 등록은 1인당 한 달(1개월)에 한 번 신청 가능하며
매주 월요일 기준으로 조사하여 금요일에 업데이트됩니다.
이렇게 금요일에 KB시세가 내 매매가 근처까지 올라온 것을 확인한 뒤,
잔금 60일~45일 전에 대출 신청 버튼을 누르면
대출 한도를 조금 더 확보할 수 있습니다.
⚠️ 주의 ⚠️
다만 이 한도가 올라갈 것까지 예상하고 예산을 보시면 아니되옵니다~!
실제 거래가 많이 안 되는 지역, 단지일 수도 있고요.
비수리, 저층 거래만 많이 될 경우 낮은 금액 거래가 되기 때문에 평균가가 올라가지 않을 수 있어요.
대출 한도 늘리면서 약간의 숨통 트이는 정도로만 활용하세요🙂
+) 그리고 시세가 6억원을 넘어버리면 대출 자체가 안 나오니 턱걸이 단지는 빠르게 대출 신청하셔야 합니다.
실제로 신청하는 방법은 아주 간단합니다.
KB부동산 어플을 켜서 이의제기하고 싶은 단지를 검색하세요.
최근 KB시세 일반가를 확인하시고
화면을 아래로 쭈욱 내리면 우측 하단에 [시세의견 등록] 버튼이 있어요.
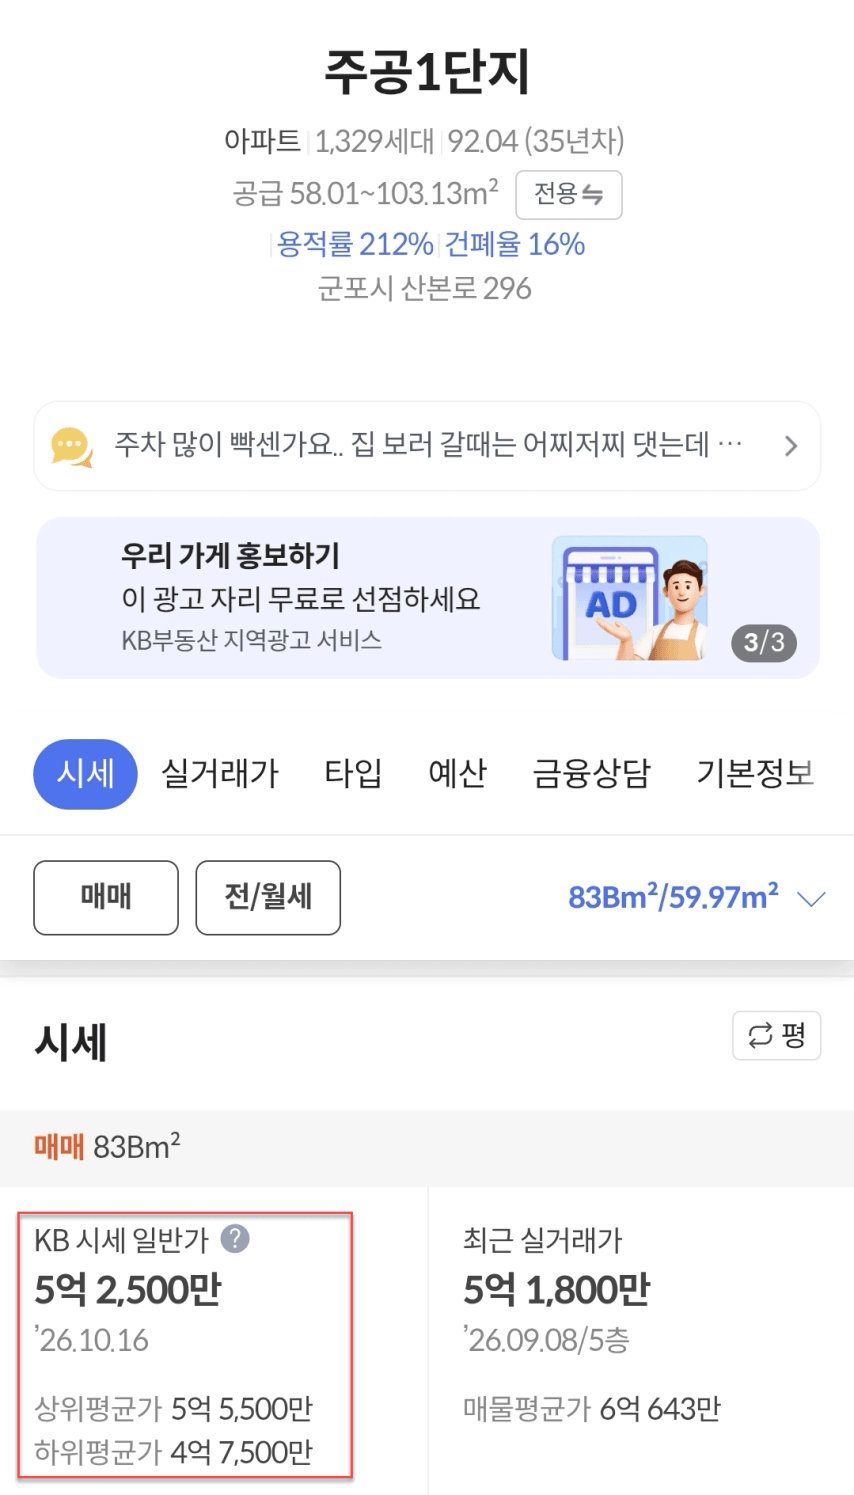
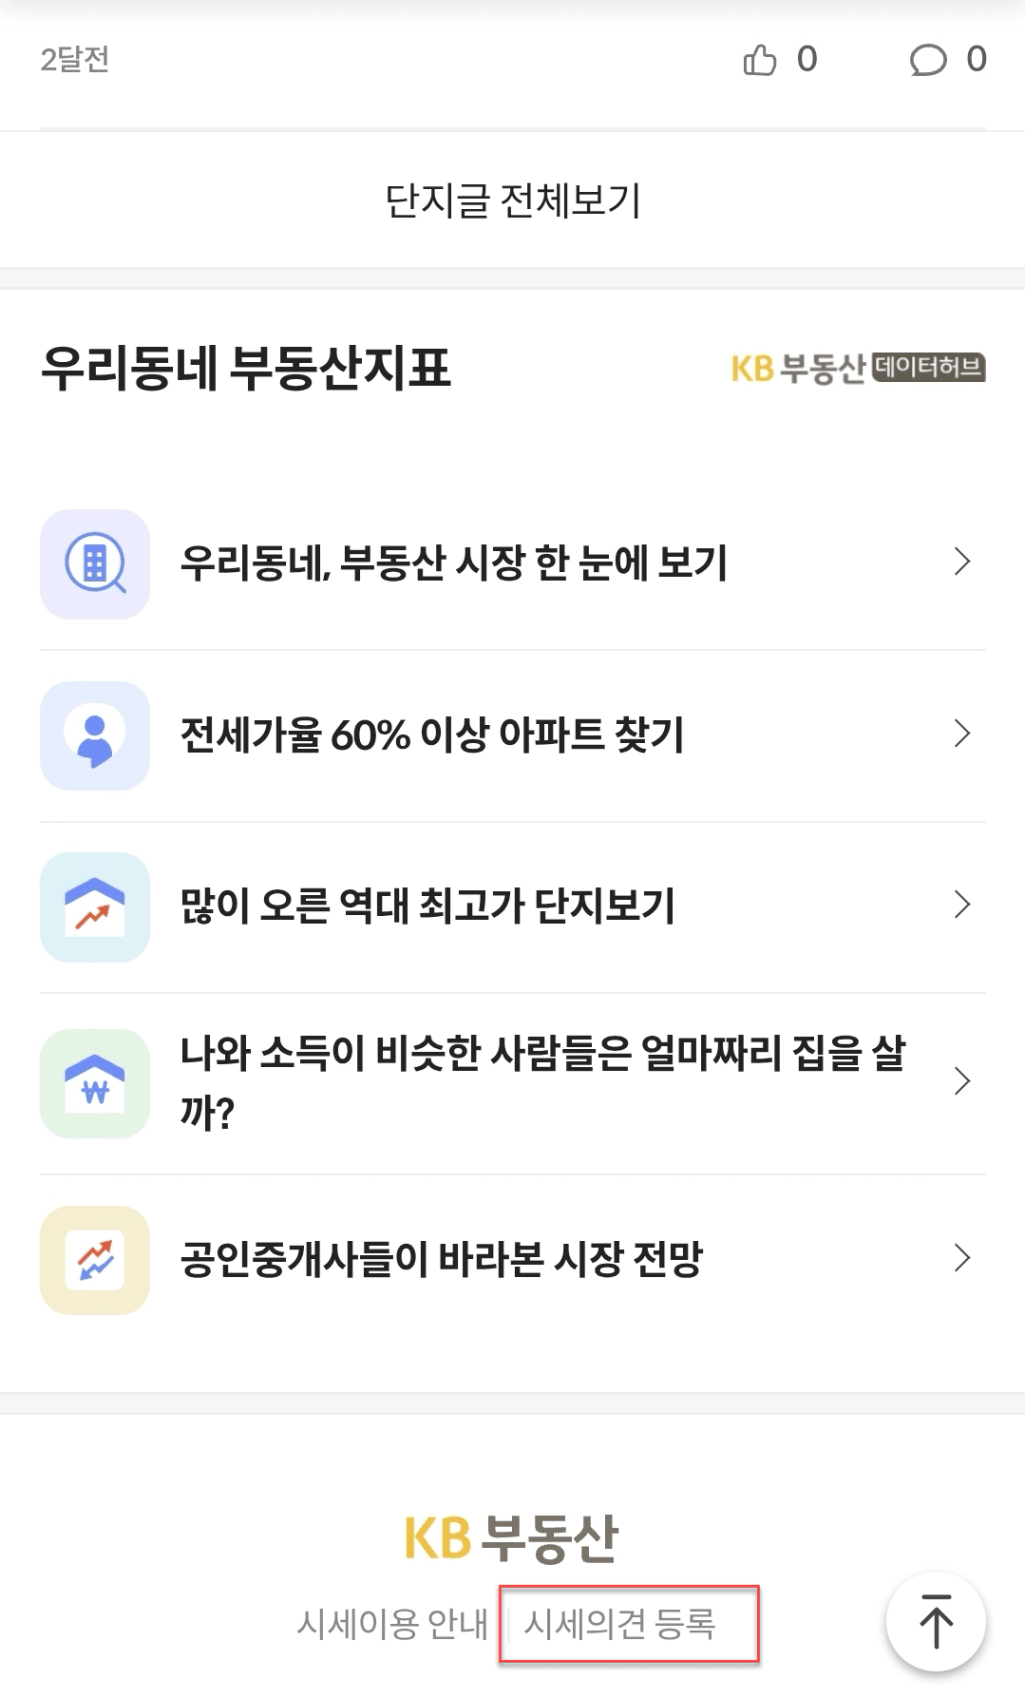
[시세의견 등록] 버튼을 누르면
아래와 같이 실제 거래된 내역을 적어서 제출할 수 있는 창이 나옵니다.
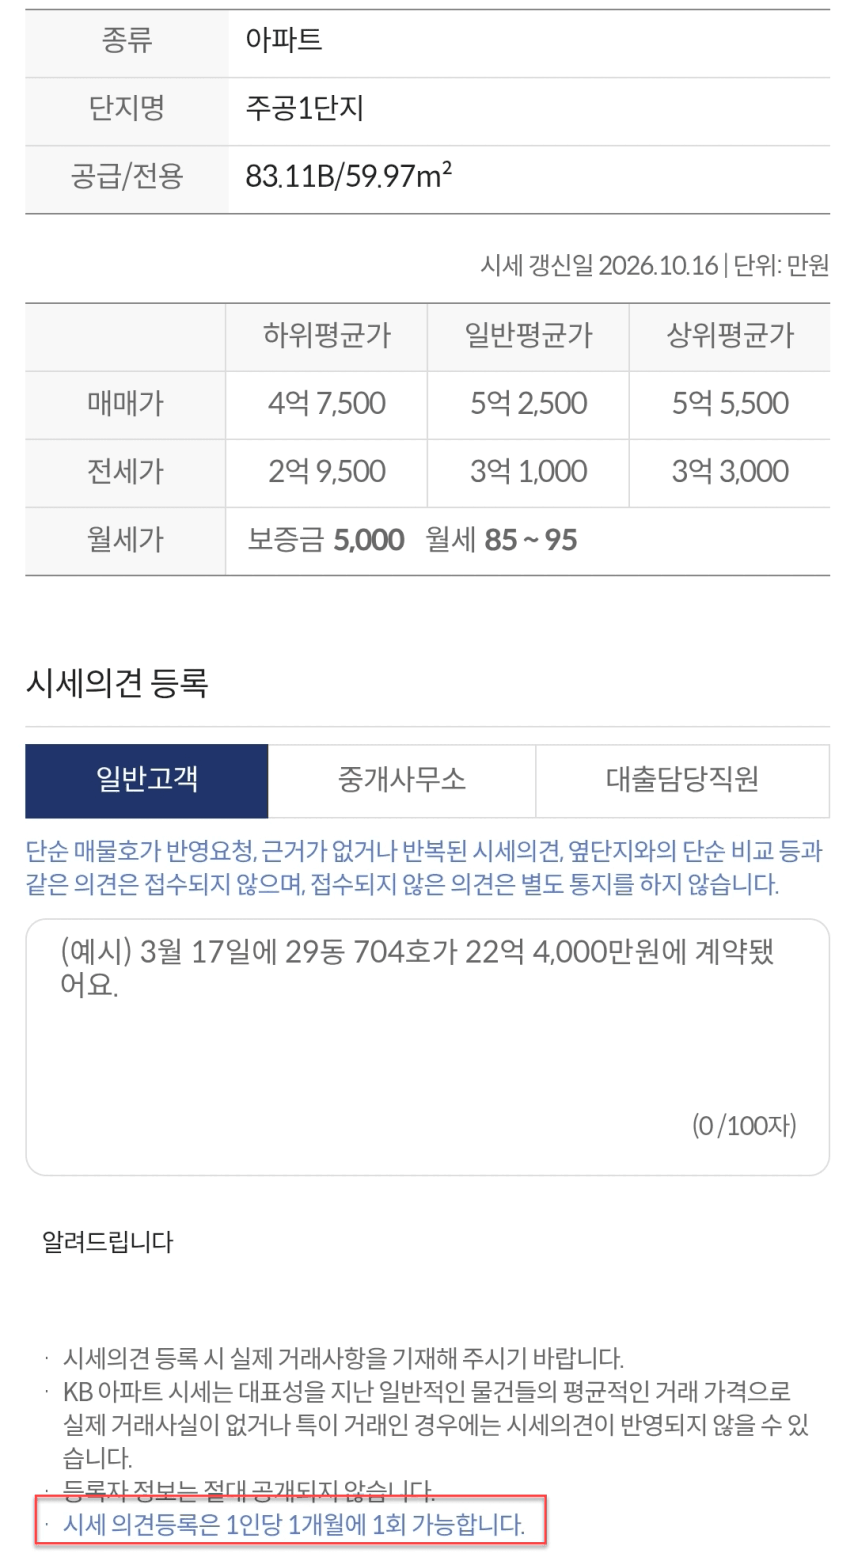
예시처럼 ‘O월O일에 101동 701호가 5.8억에 계약됐어요.’
적어주시면 완료입니다🫡
3. 헷갈리는 조건, 한국주택금융공사에 문의하는 법!
| 구분 | 📞 대표 콜센터 (1688-8114) | 💻 홈페이지 [고객의 소리] 게시판 |
|---|---|---|
| 확인 속도 | 즉시 확인 가능 (통화 연결 시) | 최대 1~2일 소요 (업무일 기준) |
| 장점 | 단순 규정이나 진행 상태를 빠르게 물어보기 좋음 | 담당 부서에서 규정을 검토 후 훨씬 정확하고 구체적인 답변을 줌 |
| 단점/주의점 | 상담원 역량에 따라 답변이 조금씩 달라질 수 있음 (애매한 케이스 주의) | 글로 상황을 명확하게 적어야 정확한 답변을 받을 수 있음 |
https://voc.hf.go.kr/hf/web/contents/main/NR_index.do
한국주택공사_고객의소리
✍️ '고객의 소리' 질문 작성 꿀팁
(feat. AI 활용법)
조금이라도 복잡한 케이스라면
홈페이지 [국민참여 > 고객의 소리]에 글로 남겨 공식 답변을 받아두시는 걸 추천합니다.
이때 원하는 답변을 한 번에 받는 팁이 있는데요.
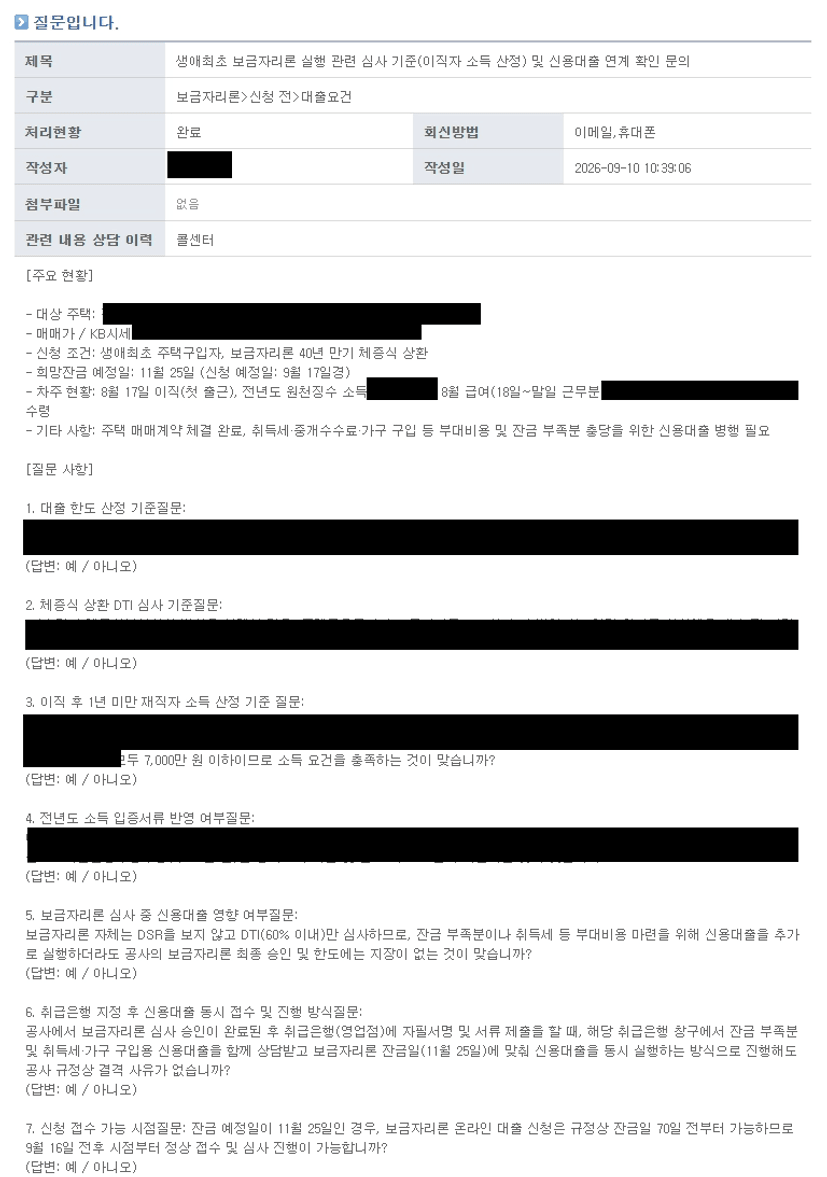
질문은 1, 2, 3번 번호를 매겨서 나열하기
줄글로 길게 쓰면 담당자가 질문을 누락하기 쉽습니다.
내 상황 요약 후 질문을 1번, 2번, 3번 형식으로 나누어 적으세요.
'Yes or No'로 대답할 수 있게 구체적으로 묻기
"어떻게 되나요?" 같은 열린 질문보다는
"OO한 경우 보금자리론 신청이 가능한가요? (답변: 예 / 아니오)"처럼
O/X가 명확히 나오게 질문하세요.
AI(챗GPT, 제미나이 등) 활용하기
내 상황이 복잡해서 글로 정리하기 어렵다면
AI에게 내 상황을 쭉 적어주고
"한국주택금융공사 상담원이 한눈에 이해하고 Yes or No로 명확히 답변할 수 있도록
내 상황 요약과 질문을 1, 2, 3번 형식으로 깔끔하게 정리해 줘"라고 시켜보세요.
실제로 제가 고객의 소리에 남겼던 질문 양식 첨부드리니 참고해보세요.
담당자분께 명확한 답변을 받으실 수 있을 거예요😊
내 집 마련이라는 큰 산을 넘는 과정에서 대출 때문에 마음 졸이는 분들이 많으실 텐데요.
미리 기준과 일정을 잘 체크하셔서 원하는 한도로 무사히 잔금까지 치르시길 진심으로 응원합니다!
궁금한 점은 댓글 남겨주시면 아는 선에서 답변드릴게요 🏠✨
긴글 읽어주셔서 감사합니다!