안녕하세요?
부자아빠의 꿈을 이루고 있는
로건파파입니다.
오늘의 Q&A는 상속주택에 대한 질문이었습니다.
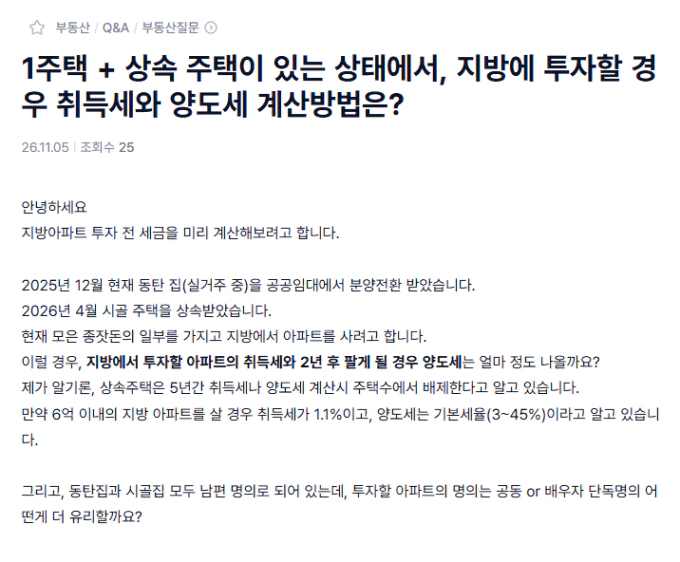
상속주택이 있을 경우 추가 주택에 대한 취득세와 양도세에 대해 궁금해 하셨습니다. 그래서 오늘은 오랜만에 Q&A 답변을 위한 나눔글을 써봅니다 ^^ㅎ
#상속주택은 주택수 포함이 안되나요?
먼저 상속주택의 경우에 주택수 포함 여부는 취득세와 양도세 이 두 가지가 서로 다르게 적용됩니다.
- 취득세: 상속개시일부터 5년 이내에는 주택수에서 제외, 공동상속의 경우 소수지분자는 기간 제한 없이 주택수 제외
취득세의 경우에는 상속된 후부터 5년 이내에는 주택수에서 제외됩니다. 즉 1주택자가 상속으로 주택을 받게 된 경우 총 2주택을 가지게 되지만, 추후 5년 이내에 다른 주택을 취득할 시 1주택으로 보고 2주택에 대한 취득세를 내게 됩니다.
- 양도세: 상속 전에 이미 소유하던 일반주택을 양도할 때, 상속주택은 주택수에서 제외, 공동상속주택의 경우에는 가장 큰 지분자 1명을 제외한 나머지 소수지분자는 주택수 미포함
양도세의 경우에는 상속 되기 전의 주택을 매도할 때, 상속주택은 주택수에서 제외됩니다. 만약, 상속 전에 1주택이 있었고, 상속을 받은 후에 추후 종전 주택을 양도한다고 한다면 1세대 1주택 비과세 요건을 충족할 수 있어 양도세를 내지 않을 수 있죠.
대신, 무주택인 세대가 상속을 받은 후 그 이후에 주택을 또 취득할 시에는 2주택으로 간주되기 때문에 1세대 1주택 비과세를 받지 못합니다.
#질문자의 상황은?
현재 질문자께서는 동탄에 1주택을 종전 주택으로 가지고 계시고, 그 이후에 시골 주택을 상속받게 되었습니다. 26.4.에 상속받았기 때문에 앞으로 31.4.까지 5년 간은 이 상속 주택은 주택수에 포함되지 않게 됩니다.
만약, 그 기간 안에 지방 아파트를 1채 더 매수하게 된다면, 6억 이하의 경우 1.1%의 취득세를 내게되고, 추후에 지방 아파트를 먼저 매도를 하게 될 경우에는 3주택이긴 하지만 지방의 경우 현재 비조정대상지역이기 때문에 양도차익에 따라 6~45%의 기본세율만 적용받게 됩니다.
추가로 흔히들 시골 주택은 주택수에 포함이 되지 않는다라고 알고 계시지만, 현재 상속받은 주택이 시골 주택이라도 모두 다 주택수에 포함되지 않는 것은 아니며, 농어촌주택 특례 요건 혹은 지방 저가주택 특례 요건에 맞아야지만 주택수에 포함되지 않습니다.
오늘도 긴 글 읽어주셔서 감사합니다 ^^ㅎ