
✅핵심 내용 정리
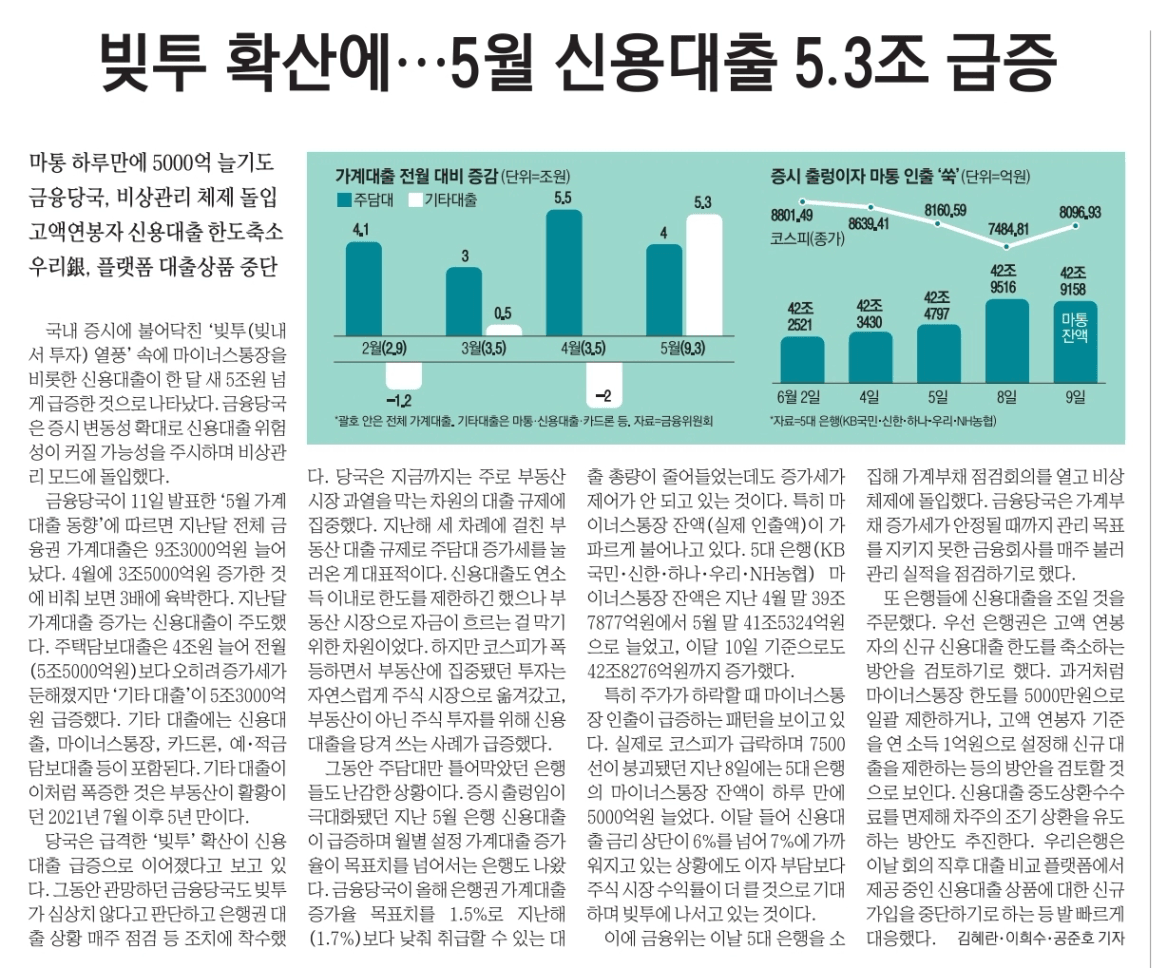
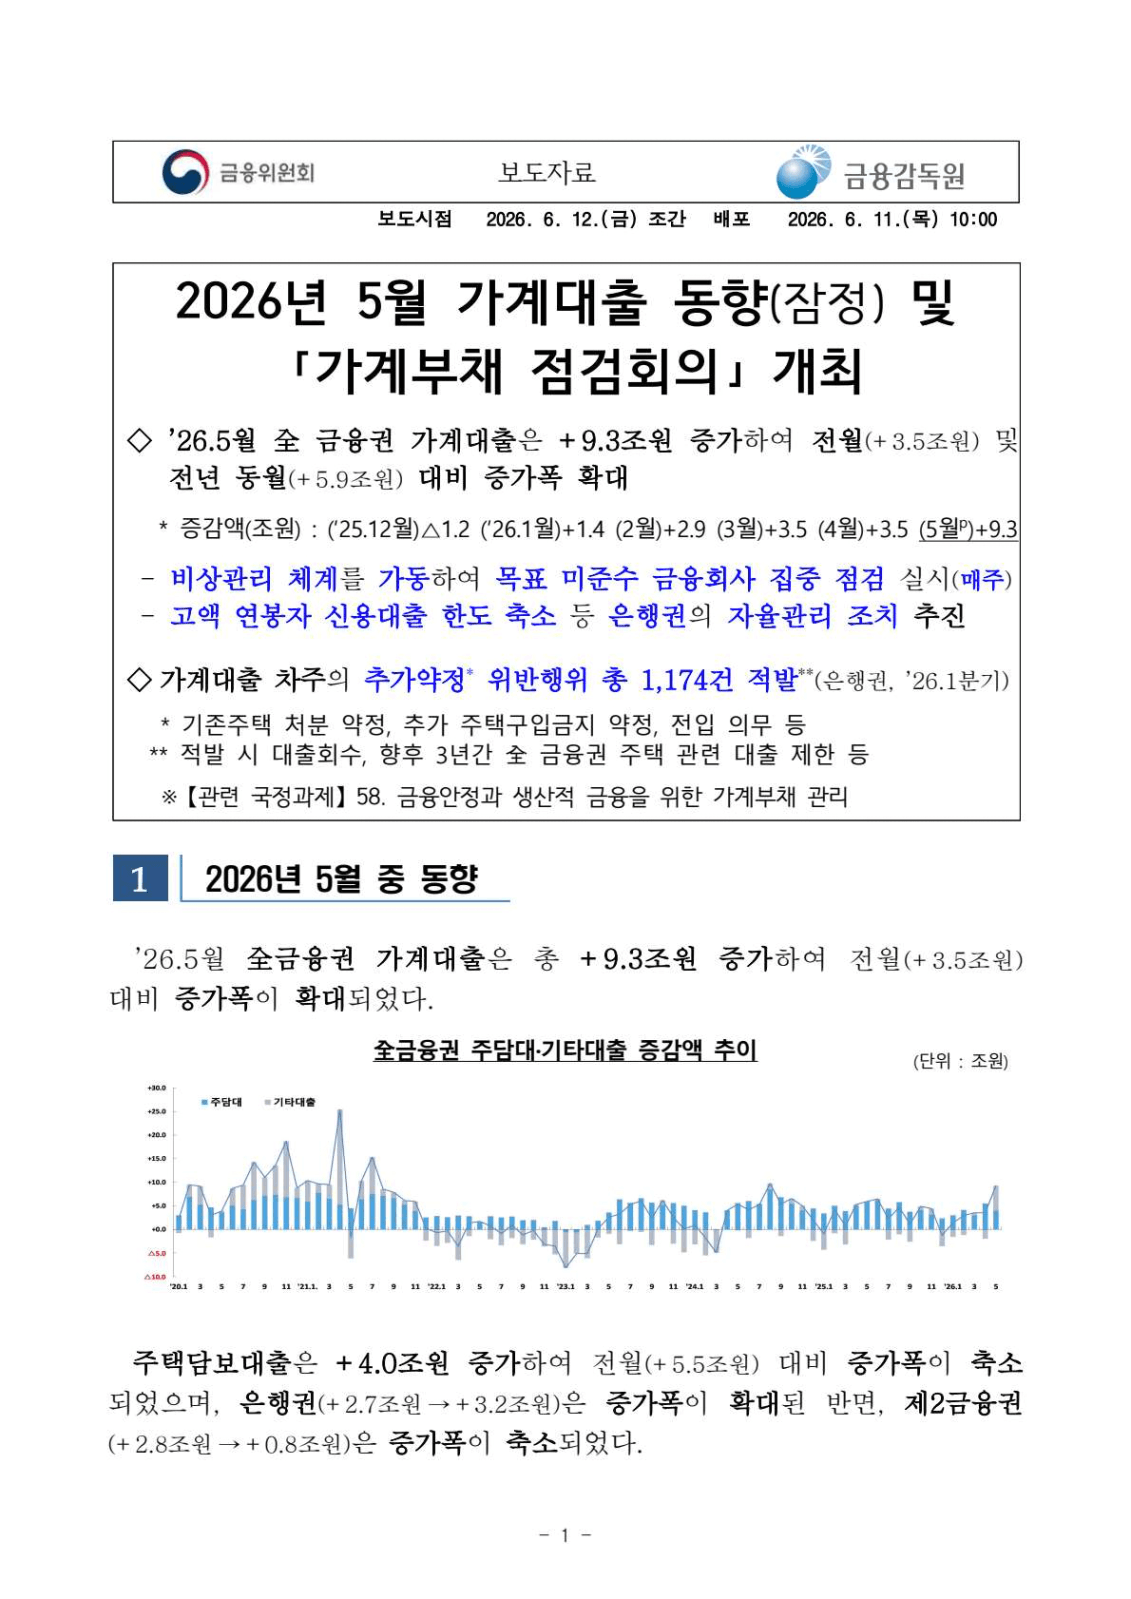
✔️ 일어난 일 : 5월 가계대출 9.3조원 폭증 / 기타대출(신용대출, 마통)이 5.3조원 증가해 비상관리 체제 돌입
✔️ 사건 배경 : 주식 시장 변동성이 커지면서 물타기, 빚투를 위해 신용대출을 끌어 쓰는 중
✔️ 상세 내용
- 4월 3.5조 증가 → 5월 9.3조 증가로 3배 육박
- 주택담보대출은 4조원 늘어 증가세 둔해짐
- 기타 대출(신용대출, 마이너스통장, 카드론, 예적금 담보대출) 5.3조 급증한건 21년 7월 이후 5년만
- 주가가 하락할 때 마이너스 통장 인출이 급증하는 패턴을 보여
- 시중은행을 소집해 고액 연봉자의 신용대출 한도 축소, 대출 비교 플랫폼 신규 가입 중단 등 옥죄기 카드 꺼냄
✅떠오르는 질문
Q. 금리도 오를 것으로 예상되는 이 상황에서 내가 주담대와 신대를 통해 갈아타기를 감행하는 게 맞을까?
- 일단 내가 고민하는 금리보다 한도가 문제가 될 수 있다.
- 주담대를 막으니 신용대출로 풍선효과가 생기는 걸 정부도 주시하고 있다.
- 분명히 나중에는 DSR 한도를 낮추거나 부동산 금액별 한도를 낮추는 등 극단적인 정책도 나올 수 있다.
- 지난 정권에서 15억 이상 대출을 막았던 것으로 기억한다.
- 더 좋은 곳으로 갈아탈 수 있다면 하고, 지금 같이 난이도가 더 높아지는 시장이라면 좋은 기회로 볼 수도 있다.
- 갈아타기를 시도한다면 오히려 더 빨리 계획을 실행하는게 맞아 보인다.
✅투자에 적용할 점 1가지
- 신용대출 만기 연장을 거절할 수도 있다 → 신용대출 활용은 배제하기
- 하반기로 갈수록 주담대 문턱이 낮아질 수 있다 → 입주가 당겨지더라도 8-9월 내 갈아탈 곳 찾아보기
- 대출이 안나오는 상황을 고려하여 백업 플랜 짜고 무리해서 목표단지를 잡지않기
- 적용점 : 주담대 금액도 보수적으로 잡고 만일의 사태를 대비한 기타대출 등도 알아놓기
✅새로 알게 된 것
- 주식 시장의 현 상황 : 주가가 떨어지면 대출이 줄어들고 조심하는 게 아니라 오히려 물타기를 위해 마통이 급증하는 현상을 보인다 → 과열되었고 투기적인 상황으로 볼 수 있다.
✅ 6월 신문기사
- #79 코인 거래 1년새 84% 하락 -> 코스피 2% 수준(26.06.01)
- #80 반도체 호황으로 5억 저리대출 + 동탄 매물 24% 증발(26.06.02)
- #81 서울 외곽/중소형 아파트 전셋값 급등(26.06.04)
- #82 서울아파트 68주 상승 & 지방선거 후 집값 변수 (26.06.05)
- #83 미국 금리공포에 반도체 차익실현 + 원달러 환율 1560원 (26.06.08)
- #84 이재명 정권의 부동산 정책 방향 (취임 1년 기자회견) (26.06.09)
- #85 반도체 머니 동탄, 국평 20억 돌파 (26.06.10)
- #86 빚투 확산에 5월 신용대출 5.3조 급증 (26.06.12)
(보도자료) 2026년 5월 가계대출 동향(잠정) 및 가계부채 점검회의 개최.pdf
다운로드


