안녕하세요
꿈이있는집 입니다 🙇🏻♀️
지난 1편에서는
보금자리론 받기 위한 첫번째 단추인
나의 소득이 얼마나 인정되는지 함께 봤는데요
[보꿈자리론 받기전 필독 시리즈]
소득이 확정되었으니
이제는 대출 한도로 넘어가 보겠습니다
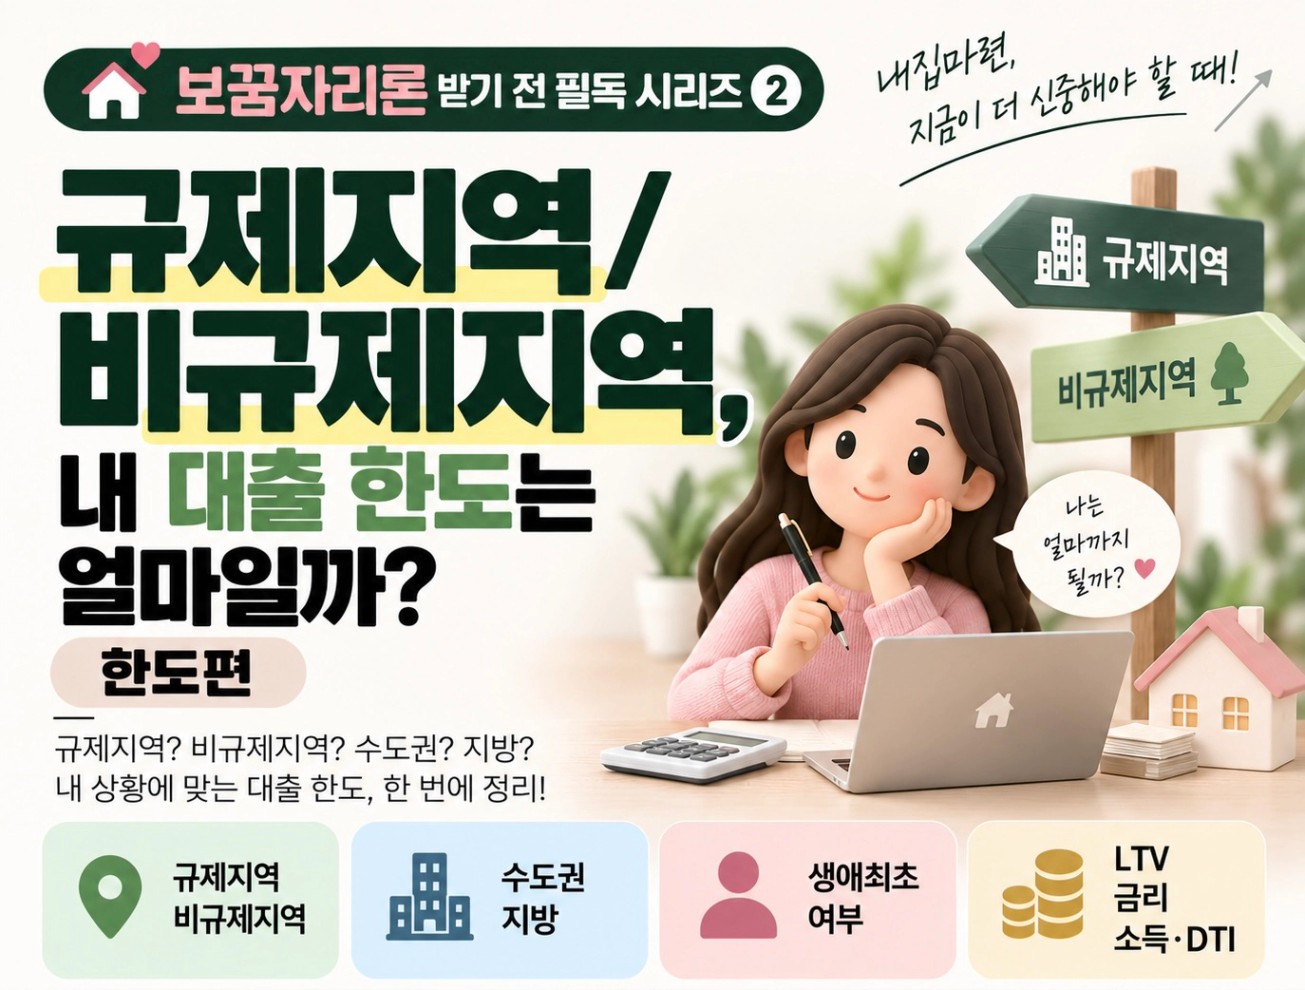
보금자리론 대출 한도는
규제지역인지 비규제지역인지,
수도권인지 지방인지,
생애최초인지 아닌지에 따라
LTV와 한도가 다르고
금리, 소득 DTI 까지 다 고려해야 하기 때문에
꽤 복잡하더라구요
그래서 이 글만 읽어도
나는 대출한도가 이만큼 나오겠구나! 라는 걸
알 수 있도록 쉽게 적어보겠습니다
가보시죠 🚀
대출한도
가장 먼저 알고 있어야 할 것은
최대 대출 한도 입니다
일반 한도 : 3.6억
(미성년자녀 2명 이상)다자녀, 전세사기 피해자 : 4억
생애최초 : 4.2억
생애최초라면 4.2억, 아니면 대부분 3.6억에 해당될텐데요
내가 어디에 해당하는지 확인, 최대한도를 알고 난 후
LTV와 DTI 를 고려한 나의 한도를 계산해봐야 합니다
이 금액을 초과해서 받을수는 없기 때문이에요
LTV와 DTI
대출 관련해서 많이 알아보셔서
잘 알고 계시겠지만 간단하게 설명 드리겠습니다
LTV : 담보인정비율, 주택가격에 적용하여 계산
DTI : 총부채상환비율
→ 주담대와 기타 부채에 대한 연간 원리금상환액을 연소득으로 나눈 비율
매수하고자 하는 주택이 6억 이하라면,
비율도 낮고 제약이 많은 DSR 적용하는 시중은행보다
DTI를 적용하는 보금자리론의 대출 가능금액이 더 크게 때문에 유리하게 되는 것이죠
그래서 얼마냐면요
LTV
- 60% : 수도권 규제지역
- 70% : 수도권 비규제지역
(단, 생애최초/무주택실수요자/전세사기피해자인 경우, 수도권 규제지역도 70%)
- 80% : 생애최초 비수도권 비규제DTI
- 50% : 규제지역
- 60% : 비규제지역 (단, 생애최초/무주택실수요자/전세사기피해자인 경우, 규제지역도 60%)
💡 Case Study
만약 연소득 7천, 자녀 2명의 신혼부부가
수도권 규제지역에 생애최초로 내집마련을 한다면,
LTV와 DTI는 얼마일까요?
(정답은 맨 아래에 공개하겠습니다)
금리
다음은 금리입니다
7-8월 백투백으로 기준금리가 인상되었지만
다행히 9월 금리는 8월과 동일합니다
아낌e보금자리론 기준 : 만기별 4.9%~5.2%
보금자리론 금리는 만기까지 고정이라는 막강한 장점이 있는데요, 대신 조금 비싼 감이 없지 않은 현 금리임에도 인하 신청이 되지 않는다는 단점도 있어요
우대금리는 최대 1% 한도로 중복적용이 가능합니다
연소득 7천이하 40세미만 청년 0.1%
저출생 해소 지원
- 연소득 7천이하 신혼부부 0.3%
- 신생아출산 0.2%
- 미성년 2자녀 0.5%
- 미성년 3자녀 0.7%한부모/장애인/다문화 0.7%
미분양 아파트 입주 0.2%
전세사기 피해자 1.0%
그렇지만 규제지역은 가산금리도 있습니다
규제지역인 경우 +0.2% (전세사기피해자 제외)
금리는 대출 한도와 원리금 부담에 영향이 있기 때문에
보금자리론을 신청하게 된다면 승인 날 때까지 금리가 오르지 않기를 기도해보아요 🙏🏻
대출 가능 금액 조회
이제 내 조건을 고려한
예상 대출 가능 금액을 조회하고
예산을 확정해보겠습니다
대출예상액은 위 사이트에서 조회가 가능한데요
얼마의 가격의 예산으로 확정해야할지
사례를 통해 함께 알아보겠습니다
💡Case Study
연소득 7천, 자녀 2명의 신혼부부가
수도권 규제지역에 생애최초로 내집마련을 하는 경우,
조건 : 소득 7천, 자녀 2명, 신혼부부, 수도권 규제지역, 생애최초
대출 한도 : 4.2억 (생애최초)
LTV : 70% (규제지역 60% 이지만, 생애최초)
DTI : 60% (규제지역 50% 이지만, 생애최초)
금리 : 우대금리 0.8% (신혼, 자녀2명)
가산금리 0.2% (규제지역)
→ 40년 5.15%, 0.6% 차감 시 최종금리 4.55%
결론적으로 이 신혼부부는
주택가격 최대 6억까지 LTV 70%를 적용하여
보금자리론 대출을 받을 수 있었습니다
여기서 잠깐🚨‼️
주택가격은 매매가와 KB시세 중 낮은 금액으로 적용되기 때문에, 매매가보다 KB시세가 낮다면 KB시세에 LTV를 적용해서 계산해주셔야 해요
만약 신혼부부대비 소득이 적은 싱글의 경우
소득 DTI가 허용되는 범위인지 확인하면서
대출 가능금액 조회하고 매매가 범위를 정해야 하는데요
이 부분은 바로 다음편에서 다뤄볼게요!
긴 글 읽어주셔서 감사합니다 🩵