
✅ 핵심 내용 정리
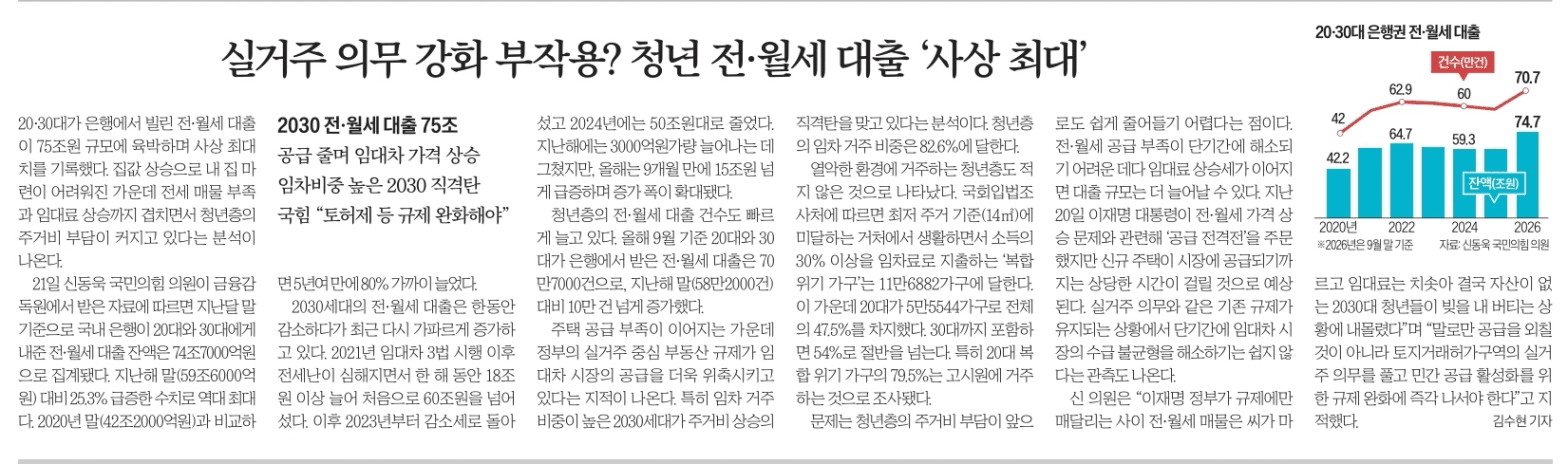
✔️ 일어난 일 : 2030 은행권 전월세 대출 잔액이 9월 기준 74.7조 기록 → 25년 말 59.6조 대비 25% 증가
✔️ 사건 배경 : 주택 공급 부족과 임대료 상승 ← 실거주 중심 부동산 규제
✔️ 상세 내용
대출 건수 9월 70.7만건 → 2025년 58.2만건 보다 훨씬 높아
청년층 임차 거주 비중 82%로 주거비 상승의 직격탄
토지거래허가구역의 실거주 의무 + 민간 공급 규제 지적
✅ 떠오르는 질문
Q. 2030은 전월세 매물이 많았더라도 빚을 내서 더 좋은 주거지를 선택하진 않았을까?
빌라 대신 10평대 아파트에 살며 주거의 질을 높이고 싶어하는 의지도 있을 것이다.
문제는 그들이 고를 수 있는, 선택할 수 있는 선택지가 없어지고 있다는 것이다.
정부는 갭투자를 막겠다며 ‘실거주 의무’와 ‘토지거래허가제’를 시행했고 전월세 매물이 없어지고 있다.
전월세 시장의 주요 공급처는 민간, 다주택자이다. 정부의 공공임대는 10% 수준밖에 되지 않기에 가격이 오를 수 밖에 없는 상황이다.
게다가 이번 정부의 반도체 사이클 기회(세금)와 막대한 재정 확대로 시중에 돈이 늘어나면서 자산의 가격은 오를 수 밖에 없는 상항도 만들어지고 있다.
결국 화난 민심을 돌리기 위해 정부가 토허제를 풀 것인가? 혹은 다른 방법이 무엇이 있을지 고민해봐야한다.
✅ 투자에 적용할 점 1가지
결국 정부와 대통령, 국회의원은 표를 먹고 산다.
그런 사람들의 지지율 하락은 정책의 일관성을 무너뜨릴 수도 있다.
토허제가 풀린다면? 혹은 다른 완화 규제가 나온다면 어떤 행동을 할 수 있는지 생각해보고 시나리오를 짜보자
착한 임대인 혜택 같은것도 생길 수 있지 않을까? (양도세, 보유세 완화 등)
적용점 : 규제 완화의 가능성 고려 + 내 투자에 적용
✅ 9월 신문기사
✅ 10월 신문기사


