인플레이션과 자산소유
같은 인플레이션인데 왜 누구는 힘들고 누구는 괜찮을까?
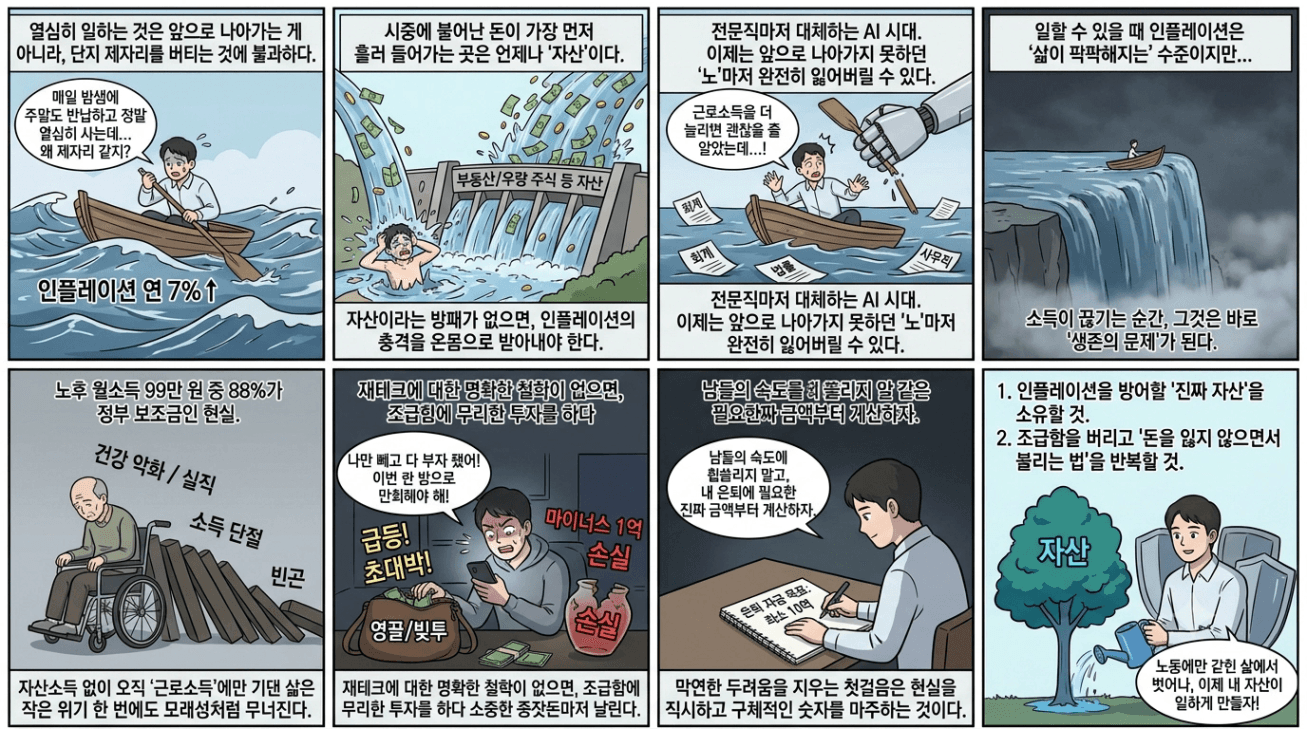
• 불어난 돈이 가장 먼저 흘러가는 곳이 자산이기 때문
• 자산이 없으면 인플레이션을 그대로 맞게됨
• 인플레이션 상승률은 연 7% 정도(?). 열심히 일하는 것은 제자리를 지키는 것에 불과함
• 열일한다 = 나아가는게 아닌, 제자리에 머무는것
AI와 일자리
- AI가 직업을 대체함
- 열심히 일한다는 것도 불가능해질수있는 현실
- 제자리에 머무는 것조차 허락되지 않을 수 있음
소득절벽, 노후빈곤
노인 소득의 현실
• 월 소득 99만 원 중 88%가 이전소득(국가가 주는 돈)
• 노후빈곤이 시작되는 계기
-건강 악화: 가족 간병, 근로 중 부상
- 예상 못한 위기: 사업 부도, 실직
• 한국사회의 고질적 문제이고, 나아지기는커녕 더 심해지고 있음
악순환의 굴레: 건강 악화 → 파산 → 고용 불안
• 이 루프의 핵심은 근로소득에만 의존한다는 점
• 지금 당장은 괜찮아도, 실직하거나 다치면 바로 위기
• 노인 일자리를 만들겠다는 정책은 근본 해결책이 아님
💥 젊을 때 근로소득만 있으면 → 양극화의 희생양
💥 나이 들어 근로소득만 있으면 → 생존 자체가 어려움
한국 경제 아이러니
• 한국은 고령층의 약 40%가 빈곤. 반면 세계수출 4위.
• 이유는 젊을 때 근로소득에 의존하며 자산소득을 만들지 못했기 때문(열기-소득절벽그래프 참조)
재테크 인식이 없으면 생기는 일
- FOMO → 무리한 레버리지 → 손실
- 투자대상에 대한 이해없이 투자 → 손실
✅ 1강에서 적용할 점
1. 자산을 가질 것
인플레이션은 통화량이 늘어나는 것이다 → 늘어난 돈이 가장 먼저 담기는 곳은 자산이다 → 그러니 자산을 가져야 한다 → 더 먼저, 더 많이 담기는 자산을 가지려고 노력해야 한다.
2. 재테크에 대한 인식을 가질 것
1)은퇴 후 원하는 삶에 필요한 금액을 직접 계산하고 현실을 인식하기
2)재정적 목표 설정하기
3)인플레이션, 근로소득, 노후파산에 대한 지식 갖추기
돈을 잃지 않으면서 불리는 방법을 배우고 반복해야겠다!! 어떻게?
-부동산으로 순자산 10억 만들기
-재테크 이해도높이기(주머니)
-대안투자 공부하기(ETF)