안녕하세요
함께 성장하고 투자하고 싶은 월부지니1입니다.
인턴튜터님 칼럼을 읽다가 발견한 익숙하지만 낯선 단어를 발견하였습니다.
바로 등록임대, 상생임대 제도입니다.
🔻인턴 튜터님 칼럼 : [중요] 8·3 세제개편 후속조치, 무엇이 달라졌고 무엇을 준비해야 할까요?
https://weolbu.com/s/RLApzCb59u
단어는 익숙하지만 실제 어떤 제도인지 알지 못하고 있었는데요,
이번 기회를 통해 제대로 알아보려고 합니다.
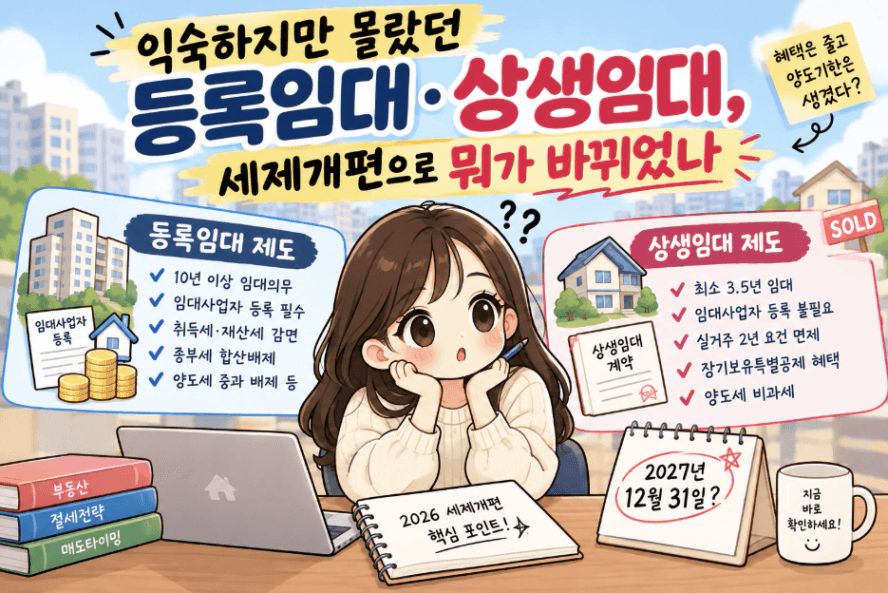
등록임대 제도
(민간임대인이 임대사업자로 등록하여 장기간 임대하는 제도)
먼저 알아볼 제도는 우리가 흔히 말하는 “등록매입임대 아파트”를 등록하는 제도인 매입임대 제도입니다.
우리가 흔희 아는 임대사업자를 등록하고 핵심요건을 만족하면 세금 혜택을 가질 수 있는 제도입니다.
○ 의무사항 :
- 임대의무기간 : 10년 이상(장기일반민간임대) 의무
- 임대료 증액 제한 : 기존 임대료의 5% 이내
- 대상 주택 : 아파트의 경우 등록제한이 있지만 다세대, 다가구, 오피스텔 등 비아파트를 중심으로는 여전히 유효
⭕주요혜택(장점) :
- 취득세 감면
- 재산세 감면
- 종합부동산세 합산배제
- 양도소득세 중과 배제 및 장기보유특별공제 우대
❌ 단점 :
- 긴 의무 임대 기간 및 과태료 부담 : 최소 8년~10년 동안 의무적으로 임대를 유지해야 하며, 중도에 임의 양도하거나 의무를 위반할 경우 주택당 최대 3,000만 원의 과태료가 부과됩니다.
- 엄격한 임대사업자 의무사항
○ 유의사항 :
- 임대의무 기간 내 매도 제한(위반 시 상당한 과태료)
○ 최근 달라진점 :
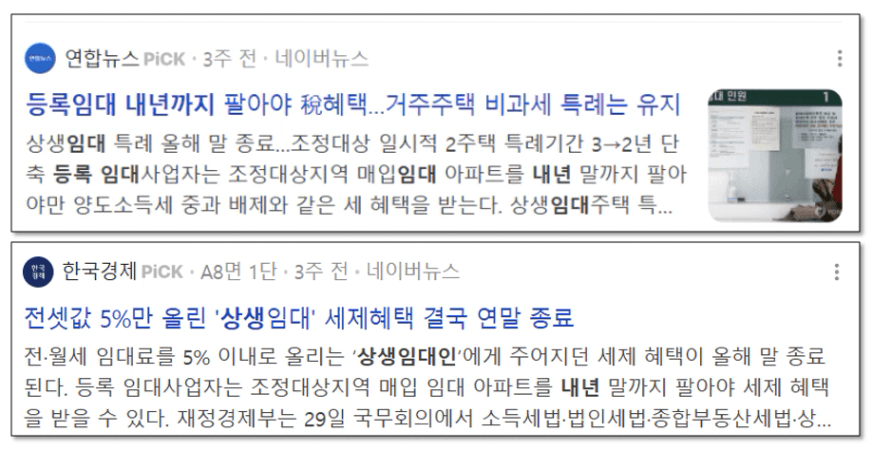
- 8.3세제 개편안에 따라 2027년말까지 매도하여야 양도세 중과 배제 대상이 됩니다.
상생임대 제도
(직전 임대차 계약 대비 임대료를 5% 이내로 인상하여 계약을 체결하면 양도세 비과세 혜택을 주는 제도)
상생임대 제도의 경우 등록임대 제도와는 다르게 임대사업자 등록을 하지 않아도 혜택을 볼 수 있는 제도입니다.
상생임대 혜택은 별도의 사전 등록 절차가 아니라, 주택을 양도한 후 양도소득세 신고 시 신청하는 제도로 임대사업자를 등록하지 않고도 혜택을 누릴 수 있다는 장점이 있습니다.
○ 의무사항 :
- 직전 임대차계약 : 주택 취득 후 1년 6개월 이상 유지된 임대차계약이 있어야 함
- 상생임대계약 : 직전 계약 대비 임대료(보증금 및 월세)를 5% 이내로 인상하고 해당 계약을 2년 이상 유지
⭕ 주요혜택(장점) :
- 실거주 의무 면제 : 1세대 1주택 양도소득세 비과세를 받기 위한 2년 실거주 요건 면제(실제 입주하여 살지 않고 임대만 놓았더라도 비과세 실거주 충족으로 인정)
- 장기보유특별공제: 1세대 1주택 장기보유특별공제(최대 80%) 적용 시 필요한 거주 기간 요건도 충족된 것으로 간주합니다.
- 의무기간 최소화 : 등록임대처럼 8~10년 묶이지 않고 직전계약(1.5년) + 상생계약(2년) 총3.5년 임대조건만 충족하면 됨
- 의무 위반 시 과태료 없음: 요건을 채우지 못할 경우 단지 상생임대인 혜택(양도세 비과세 등)을 못 받는 것일 뿐, 별도의 행정 과태료가 나오지 않음
❌ 단점 :
- 한시적 제도 및 제한적 혜택 : 계약 체결 기한이 정해져 있는 한시 제도이며, 핵심 혜택이 '양도소득세'에 집중되어 있어 보유세(종부세·재산세)나 취득세 감면 혜택은 없습니다.
- 승계 계약 인정 불가 : 전세를 끼고 매수한 기존 임대차계약은 '직전계약'으로 인정되지 않으므로, 매수 후 본인이 직접 새 임차인과 계약을 체결해 1년 6개월을 채워야 하는 시차 발생.
- 최종 1주택 상태여야 실효성 확보 : 상생계약 체결 시점에는 다주택자여도 상관없으나, 최종 양도 시점에는 1세대 1주택자여야 혜택을 실제로 누릴 수 있습니다.
○ 유의사항:
- 임대사업자 등록을 따로 하지 않고도 실거주 없이 양도세 비과세 요건을 채울 수 있는 절세 기회로 널리 활용됩니다.
○ 최근 달라진점 :
- 거주요건 면제 특례를 위한 양도기한이 설정되었으며, 앞으로 임대가 종료된다면 1년 이내, 최종 2029년 연말까지 신고해야 양도세 비과세 혜택을 받을 수 있습니다.
표로 비교해보는 등록임대제도와 상생임대인 제도
구분 | 등록임대 제도 | 상생임대 제도 |
임대 의무 기간 | 10년 이상 (장기) | 최소 3.5년 (상생임대계약 1회 유지) |
임대사업자 등록 | 필수 (지자체 + 세무서) | 불필요 (일반 개인 임대인 가능) |
핵심 혜택 | 종합부동산세 합산배제, 취득세·재산세 감면, 양도세 중과 배제 등 | 1세대 1주택 양도세 비과세 실거주 2년 요건 면제 |
적용 목적 | 보유세 및 다주택자 세금 절감, 장기 보유 | 실거주하기 어려운 주택의 양도세 비과세 요건 충족 |
2026년 세제 개편되면서 바뀐 점
최근 세제개편안이 발표됨에 따라 이전과는 달라진 점이 많은데요, 이 점을 한번 짚고 넘어가도록 하겠습니다.
| 등록매입임대주택: 세제 혜택의 단계적 축소
조정대상지역 내 매입임대 아파트에 영구적으로 적용되던 양도세 중과 배제 및 장기보유특별공제(장특공) 혜택이 단계적으로 폐지됩니다.
- 2027년 12월 31일까지 양도 시: 현행 혜택(중과 배제 + 장특공 50% 우대) 유지
- 2028년 중 양도 시: 중과세율 1/2만 적용(5~15%p 추가), 장특공 우대 30%로 축소
2029년 이후 양도 시: 양도세 정상 중과 및 장특공 우대 완전 배제
(단, 빌라·다세대 등 비아파트 및 지방 아파트 등은 종전 특례 유지)
→ 최대 세제 혜택을 받기 위해서는 2027년까지 매도를 해야 하며 앞으로 임대사업자 물건이 시장에 출현할 확률이 높아졌습니다.
| 상생임대주택 특례: '양도 기한' 신설
기존에는 상생임대 요건(임대료 5% 이내 인상 후 2년 임대)을 채우면 언젠가 매도하더라도 실거주 2년 요건이 무기한 면제되었습니다. 그러나 개편안에 따라 계약 종료 후 일정 기한 내에 집을 팔아야만 혜택을 적용받을 수 있게 됩니다.
- 상생계약 체결 기한: 2026년 12월 31일까지 유지
- 양도 기한 제한:
• 임대계약이 2026년 12월 31일 이전 종료 시 ➔ 2027년 12월 31일까지 양도해야 적용
• 임대계약이 2027년 1월 1일 이후 종료 시 ➔ 계약 종료 후 1년 이내(최대 2029년 12월 31일까지) 양도해야 적용
→ 요건을 갖췄더라도 매도 타이밍을 놓치면 실거주 2년을 하지 않을 경우 비과세/장특공 우대를 받지 못하므로, 매도 계획 수립이 매우 중요해졌습니다.
이렇게 오늘은 익숙하지만 생소한 등록임대, 상생임대 제도에 대해 알아보았습니다.
두 제도 모두 임대인에게 세금 혜택을 제공하지만, 적용 요건과 혜택의 범위, 의무사항은 서로 다릅니다.
특히 최근 세제 개편으로 달라지는 내용이 있는 만큼, 제도에 대한 깊이 있는 이해가 있어야 하는 시점입니다.
그리고 이러한 개편이 우리에게 주는 기회도 잘 포착할 수 있어야 합니다.
다음 시간에는 등록임대 제도가 2026년 세제개편으로 인해 어떤 영향을 받았고, 현재 시장에서 어떻게 반응하고 있으며 이것이 우리에게 어떻게 기회로 작용하고 있는지 알아보고자 합니다.
긴 글 읽어주셔서 감사합니다.