"이 정도는 다들 내나요?"
안녕하세요. 재이리입니다 :)
"보험료만 매달 30만 원인데,
이 정도는 다들 내나요?"
부모님이 들어주신 보험, 취업하고 가입한 보험,
부족하다는 말에 추가한 보험까지.
하나씩 낼 때는 몰랐는데 합쳐보니 부담스럽죠.
줄이자니 나중에 아플까 걱정되고,
그대로 두자니 돈이 안 모이고요.
결론부터 말씀드리면,
평균보다 많이 낸다고 당장 줄여야 하는 건 아니에요.
금액보다 먼저 확인할 것이 3가지 있거든요.
또래 평균부터 함께 볼까요?
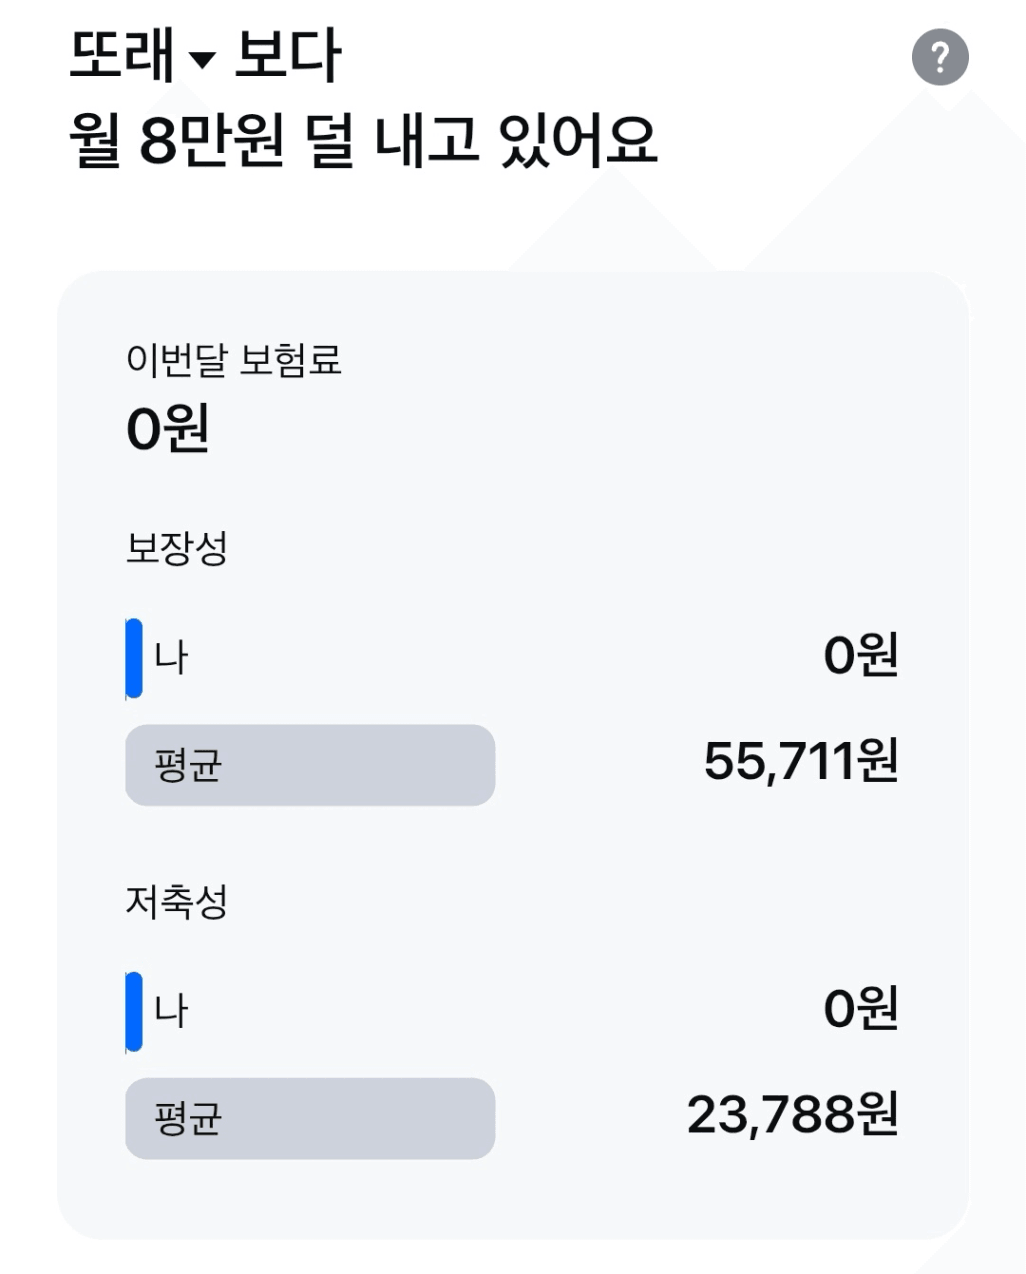
30·40대는
매달 보험료를 얼마나 낼까?
네이버페이가 2025년 5월 공개한 콘텐츠의
'월평균 보험료' 표를 보면 다음과 같아요.
연령 | 남성 | 여성 |
|---|---|---|
30대 | 13만 7,700원 | 15만 7,500원 |
40대 | 19만 7,400원 | 24만 5,500원 |
"어, 나는 이것보다 많이 내는데?"
그래도 괜찮아요.
같은 나이라도 건강 상태,
부양가족, 보장 내용, 납입 기간이 모두 다르니까요.
평균은 다른 사람들이 내는 금액이지,
내가 맞춰야 할 정답이 아니에요.
그렇다면 무엇을 봐야 할까요?
아래 3가지 중 내 상황과 가까운 것부터 확인해 보세요.
1. "좋다고 해서 들었어요"라면? 보장부터 확인하세요
"암보험 하나 있고, 종합보험도 있어요."
"좋다고 해서 넣었는데 정확히는 모르겠어요."
보험 이름은 알아도, 어떤 상황에서 얼마를 받는지
설명하기는 어려울 수 있어요.
가입한 보험 하나를 떠올리며 아래 문장을 채워보세요.
나는 매달 ___원을 내고, ___한 일이 생기면 ___원을 받는다.
하나의 보험에 여러 보장이 있다면
주요 보장 하나만 생각해도 괜찮아요.
문장을 채우기 어렵다면,
보험을 더 가입하거나 해지하기 전에
내가 무엇에 돈을 내고 있는지부터 확인할 때예요.
- TIP 두꺼운 약관을 처음부터 전부 읽으려 하지 마세요. 보험사 앱이나 보험증권에서 '가입담보'와 '가입금액'을 먼저 찾아보면 돼요.
- 주의 가입금액과 실제 지급액은 조건에 따라 다를 수 있어요. 지급 조건도 함께 확인하세요.
용어가 어렵다면 개인정보를 가린 보장내역을
ChatGPT에 첨부해 이렇게 물어볼 수 있어요.
"이 자료에 적힌 보장을 쉬운 말로 정리해줘. 자료만으로 알 수 없는 지급 조건은 추측하지 말고, 보험사에 확인할 질문으로 따로 적어줘."
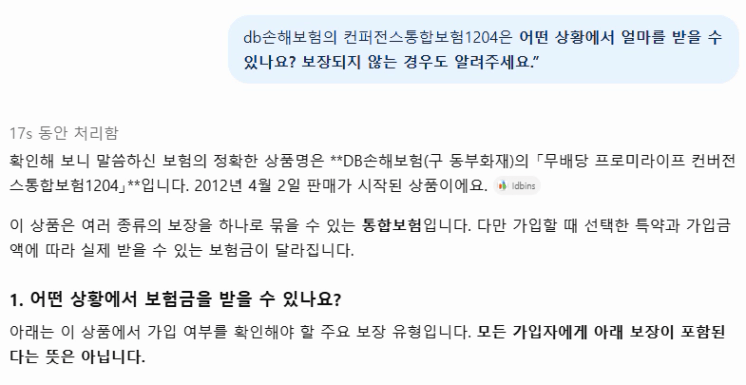
AI는 내용을 이해하는 보조 도구로만 활용하고,
실제 지급 조건은 해당 약관과 보험사 안내로
확인해 주세요.
2. "회사에도 실손이 있어요"라면? 중복 여부를 확인하세요
보험을 여러 개 가입했다고
보험금도 무조건 여러 번 받는 건 아니에요.
대표적인 예가 실손의료보험이에요.
구분 | 실손의료보험 | 정액형 보장 (암 진단비 등) |
|---|---|---|
받는 금액 | 실제 부담한 의료비 범위 안에서 | 약정한 금액 |
여러 개 가입하면 | 보험사들이 나누어 보상 | 조건을 충족하면 계약별로 받을 수 있음 |
직장인이라면 개인 실손보험뿐 아니라
회사 단체보험에도 실손 보장이 있는지 확인해 보세요.
저도 개인 실손보험이 있어서, 회사에서
선택할 수 있는 단체실손은 매년 제외하고 있어요.
겹치는 실손을 발견했다면 보험사에 이렇게 물어보세요.
"두 보험의 보장 차이가 무엇인가요?
하나를 중지할 수 있는지,
나중에 재개할 조건도 알려주세요."
- 주의 가입 시기에 따라 보장 범위와 자기부담금이 다를 수 있어요. 중복이라는 이유만으로 바로 해지하지 마세요!
주의 암 진단비 같은 정액형 보장은 실손과 달라요.
보험 이름만 보고 불필요한 중복이라고 판단하면 안 돼요.
3. "보험료 내면 남는 게 없어요" 라면? 유지 부담을 확인하세요
보험은 미래의 큰 지출에 대비하는 돈이에요.
그런데 보험료를 내고 나면 지금의 생활이 버겁다면,
계속 유지할 수 있는 구성인지 살펴봐야 해요.
예를 들어
생활비가 부족해 카드 결제를 미루면서도,
보험료만은 '원래 나가는 돈'이라
그대로 두고 있다면 어떨까요?
이때는 또래보다 싸게 가입했는지보다
현재 소득으로 계속 감당할 수 있는지가 먼저예요.
이런 상태라면 | 먼저 확인해 보세요 |
|---|---|
보험료를 내면 생활비가 부족해요 | 계약별 보험료와 조정 가능한 항목 |
처음보다 보험료가 많이 올랐어요 | 갱신된 보장과 인상 내역 |
휴직 등으로 소득이 줄 예정이에요 | 남은 납입 기간과 월 부담 |
주의 갱신형 보장은 갱신할 때 연령이나 위험률 등의 변화로 보험료가 오를 수 있어요. 지금 내는 금액뿐 아니라 납입 기간과 갱신 조건까지 확인하세요.
- TIP 해당하는 항목이 있다면 무조건 없애기보다, 보장금액이나 특약을 조정할 수 있는지 문의해 보세요.
문의할 때는 이 두 가지를 꼭 함께 물어보세요.
"얼마나 줄어드나요?"
"그 대신 어떤 보장이 줄어드나요?"
평균보다 높다고
해지부터 하면 안 되는 이유
- 중도해지 환급금이 낸 돈보다 적거나 없을 수 있어요
- 새 보험은 건강 상태 등에 따라 가입이 거절되거나 조건이 달라질 수 있어요
한눈에 보는 내 보험 점검표 ✅
내 상황 | 확인할 것 | 해볼 일 |
|---|---|---|
보장을 잘 몰라요 | 가입담보, 가입금액, 지급 조건 | 보장 문장 채워보기 |
회사에도 실손이 있어요 | 개인 실손과 단체실손의 보장 차이 | 중지와 재개 조건 문의하기 |
보험료가 버거워요 | 계약별 보험료, 납입 기간, 갱신 조건 | 보장금액이나 특약 조정 문의하기 |
오늘은 이것 하나만 해보세요
보험료가 가장 많이 나가는 계약 하나를 골라,
'월 얼마를 내고 어떤 보장을 받는지' 한 줄로 적어보세요.
내 보험을 알고 나면 막연히
불안해서 유지하던 상태에서 벗어나,
무엇을 남기고 무엇을 해지해볼지 질문할 수 있어요.
필요한 보장은 챙기면서,
지금의 생활과 저축도 이어갈 수 있도록요.
보험료뿐 아니라 매달 나가는 돈을
어떻게 점검해야 할지 막막하다면,
이번 종잣돈 모으기 기초반에서
돈관리의 기준부터 함께 배워보세요 :)