안녕하세요.
모든 것이 응답 될 응답이 입니다.
요즘 서울/수도권이 규제 지역으로 묶인 이후
많은 분들이 내집마련을 고민하시는 것을 알 수 있었는데요.
주택담보대출을 알아볼 때 꼭 확인해야 하는 KB 시세에 대해 이야기해 보려고 합니다.
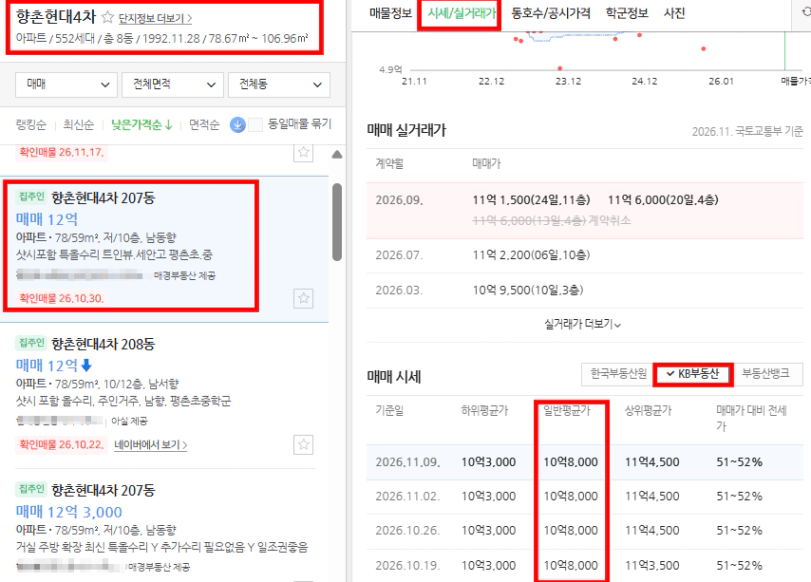
부동산을 매수 할 때 우리는 네이버 부동산의 호가를 확인하고 예산을 책정 합니다.
하지만 여기서 확인해야 할 것이 또 있습니다.
바로 내가 매수하려는 아파트의 KB 시세 입니다.
내가 사는 가격와 은행이 평가하는 가격은 다를 수 있습니다.
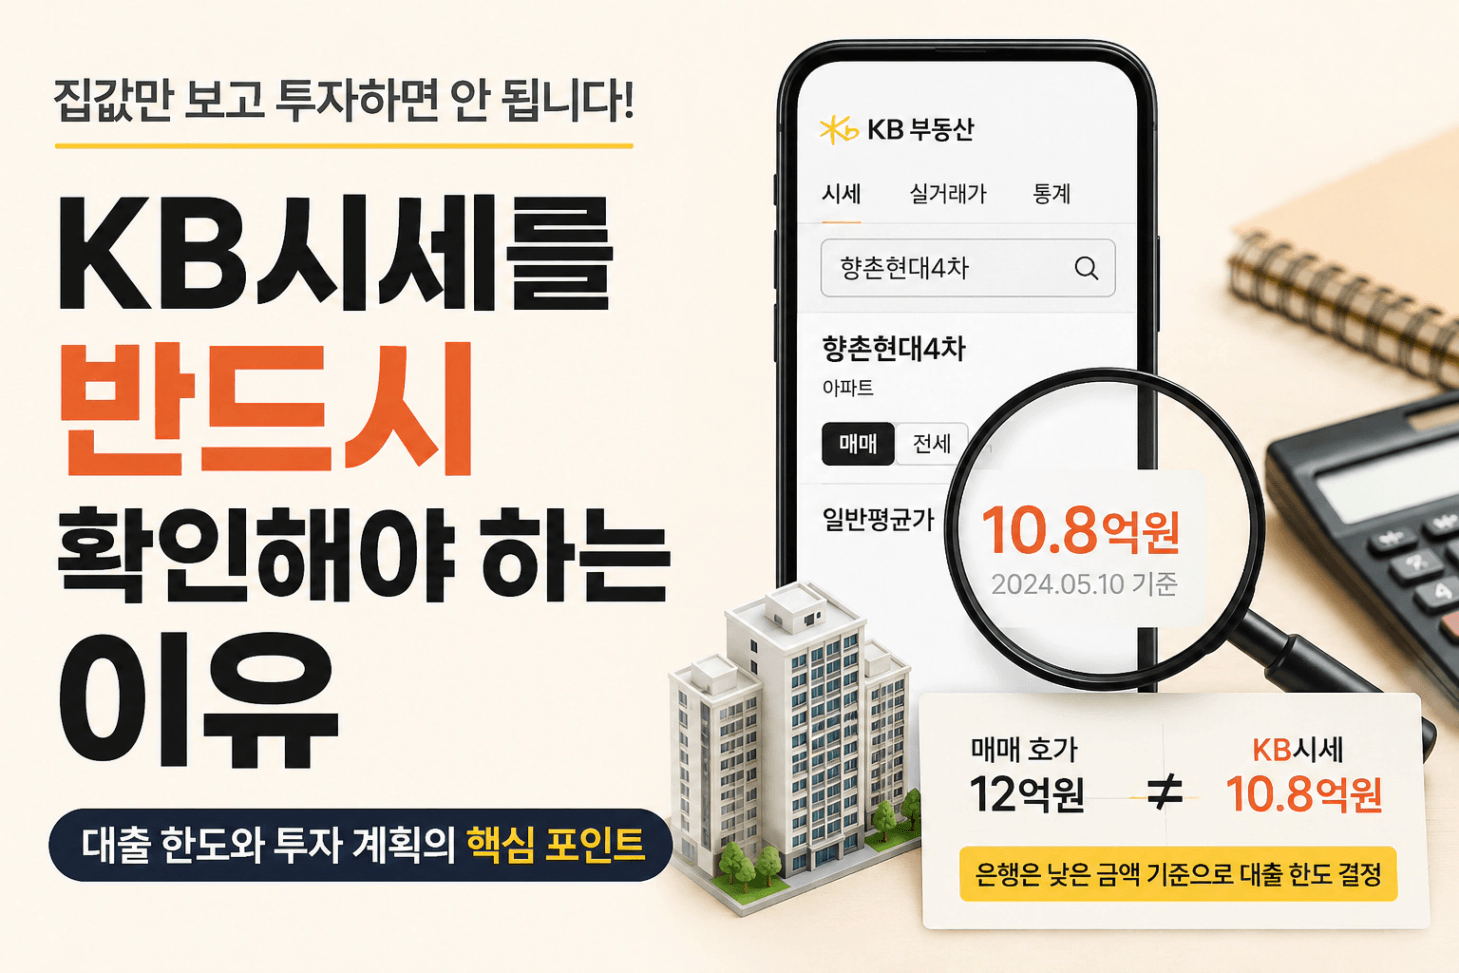
예를 들어 향촌현대4차의 매매 호가는 12억이지만, KB 시세는 10.8억 입니다.
내가 실제로 12억에 매수 한다고 해서 은행도 해당 아파트의 가치를 12억에 인정해 주는 것이 아닙니다.
주택담보대출은 매매가격과 KB 시세 일반평균가 중 더 낮은금액으로 한도가 결정됩니다.
2. KB 시세에 따라 대출 가능 금액이 달라질 수 있습니다.
예를 들면,
매매가격은 10억원으로 동일하지만 KB 시세가 다르다면 대출액도 다릅니다. (LTV 40% 기준)
| A아파트 | B아파트 |
매매가격 | 10억 | 10억 |
KB시세 | 10억 | 9억 |
대출 가능액 | 4억 | 3.6억 |
매매가격은 같지만 KB시세가 달라대출 가능금액에 차이가 발생합니다.
실제 대출은 매수 목적의 담보평가 방식, DSR, 지역별 규제, 대출 한도 및 은행 심사 등에 따라 달라질 수 있습니다.
3. 매수 전에 KB 시세를 확인해야 합니다.
투자 후보 단지를 검토할 때 매매가격만 확인하는 것이 아니라 KB 시세도 함께 확인하는 것이 반드시 필요합니다.
특히 투자금이 빠듯한 상황이라면
예상했던 대출금과 실제 대출 가능금액의 차이가 투자 의사 결정에 큰 영향을 줄 수 있습니다.
매수 계약을 체결하고 나서 대출이 예상보다 적게 나온다면 잔금 계획에도 문제가 생길 수 있겠죠.
따라서 매수 전에는 다음 사항을 함께 확인해야 합니다.
- KB시세 일반평균가
- 실제 매매가격
- 적용 가능한 LTV
- DSR에 따른 대출 가능 금액
- 은행에서 인정하는 담보평가액
- 잔금일까지 대출 실행 가능 여부
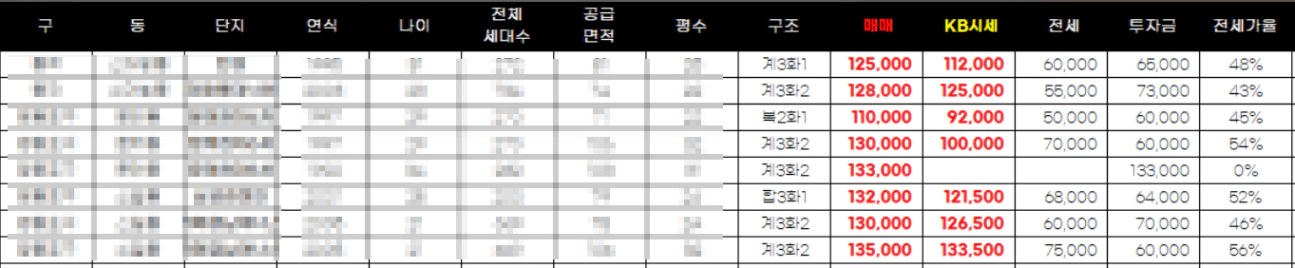
많은 분들이 내집마련 후보지역의 전수조사를 시행하실 텐데요.
어느정도 단지가 추려 졌다면, KB 시세도 함께 조사하여 예산 범위 내에 들어오는지 함께 검토하시면 좋겠습니다.
KB 시세는 네이버 부동산 → 매물 클릭 → 시세/실거래가 → KB부동산 → 일반평균가로 확인하시면 됩니다.