안녕하세요
꿈이있는집 입니다 🙇🏻♀️
지난 시리즈에서는
보금자리론를 위한 소득,대출,예산을 알 수 있었는데요
[보꿈자리론 받기전 필독 시리즈]
오늘은 응용편 1탄으로 찾아왔습니다
5-6억 이하의 내집마련을 할 때
사실 금리가 낮은 디딤돌로 받고 싶은데
대출한도가 적다는 단점 때문에
어쩔수 없이 보금자리론을 선택하는 경우가 많은데요
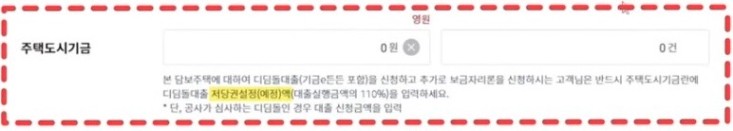
“본 주택에 대해 디딤돌대출을 신청하고
추가로 보금자리론 신청하시는 경우”
보금자리론 신청을 추가로 할 수 있다고요…!?? 😱
그렇다면 어떤 요건을 충족해야
디딤돌과 보금자리론 둘 다 받을 수 있을까요?
디딤돌 대출 조건 확인부터
디딤돌과 보금자리론을 둘 다 신청하려면
디딤돌대출을 신청할 수 있는 요건부터 충족해야해요
조건의 경우에는 위 참조한 링크에서
드림텔러님이 잘 정리해주셔서 참고하시면 되는데요
정리하면,
주택가격 한도 : 5억 (신혼부부/2자녀는 6억)
부부합산/단독 연소득 : 6천만원 이하
(생초/신혼/2자녀 7천)
대출한도 : 2.5억
순자산 가액 한도 : 5.11억
여기서 주의할 것은
만 30세 이상 미혼 1인(단독) 세대주 입니다
미혼 1인 단독 세대주인 경우,
별도 예외조건에 해당하지 않는다면
주택가격 3억 (5억 ❌)
전용면적 60m2 (85m2 ❌)
최대 대출한도 1.5억/생초 2억 (3.2억 ❌)
로 주택가격 부터 면적, 대출한도까지
대폭 줄어듭니다 😭
(3억 집이 서울에 어디있냐고요..)
그래도 다행히 빠져나올 방법은 있더라구요
만 60세 이상의 직계존속(또는 미성년 형제자매)을 6개월 이상 부양한 경우에 한하여, 만 30세 미만이든 아니든 현행기준인 주택가격 5억으로 적용이 됩니다
디딤돌 대출은
세대주세대원 모두 무주택자 라는 조건도 있기 때문에
확실히 보금자리론 보다 조건이 좀 더 까다로운 것을 알 수 있습니다
디딤돌x보금자리론 예산
디딤돌 신청이 가능하다는 확인을 했다면,
얼마나 대출이 가능할지 예산을 확정 지어보겠습니다
소득요건을 충족한 신혼부부
생애최초 수도권 LTV 70%
KB시세와 매매가중 낮은 금액 : 6억 (미혼은 5억 최대)
으로 가정할 경우,
최대 대출 가능한 금액은 이렇게 계산할 수 있어요
a) 보금자리론 최대 한도 : 신혼/생초 4.2억
b) 디딤돌 대출 최대 한도 : 신혼 3.2억
c) LTV 기준 대출 : 생초 4.2억
d) 디딤돌 총 예산 = (b),(c) 중 낮은 금액 = 3.2억
e) 보금자리론 총 예산 = [(a),(c) 중 낮은 금액] - [(d)* 110%]
= 4.2 - [ 3.2 * 110% ] = 0.68억
f) 대출 가능 총 예산 = (d)+(e) = 3.88억
여기서 중요한 부분이 바로
보금자리론 예산을 계산할 때
디딤돌 대출을 받은 금액의 110% 를 차감하고
신청할 수 있다는 것이었습니다
디딤돌 대출 금액이 아니라 110%가 차감되는 이유는
디딤돌 대출이 선순위 채권이 되어야 하기 때문인데요
등기부등본상 근질권이 보통
“대출금액의 110%~130%”로 설정되는 것과 이유가 같습니다.
즉, 디딤돌 대출을 먼저 받으면
등기부등본상 110%의 선순위 대출 인정 이후
보금자리론을 받는거라고 생각해 주시면 됩니다
보금자리론 vs 디딤돌x보금자리론
그렇다면,
그냥 보금자리론을 받는 것과
디딤돌 신청 후 보금자리론을 동시에 받는 것
그래서 얼마나 편익이 있는지
필요 자금과 대출, 체증식 이자까지 비교해보았습니다
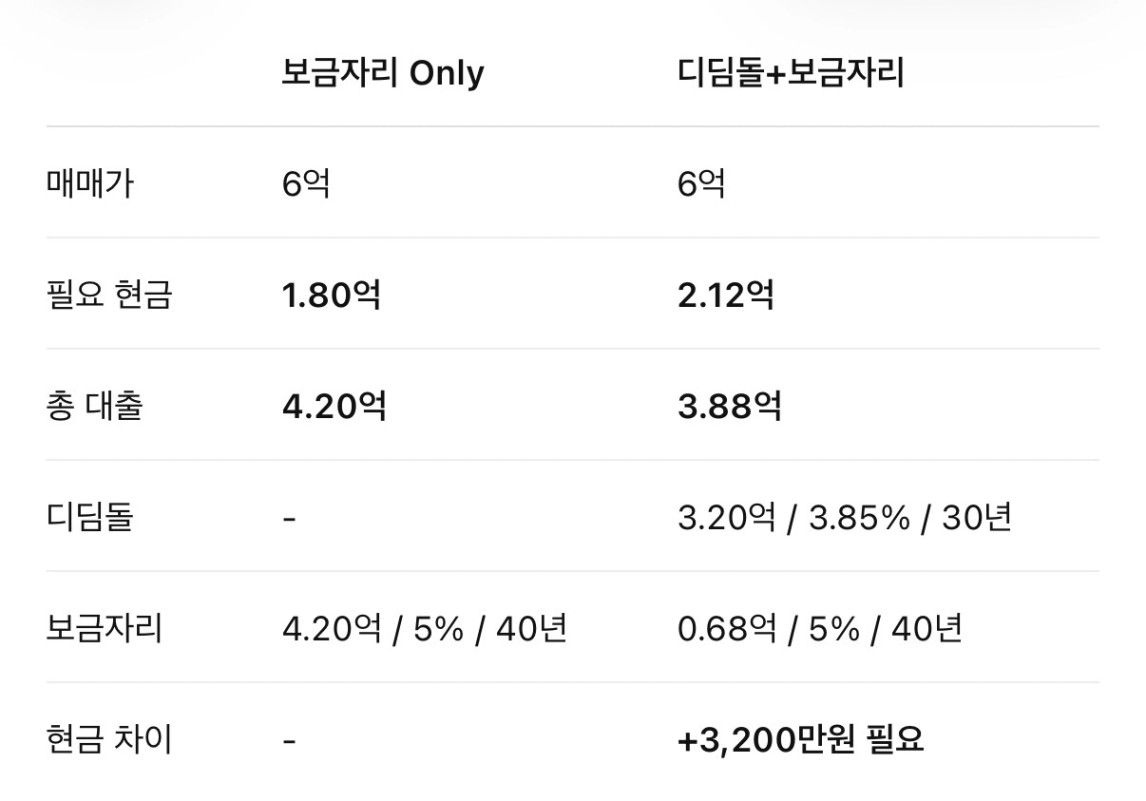
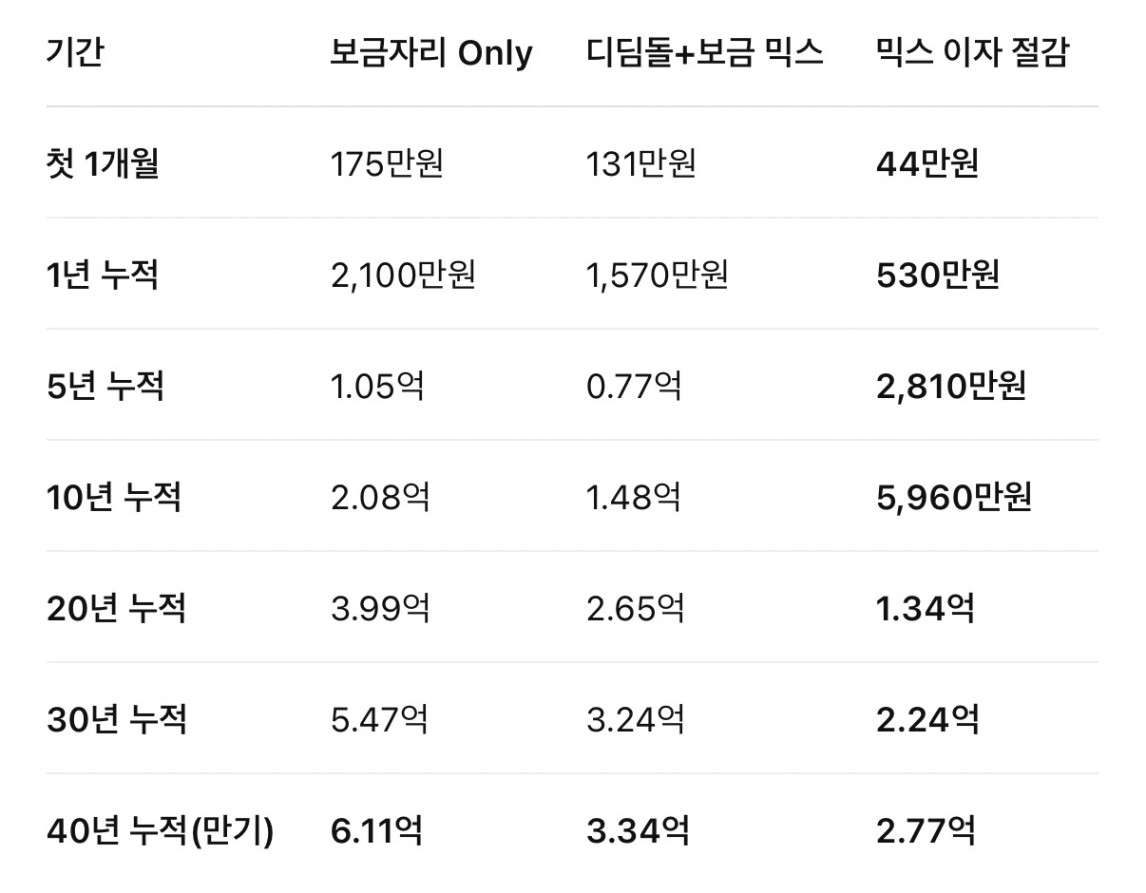
디딤돌은 대출한도가 약 3천만원 적게 나오지만
만기까지 낮은 고정금리가 보장된다는 강력한 장점이
있기 때문에 이자 부담이 확 줄어드는걸 알 수 있는데요
결론은,
총 대출 한도에서 차감되는 디딤돌대출금액의 10% 금액을 더 감당할 수 있다면, 디딤돌과 보금자리론을 동시에 받는 것이 제일 유리한 것입니다
디딤돌x보금자리론 신청 시 주의사항
디딤돌과 보금자리론은 아래에서 신청하먼 되는데,
금융기관은 동일한 은행으로 신청해야 하고
신청 순서는 디딤돌부터 먼저 해주셔야 합니다
디딤돌 : 허그 주택도시기금 기금 e든든
보금자리론 : 한국주택금융공사 보금자리론 신청
그리고, 디딤돌 신청 이후
은행한테 대출거래약정서를 받아서
보금자리론 심사 시 제출해야 한다고 하더라구요
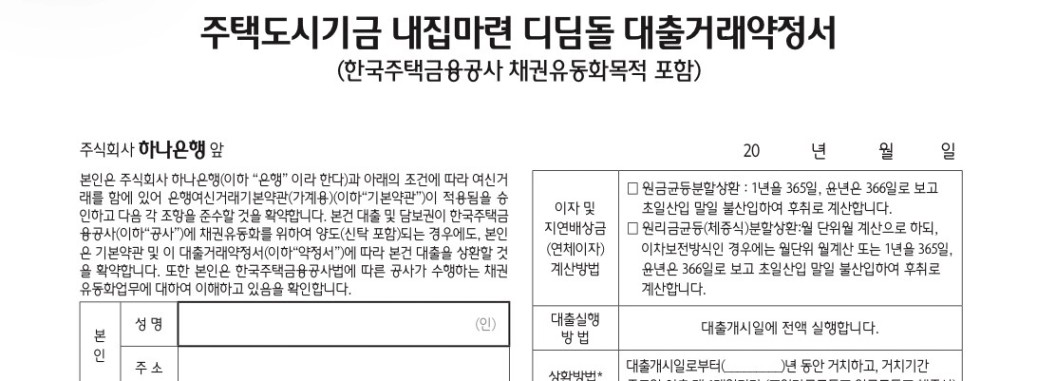
이 서류는 사진으로도 제출 가능한데,
은행에서 안 주려고 할 수도 있다는 후기도 있어서
디딤돌 신청 후 은행을 방문 했을 때나
서류 제출 할 때부터 꼭 미리 말씀드려놓아야 합니다
혹시나 준비하시면서 헷갈리는 부분이 있다면
바로 전화를 통해 확인 해주시는게 가장 빠르니
고객센터로 전화해주시면 됩니다
📌 디딤돌 + 보금자리론 한판 정리
1️⃣ 디딤돌대출 + 보금자리론 동시 이용 가능
2️⃣ 종잣돈에 무리가 없다면 디딤돌을 믹스로 활용하는 것이 이자 측면에서 유리
3️⃣ 동일한 금융기관에서 대출 진행하고, 디딤돌대출을 먼저 신청
4️⃣ 보금자리론 한도 : 총 한도 - 디딤돌 대출의 110%
5️⃣ 디딤돌 신청 후 대출거래약정서를 발급받아 보금자리론 신청 시 증빙서류로 제출
지금까지 보금자리론 실전이론편, 응용편까지
시리즈로 볼 수 있었는데요
적용편으로 넘어가기전 마지막 응용편은요!
보금자리론을 통해 세안고 매물을 매수하는 법에 대해 다뤄보려고 합니다 🫢
긴 글 읽어주셔서 감사합니다 ❣️