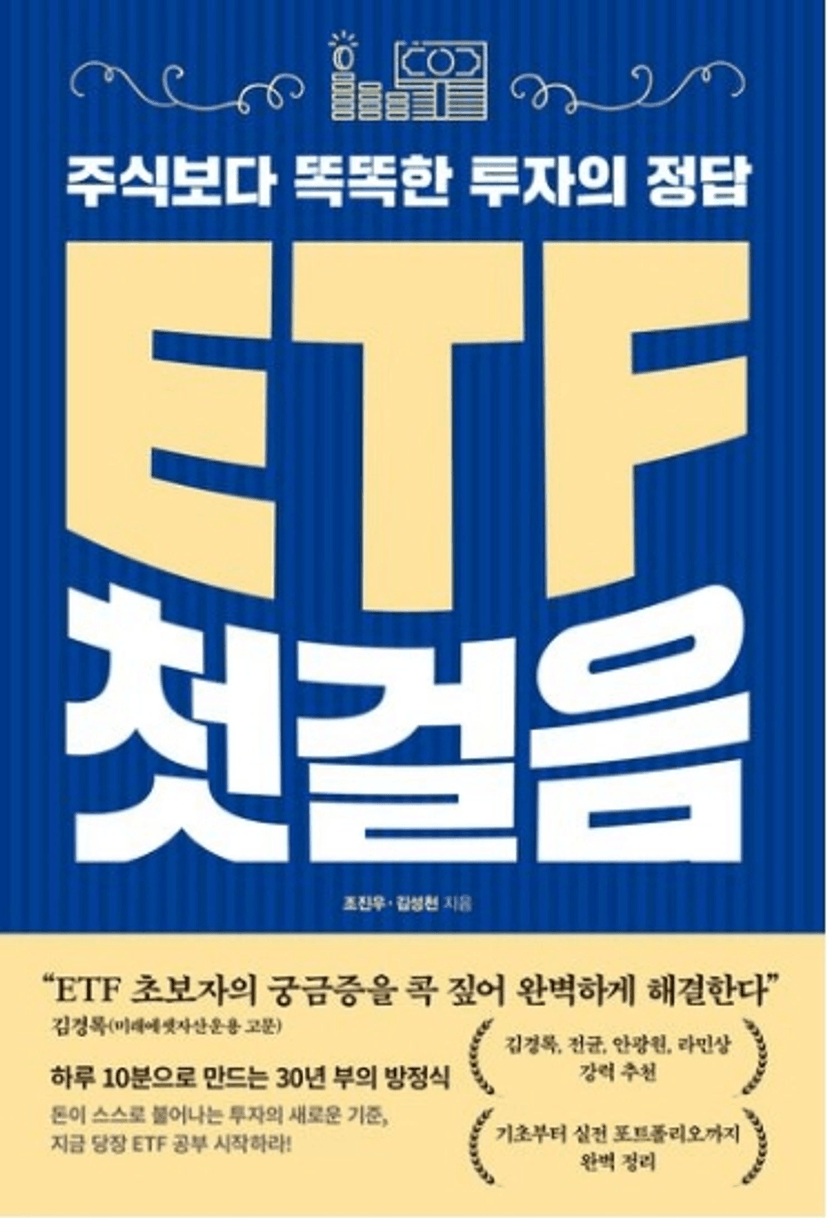
ETF 첫걸음 독서후기
1. 느낀 점
모든 주식을 소유하라를 통해 시장 전체를 낮은 비용으로 오래 보유하는 인덱스 투자의 원칙을 배웠다면, ETF 첫걸음은 그 원칙을 실제 투자에서 어떻게 적용할 것인지 구체적으로 알려주는 책이었습니다.
책의 첫 부분에서 건강관리와 자산관리를 비교한 내용이 가장 기억에 남았습니다. 건강을 위해 특별한 비법보다 좋은 식습관과 운동을 꾸준히 반복하는 것이 중요하듯, 투자 역시 좋은 상품을 계속 찾아다니기보다 단순한 원칙을 꾸준히 실행하는 것이 중요하다는 내용입니다.
특히 ETF라고 해서 모두 비슷한 상품이 아니라는 점을 배웠습니다. 같은 지수를 추종하더라도 실물과 합성, 패시브와 액티브, 현물과 선물 등 구조가 다르고, 순자산 규모와 거래량, 총보수, 괴리율 등에 따라서도 차이가 발생합니다. 광금러님의 재테기 강의에서 이야기해주셨던 매매 팁 같은 부분이 떠오르기도하면서 이전 책에서 배운 ‘비용을 줄여야 한다’는 원칙을 실제 ETF를 선택할 때 무엇을 확인해야 하는지까지 연결할 수 있었습니다.
또 하나 새롭게 생각하게 된 부분은 무엇을 사느냐만큼 어떤 계좌에서 사느냐도 중요하다는 점입니다. 일반계좌, ISA, 연금저축, IRP는 세제혜택뿐 아니라 자금을 사용할 수 있는 시점과 환금성이 다릅니다. 결국 ETF 투자는 단순히 수익률이 좋은 상품을 고르는 것이 아니라 투자 목적과 기간을 먼저 정하고, 그에 맞는 계좌와 상품을 선택하는 과정이라는 생각이 들었고 이미 부동산이라는 큰 자산을 보유하고 있는 투자자라면 금융자산 안에서 다시 주식과 채권의 정해진 비율을 적용하기보다, 전체 자산에서 금융자산이 어떤 역할을 해야 하는지를 먼저 정하는 것이 중요하다는 생각이 들었습니다.
2. 적용할 점
첫째, 금융자산의 역할을 먼저 정하고 계좌를 선택하겠습니다.
저는 부동산 투자를 함께하고 있기 때문에 금융자산을 노후 준비만을 위한 별도의 자산이라기보다, 장기적으로 자산을 키우면서도 부동산 시장에 좋은 기회가 왔을 때 활용할 수 있는 자금으로도 생각하고 있습니다.
따라서 세제혜택만을 기준으로 자금이 장기간 묶이는 계좌를 우선하기보다 환금성을 함께 고려해 일반계좌를 우선 활용하면서 꼭 ETF를 매도하지 않더라도 필요할 경우 담보대출 같이 활용할 수 있는 방법까지 포함해 금융자산의 유동성을 유지하는 방향을 공부해보겠습니다.
둘째, 일반적인 자산배분 기준을 그대로 적용하기보다 제 전체 자산에 맞는 기준을 만들어보겠습니다.
책에서는 주식과 채권을 나누어 자산배분하고 정기적으로 리밸런싱하는 방법을 설명합니다. 하지만 저는 전체 자산에서 부동산이 차지하는 비중이 크고, 상대적으로 안정적인 서울 부동산을 보유하고 있기 때문에 금융자산에서까지 가져갈 필요는 없다고 생각이 들었습니다. 지난 질문에 답변주신 것처럼 앞으로 투자계획, 상황에 맞춰서 파킹형ETF나 현금(예,적금)을 활용해 나가도록 하겠습니다.
다음 책도 읽어보면서 부동산을 포함한 전체 자산의 구성과 금융자산의 목적을 먼저 정리한 뒤 제 상황에 맞는 자산배분 기준을 만들어보겠습니다.