안녕하세요,
함께 나아가는 투자자 리스보아 입니다.
얼마전 발표되었던 미국의 PCE 물가 지수 이후,
금리가 움직이는 모습을 보면서
생각보다 금리가 계속 인상될 수 있겠다라는 두려움이 퍼졌었는데요,
이 금리에 대한 이야기에 자연스럽게 귀가 솔깃해질 수 밖에 없는 이유는
우리가 사는 집에도 영향을 주지 않을까라는 고민 때문일 것 같습니다.
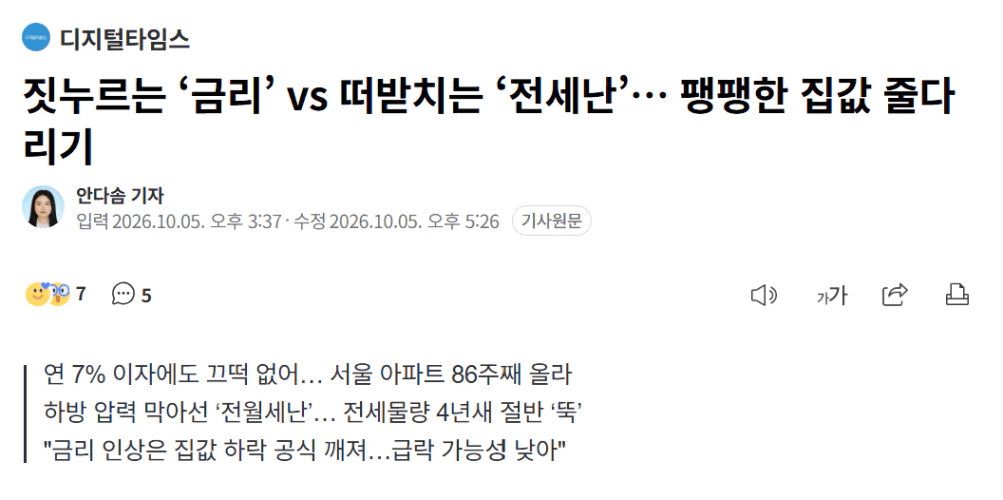
최근 나온 기사에서도 이런 금리가 인상되는 기조 속에서
집값이 흔들리지 않을까라는 생각이 들면서도
또 막상 현장에서는 살 집 자체가 없어서
전세를 구하지 못하는 현실이 팽팽하게 집값을 잡고 있다는
이야기를 보여주고 있는데요,
그렇다면 과거와 현재의 금리 상황과
그 속에서 집값은 어떻게 변해왔는지 같이 살펴보고
지금 그래서 어떤 기준으로 선택해야 할지 정리해보겠습니다
금리 인상 왜 계속 이야기가 나오는 건가요?
아마 최근 뉴스를 계속 보셨던 분들이라면
왜 어디서나 이렇게 미국이든 한국이든 ‘금리 이야기’를 할까?라는
생각이 드실 수도 있는데요,
우선 금리 이야기가 나오는 큰 이유 중 하나는
- 전체 시장의 흐름과 향방을 알려주는 지표이자
- 금리 상승이 지속 되었을 때의 영향에 대해서 관심이 그만큼 쏠리고 있기 때문입니다.
금리가 시장에서 하는 역할 중 가장 중요한 것이 바로,
‘돈을 푸는 속도’를 조절하여 ‘물가 상승’을 잡는 것인데요,
코로나 시기와 같은 어려운 시기에 경제를 살리기 위해서
인공호흡처럼 대량으로 돈을 풀었던 시기의 ‘초저금리’에서
조금씩 시장이 회복되면서 물가 상승 기조가 보이기 시작하자
너무 뜨겁게 과열되지 않게 하기 위한 ‘ 조절 방법’으로
금리 인상을 하는 방향에 대한 논의가 이어지고 있어
그 어느때보다도 꾸준히 관심을 받고 있는 것이죠
그래서 앞으로의 금리 인상 방향은 어떤가요?
앞으로의 방향이 어떻게 될지 100% 예측할 수는 없지만
최근의 금리 인상에 대한 기대감이 올라가고 있는 이유는
앞서 말씀드린 경제 물가 지표가 올라가거나,
가계 부채 지표에서 빚에 대한 부담이 너무 크다고 보는 부분이
있기 때문인데요,
실제로 최근 미국의 주요 경제 지표 중 하나인 PCE 물가지수에서도
예상치보다 물가 지수가 괜찮게 ( 예상치보다 낮게 ) 나왔음에도 불구하고
쉽게 잡히지 않을 것 같다는 시장의 심리에
중단기 금리가 더 올라가는 모습을 보여주면서
미국 주식 시장에서도 역대급 실적 호조에도 가격이 주춤하는 모습을 보였습니다.
한국 역시 이러한 기조에 맞대어
최근 가계부채까지 증가되는 추세이다 보니
금리를 올리려는 방향으로 나아가고 있는데요,
그렇다면 마지막으로 우리에게 직접적으로 더 중요한 질문을 하나 더 던져보자면
집값은 어떻게 되는 걸까요?
지난 시장에서는 금리가 중요했습니다.
하지만 지금도 똑같은 모습이라고 보기는 어렵습니다.
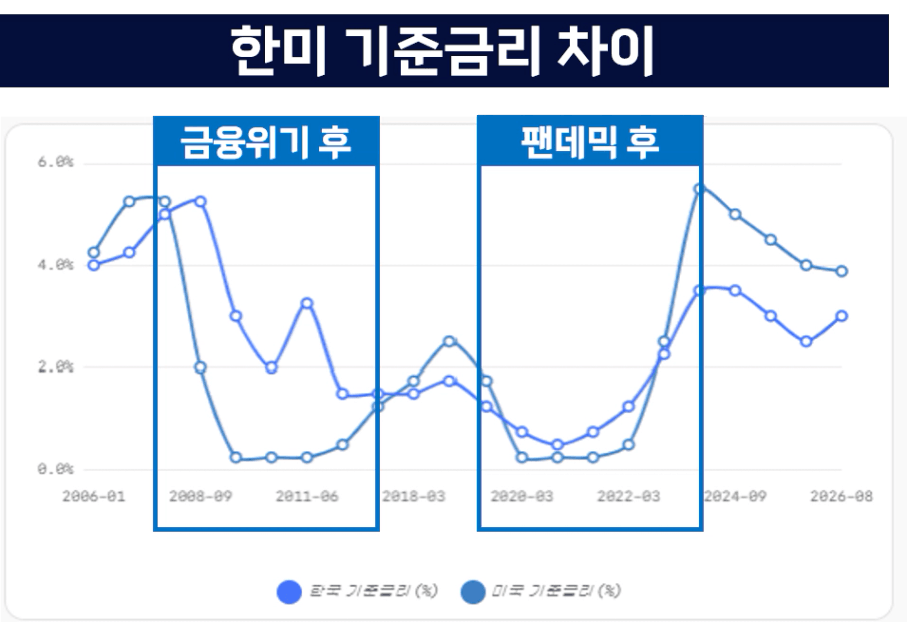
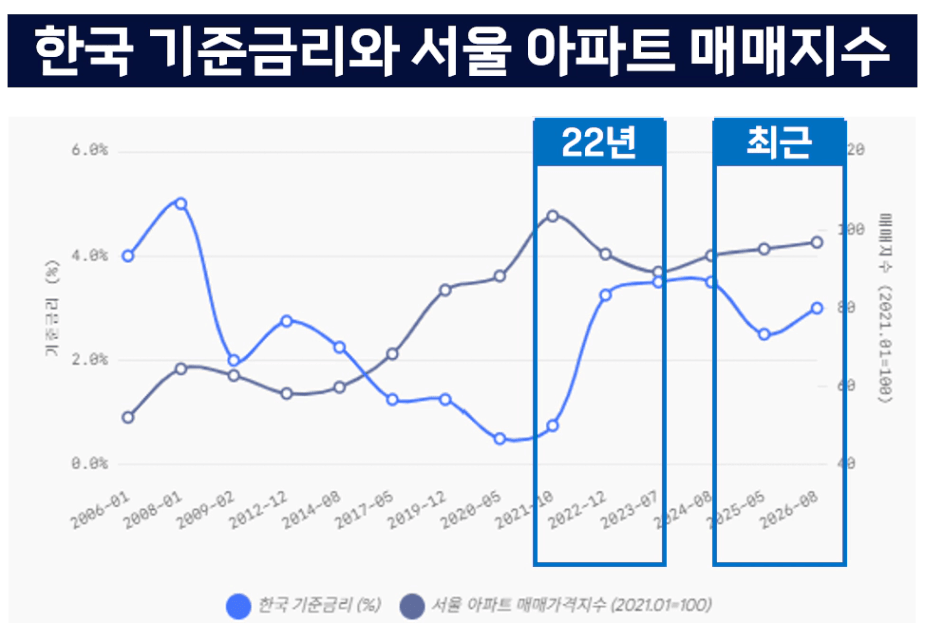
지난 21년 팬데믹 이후 초저금리 상태에서
22년에 급격하게 금리가 상승하는 모습을 보였었는데요
실제 서울 아파트 매매 지수는 금리가 급격히 인상되면서
반대로 크게 조정되는 모습을 보였습니다.
하지만 최근의 금리가 다시 주춤하다가 상승하는 모습에도 불구하고
서울 수도권 집값은 역대 최장기간 상승하고 있는데요,
왜 이번엔 이렇게 다른 모습이 나타나는 걸까요?
22년과 지금의 다른 점은 무엇일까요?
왜냐하면 그때와 지금의 가장 큰 차이가 2가지가 있기 때문입니다.
1.공급의 수준이 다릅니다.
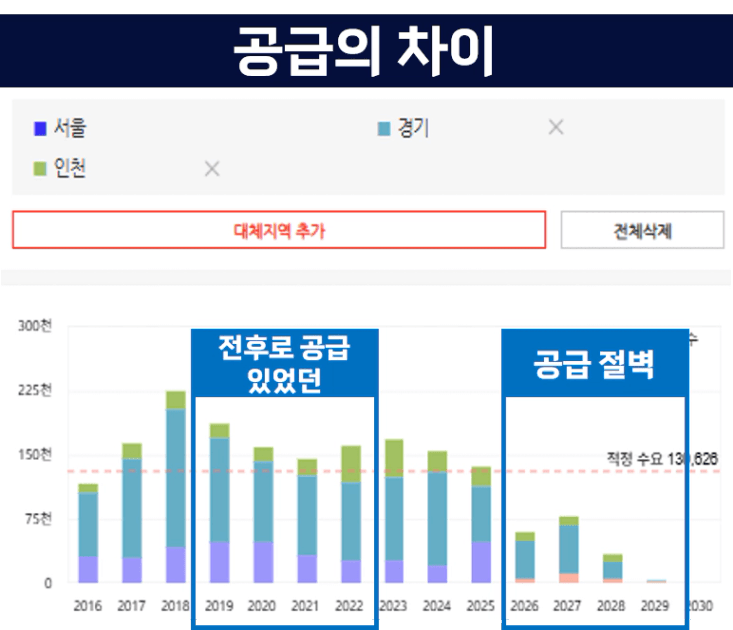
우선 , 아파트 가격에 영향을 주는 금리 뿐 아니라 공급의 차이가 큰데요
22년의 경우 전 3년 동안, 그리고 그 이정부터 사실 공급이 많이 되었었고
지금 올해 26년은 23년부터 공급이 서서히 줄어들다가
사실 앞으로 3년간의 수준은 지난 10년동안 그 어느때보다 최저 수준의 공급으로
공급의 갈증이 심한 상태입니다.
2. 전세난의 수준도 다릅니다
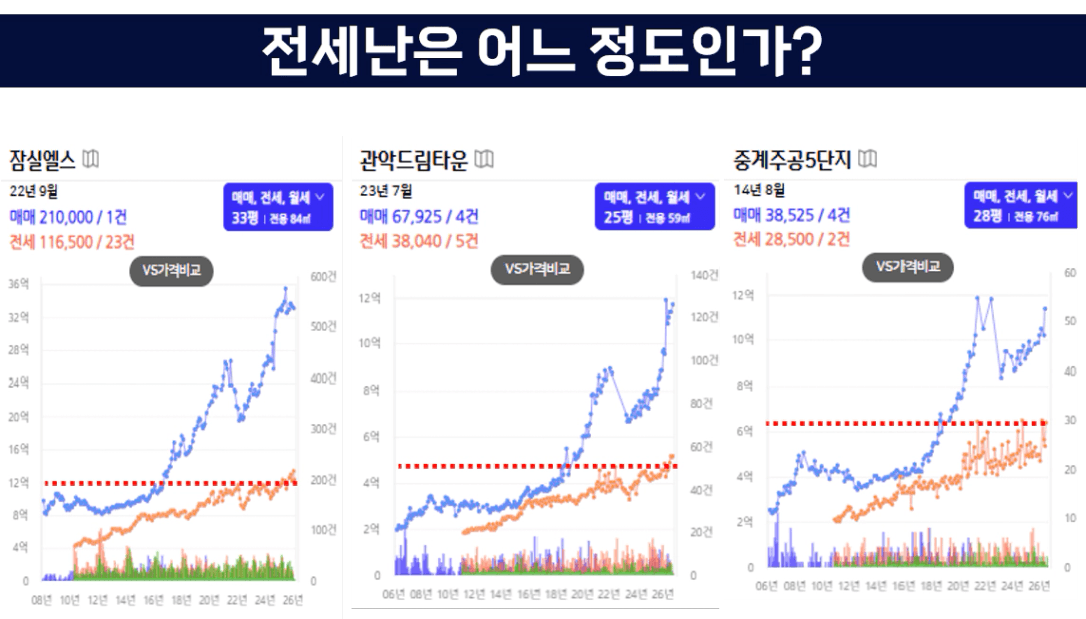
이런 영향으로 사실 전세난 역시 계속 심화되고 있는데요,
단순히 매매가격만 전고점을 넘은 수준이 아니라
1급지, 5급지 할 것 없이 전세 전고점을 넘은 단지들이 계속 나오고 있습니다.
전세가 만료 되면 이 비용을 부담할 수 없는 사람들,
신혼을 시작해 새로 거주지가 필요한 사람들이 선택할 수 있는 선택지가
줄어들고 있고 여기에서 밀려나서 더 외곽이나 싼 곳으로 넘어가
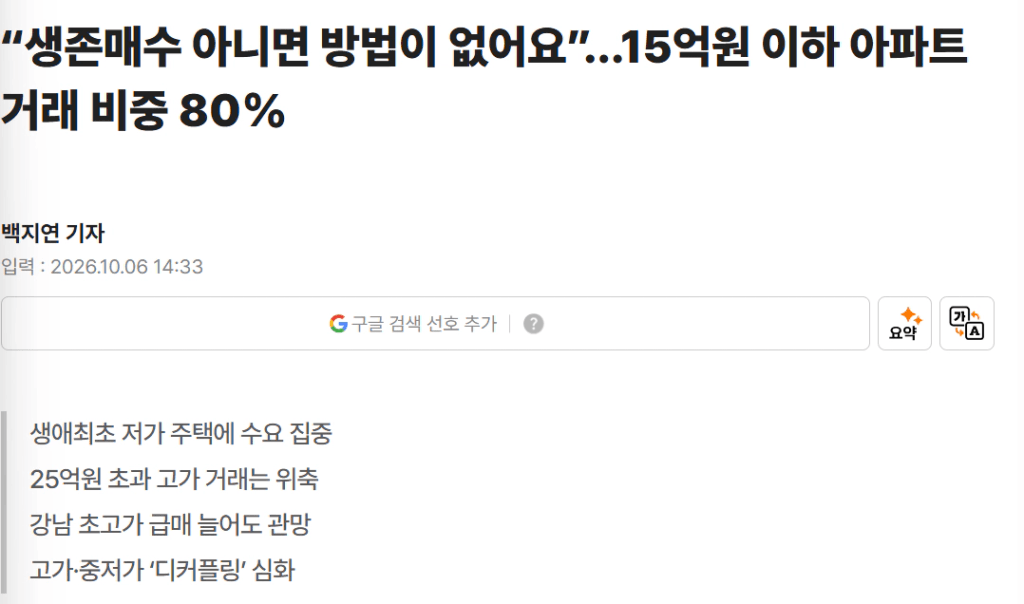
‘생존 매수'가 이어지다 보니 그 어느때보다
대출이 그나마 용이한 15억 이하 가격의 단지들의 매수세는
매물이 줄어들어들어도 쉽게 사그라들 수 없는 상황인 것입니다.
그래서 그럼에도 불구하고 사야 하는지 마는지
고민되신다면, 이것부터 해보세요
이렇게까지 보고나니,
그래도 집을 사야 할까?
산다해도 지금은 괜찮지만 나중에 금리가 올라가면
감당이 가능할지 고민이 되신다면,
오늘 내가 감당 해야 하는 비용이 얼마인지 먼저 계산해보세요
1️⃣실제로 대출 가능한 금액과 예산을 정하시되,
2️⃣월 필수 지출과 경비를 제외하고, 저축할수 있는 금액의 60% 까지 이자 비용이 감당 가능한지
3️⃣그리고 지금보다 금리가 1%가 올랐을 때도 감당 가능한지 정리해보세요
내가 고민하는 최악의 상황을 대비할 수 있다면,
이 선택은 더이상 무책임한 선택이 아니라
리스크를 알고 대비할 수 있는 선택으로 바뀌게 됩니다.
내 선택의 기준을 뉴스나 다른 사람의 말이 아닌
스스로 감당 가능한 기준을 두고 한다면
조금은 더 책임감 있는 최선의 선택에 다가가실 수 있을 것입니다.
긴 글 읽어주셔서 감사합니다:)