재테크 입문반 비전보드 과제 제출합니다~!
과제하면서
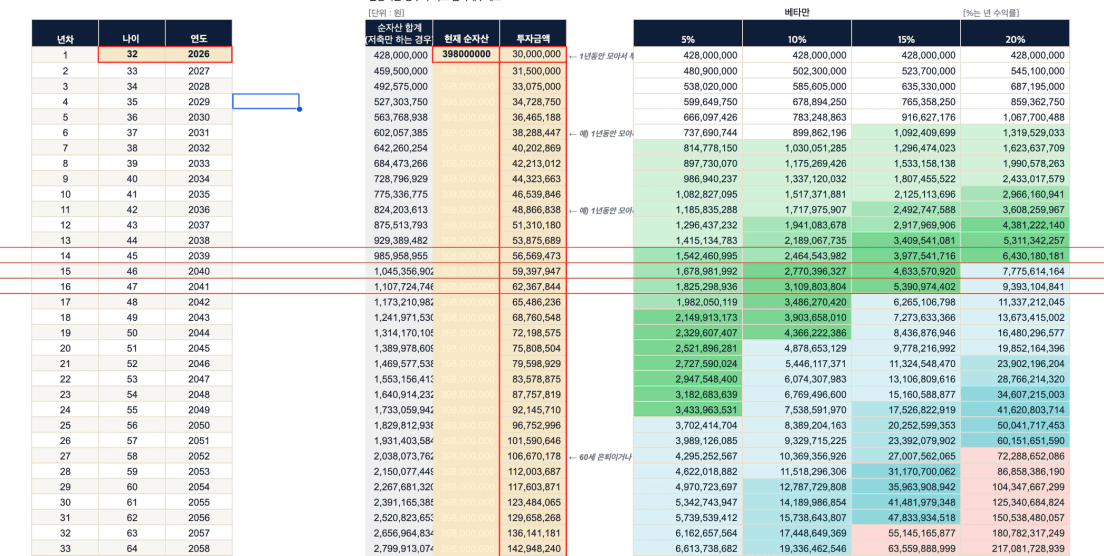
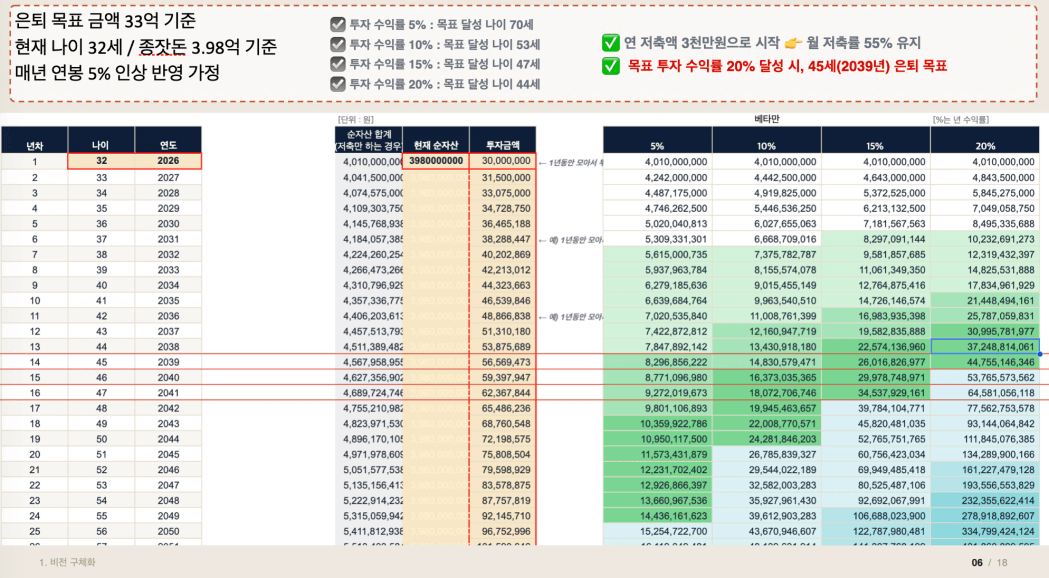
은퇴 목표 금액이 33억이고, 계속 일하고 싶긴 하지만 못 할 수도 있다는 가정 하에 45세 은퇴를 목표로 하면
연 평균 수익률 20%를 달성해야 해서 질문 거리가 많이 생겨났습니다
Q1. 내집마련이 필수인가?
연평균 수익률 20%를 달성하려면 알파 투자 위주로 해야 하는데, 종잣돈 1.6억 이상 부터는 베타 투자인 내집마련을 해야 한다고 하셔서 가장 헷갈렸습니다. 튜터님들이 해오신 것처럼 월세/전세 살면서 자산재배치를 해놓고 레버리지 투자를 해야 20%를 달성할 수 있는 거 아닌가?
미혼 싱글이라 대출을 많이 받는 게 어려운 상황에서, 대출금 보다 전세 레버리지로 샀을 때 더 좋은 자산을 살 수 있다면 꼭 내집마련을 하지 않아도 되는 게 아닐까? 근데 지금은 좋은 부동산 자산이 토허제로 묶여 있기 때문에 내집마련을 말씀하시는 건가? 근데 전세 물량이 부족으로 전세가가 많이 오를 것으로 예상되니, 일단 주거 안정성부터 확보하라는 의미인가? 같은 의문이 들어서… 요건 튜터님께 한번 질문 드려 보려 합니당
Q2. 갈아타기는 보통 언제 어떻게 하는가?
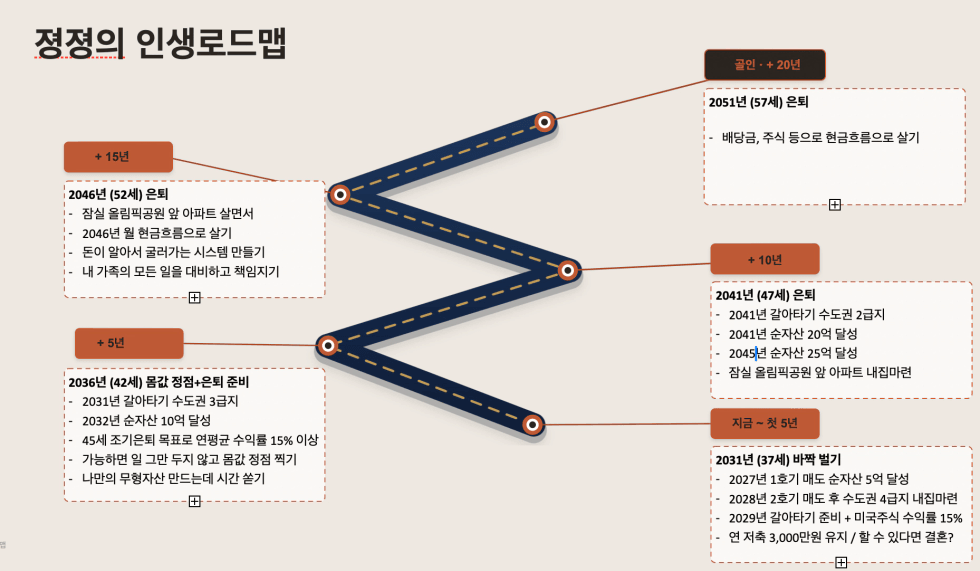
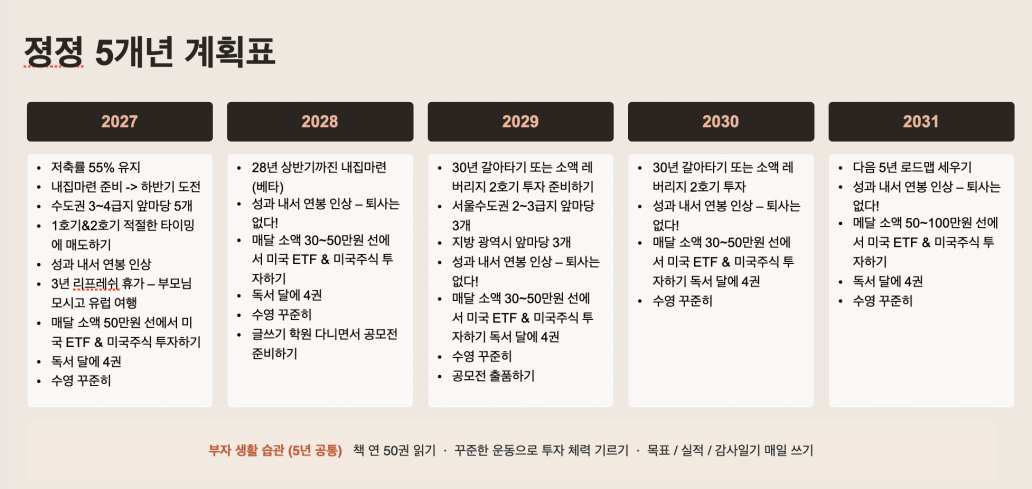
27~28년 중 1,2호기를 모두 매도하고 더 좋은 자산으로 갈아타야 한다는 로드맵이 그려졌는데, 1,2호기를 1~1.5년 사이에 한번에 매도할 수 있을지 가 걱정이 됐습니다. 특히 일시적 2주택 비과세 혜택을 생각하면 내년 하반기에나 1호기를 매도할 수 있는데, 그때까지 기다리는 게 맞을지 그 전에 파는 게 맞을지 같은 타이밍도 내년엔 고민해야 할 것 같았습니다.
Q3. 20억이 넘으면 어떻게 세팅해 놓길래 월 생활비를 걱정 안해도 되는 건가?
궁극적으론 서울수도권 부동산 60, 나머지 40을 미국 ETF 나 금 같은 것으로 다각화를 해놓는데 - 그럼 나머지 40에서 매월 생활비 수준의 돈이 들어 오는 건가? 만약 서울수도권 부동산 60이 내집이어서 대출 원리금 상환을 해야 한다면, 근데 그 전에 일을 그만두게 된다면 하우스 푸어가 되는 건가…? 내집의 대출금을 나머지 40에서 벌어오는 돈으로 감당하는 건가..? 아니면 그때가 되면 20억 가치의 집은 매수해놓고 전세를 놓고 , 전세금 인상분 혹은 월세로 사는 걸까..? 20억대 이상의 사람들은 어떤 삶을 사는지가 상상이 안 돼서 너무너무 궁금했습니다.
내 순자산과는 별개로, 내 월 생활비는 어디에서 오는가..? 하우스푸어가 되지 않으려면 어떻게 세팅하는가?
Q4. 재테기에서 만든 연금저축계좌 깰 것인가..!
사실 2호기 하면서 해지하려고 알아봤더니 세금 100만원 정도 떼야 하는 게 너무 아까워서 해지를 안했는데요. (어차피 연말정산 금액을 돌려 받았던 거긴 하지만…) 들어 있는 금액이 딱 6개월치 현금성 자산이어서 - 리스크 대비용으로 현금으로 들고 있을지, 아니면 미국 지수 추종 ETF 라도 사둘지 고민입니다. 그리고 절세계좌는 미국상장 ETF 에 직투할 수 없다 보니, 국내 상장 미국 ETF 에 투자해야 하는데 - VIG나 MOAT 와 유사한 ETF 를 찾지 못해서 계속 고민중입니다… 그냥 100만원 토하고 그 돈을 미국주식 직투 계좌로 가져가서 미국상장 ETF 를 매수할 것인가, 아니면 일부는 현금으로 두고 일부는 국내 상장 미국 ETF 를 매수할 것인가…
일단 5년 중 당장 내년과 내후년은 열심히 내집마련을 위해 달려야 할 것 같습니다. 2년 뒤 다시 재테입 같은 강의를 들으면서 마음을 다잡는 게 필요하겟다 생각이 들었습니다!