안녕하세요
꿈이있는집 입니다 🙇🏻♀️
지난 시리즈에서는
보금자리론를 위한 실전 이론과 응용편까지
알아볼 수 있었는데요
[보꿈자리론 받기전 필독 시리즈]
오늘은 응용편 2탄으로 찾아왔습니다
보금자리론으로 “세안고 매물”을
매수할 수 있다는 사실, 알고 계신가요?
보금자리론을 구입용도가 아닌 임차보증금 반환,
즉 보전용도로도 신청할 수 있더라구요
이 경우는 어떤 요건을 충족해야 할지
쉽게 따라오실 수 있도록 정리해보겠습니다
보금자리론 보전용도가 뭐에요?
보금자리론은 이렇게 세 가지 용도로 신청할 수 있어요
구입용도
보전용도
상환용도
구입용도의 경우, 소유권이전과 동시에 또는
소유권이전등기일로부터 3개월 이내
대출을 신청하는 경우에 신청가능합니다
보통 잔금일에 대출실행하는 경우에 해당하며
아마 대부분의 분들은 구입용도로 신청하게 될거에요
상환용도의 경우, 기존에 주택담보대출이 있었는데
그 대출을 갈아끼우는 대환의 개념입니다
그리고 보전용도는요,
아래 세가지 경우에 해당합니다
- 임차보증금 반환용도 (부부간 임대차 제외)
- 상속/증여로 주택을 취득하는 경우
- 신청자가 소상공인에 해당
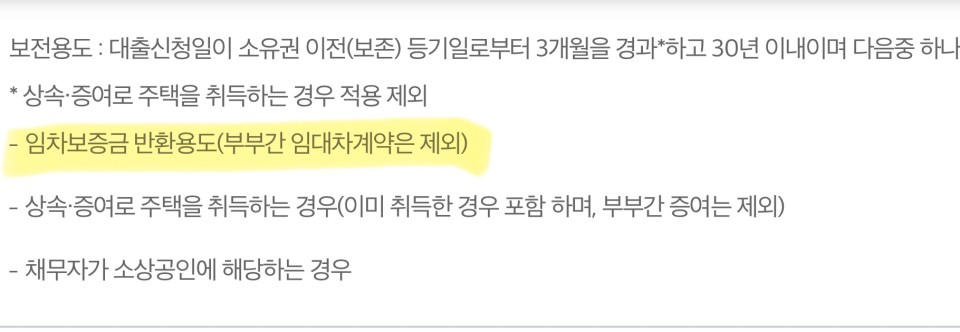
임차보증금 반환용도로 신청할 수 있는 보금자리론!
소유권이전등기일로부터 3개월 경과 후 30년이내
보금자리론 보전용도로 신청하려면
또 어떤 주의 사항이 있을까요?
주의사항 1:: 시기
보금자리론 보전용도로 신청을 할 때
주의해야 할 점은 두 가지 인데요,
먼저 “시기” 부터 보겠습니다.
“보전용도 대출 신청가능 시점과 전세 만기”
보전용도는
소유권등기일부터 3개월 경과 시부터
30년 이내 신청이 가능합니다
그리고 대출 신청 시점은
대출 실행일부터 최소 50일에서 최대 90일 이내입니다
그렇다면,
잔금일로부터 3개월 이후의 시기 중
대출 실행일로부터 최소 50일 전 신청이라는
조건을 맞춰야 하는 것입니다
예시를 들어볼게요
- 계약일 26년 10월 30일
- 잔금일 27년 1월 15일
- 잔금일+3개월 후 대출신청 : 27년 4월 16일
대출실행일: 27년 6월 4일~27년 7월 14일
(대출신청부터 50~90일 후 실행)
잔금일로부터 3개월 이후 대출 신청이 가능하고
대출 신청일로부터 50~90일 이후 실행이 가능하니,
결국 잔금일로부터 약 5~6개월 지난 시점이
전세 만기인 경우에 한해 가능하겠네요
정리하면,
✅ 잔금일부터 기존 전세 만기가 3개월 이내 : 구입용도
✅ 잔금일부터 전세 만기가 140일 이후 : 보전용도
→ 전세 만기가 잔금일부터 3개월~140일 사이는 보전용도 신청 불가
이 때, 함께 챙겨야 하는 서류도 있으니 잘 챙겨야 해요
✔️ (심사시 제출) 임대차계약서 사본
✔️ (실행일까지 제출) 임차인퇴거확인서
주의사항 2 :: 대출한도
두번째 주의할 사항은 바로 “돈” 입니다.
보전용도로 보금자리론을 신청할 경우,
LTV를 적용한 주택의 한도,
일반한도 3.6억(다자녀 4억, 생초 별도❌)
그리고 현재 임차인의 보증금 중
낮은 금액에 대해 대출을 받을 수 있습니다.
6억이하의 주택이라면,
결국 임차보증금이 가장 낮을 가능성이 높고
그렇다면 나머지는 다 종잣돈으로 커버 해야 합니다
예를 들어
5.6억의 주택에 기존 보증금이 2.6억인 경우,
대출 한도는 LTV 70%, 3,6억, 2.6억 중 가장 낮은
2.6억이 되는 것이고
그렇다면 3억의 종잣돈이 필요하게 되는 것입니다
3억의 종잣돈을 5억대 집에? 😭
이게 맞아..? 라는 생각이 들수도 있을 것 같아요
하지만 나에게 어떤 선택지와 조건이 있는지 잘 알지만
비용 때문에 선택하지 않는 것과 모르는 것은 다르더라구요
우연히 만난 높은 보증금의 세안고 매물,
만기가 긴 것 때문에 보금자리론을 못 받는거 아닌가?
생각하셨다면 보전용도가 답이 될 수도 있습니다
후보 매물과 물건을 만들 수 있는 조건을 많이 알고 있을 수록 내가 사용할 수 있는 무기는 더 많아지는 것 아닐까요?
지금까지 보금자리론 실전이론편, 응용편까지
시리즈로 볼 수 있었는데요
다음에는 6억이하 보금자리론을 어떻게 적용할지,
실전 적용편으로 한번 넘어가보겠습니다
긴 글 읽어주셔서 감사합니다 ❣️