안녕하세요?
행복한 투자자로 성장하고 있는 자식부자입니다.
7인 가족 대식구인 저희는 월 저축률 50%는 남의 일이라고 생각했는데
종모기 한달만에 저축률 20%에서 43%라는 놀라운 변화를 경험했습니다.
자랑하지 않을수가 없네요 ㅎㅎ
저의 한달 간 변화과정을 공유하고자 합니다.^^
수강 전 저축 상황
신랑 외벌이로 10년 이상을 살아왔기에 허리띠 졸라매는 일은 제게 익숙한 것이었습니다. 그러다가 6년전 복직하게 되면서 제 월급을 통째로 5년간 모아 목돈을 만들고 작년 월부에 입성해 운좋게도 빠른 시간안에 1호기와 2호기를 할 수 있게 되었어요. 1호기 잔금과 2호기 계약금 등을 맞추면서 저축 개념이 흐려졌고, 급기야 몇 달 전부터는 급여일 일주일 전 잔고가 0원이라 파킹통장에서 야금야금 다시 빼오는 불상사가 생기기 시작했어요.
물론 오남매(심지어 아들 넷 ㅜㅜ)가 무럭무럭 자라면서 식비, 교육비 등이 예전보다 많이 들어가는 건 사실이지만,
무언가 돈이 새고 있다는 느낌이 들어 종모기를 신청하게 되었어요.
파킹통장에서 다시 꺼내쓰는 일이 잦다보니 저축과 소비가 통제가 안되고 있었지요.
드디어 밝혀진 누수 현장
종모기를 수강하며 우리집 최근 저축금액을 계산해보니 180만원(저축률 20%)도 채 모으지 못하고 있었어요.
그런데 그때만 해도 7식구인데 이 정도면 괜찮지 않나? 라는 생각이 슬그머니 들었어요.
2주차 강의를 듣고 우리집 3개월 지출 내역을 분석하며 알게 되었죠
자기 합리화를 하고 있다는 것을요!
돈이 새는 곳을 여러 군데 발견했거든요.
돈이 새는 곳은 바로 신랑 카드 값과 생각없이 썼던 자잘한 소비, 그리고 배달음식이었어요.
신랑과 월급통장을 합치지 않고 신랑이 고정경비와 용돈을 제외하고 나머지 월급을 이체해주는
방식으로 살아왔는데 신랑 지출내역을 보니 신용카드 금액이 점점 늘어나 저에게 보내주는 금액이
줄어들고 있더라구요. (지출분석 같이 해 준 고마운 신랑인데 이때 좀 티격태격 했네요. 제가 잔소리를 하는 바람에)
그리고 편의점, 다이소, 테이크 아웃 커피 등 자잘한 소비를 다 모으니 금액이 30만원이 넘더라구요.
마지막으로 우리 집 누수원인은 배달음식이었어요.
워킹맘 투자자라는 이유로 배달음식을 주4회 이상 먹었더라구요. 그 금액이 상당했습니다. ㅠㅠ
신랑과 함께 지출분석을 하고 위와 같이 원인을 진단하고 다음과 같이 실행을 했어요.
누수를 막아라.
첫번째 공사. 월급통장 합치기.
고맙게도 남편이 먼저 제안해주어 월급통장을 합쳤습니다. 당연히 남편의 신용카드는 byebye.
신랑은 용돈 30만원으로 한 달 살아보기로 했어요. (경조사비 제외)
두번째 공사. 잔잔바리 소비 최대한 줄이기.
종모기 한달동안 필수 지출을 제외하고 잔잔바리 소비를 거의 하지 않았어요.
좀 힘들었지만 가능하다는 것을 알았어요.
세번째 공사. 배달음식 주 1회로 제한하기.
고등학생 큰 아이들이 기숙사에서 집으로 돌아오는 토요일 저녁은 항상 치킨데이라 그 날을 제외하고,
규칙적으로 장을 봐서 재료를 모두 소진할 때 까지 집밥을 먹었어요. (냉파의 위력 ㅎㅎ)
그랬더니 식비가 드라마틱하게 줄었답니다.
4. 과연 한달 후 그 결과는?
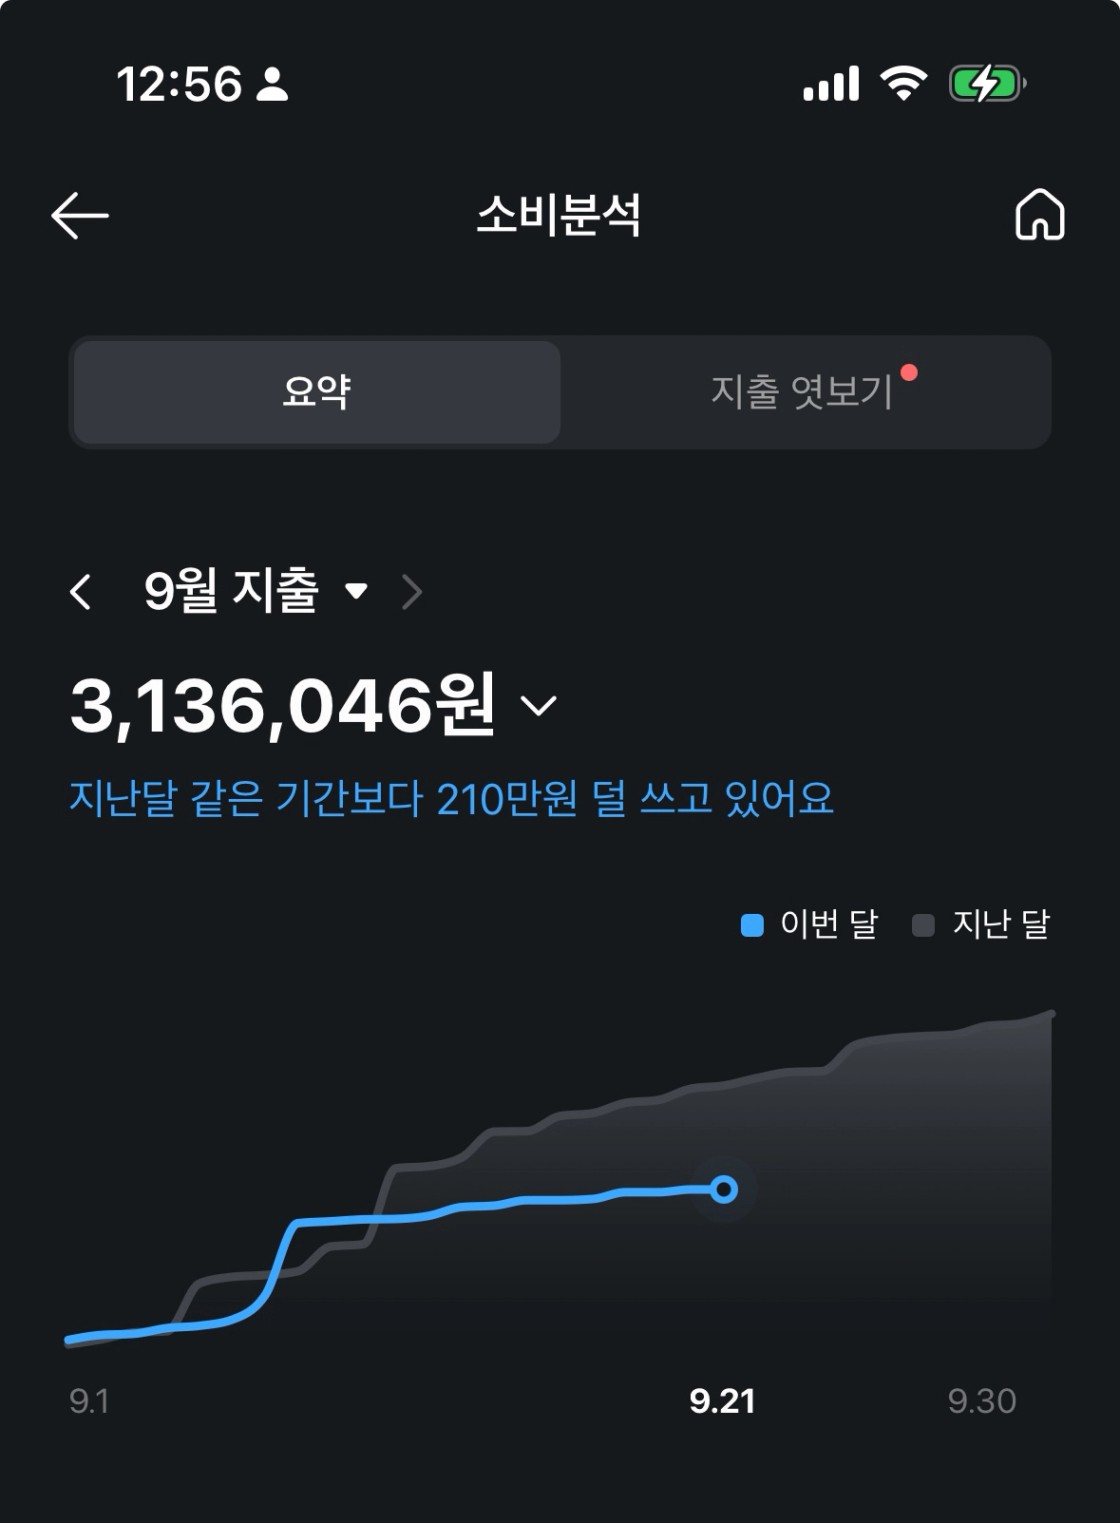
지난 달 지출보다 무려 200만원이나 줄어들었어요!!
저축률은 지난달보다 무려 23% 증가한 43.4%를 달성했답니다.
지난 달 저축액 180만원에서 이번 달 저축액은 370만원으로 190만원 더 모을 수 있었어요.
매월 370만원이면 연 4400만원이고 2년 6개월이면 1억이 모이네요!!!! 5년이면 2억이상이 모이구요.
4. 앞으로의 계획
현재 2호기 중도금과 잔금을 치르고 나면 종잣돈이 없기 때문에 일단 6개월을 모아 비상금을 만들고,
그 다음 6개월 동안 차곡차곡 모으며 종잣돈 불리기 강의를 들을 계획이예요.
그리고 베타투자를 해 나가며 수익률 관리를 할 거예요.
그동안 1,2호기가 무럭무럭 자라 갈아타기 기회가 온다면 갈아탈 수도 있겠지요.
5. 느낀 점
솔직히 저축률 향상보다는 시스템 구축 목적으로 종모기를 들었는데 지출을 통제하니 자연스레 돈이 남게 되는 것을 다시금 체험할 수 있어 스스로 놀랐어요.
대가족인 만큼 예상치 못하는 일들이 많아 월 45%저축률을 매월 유지하기 힘들 때도 있겠지만
내가 어디에 얼마를 쓰는 지 인지하고 매월 목표 저축률을 유지하기 위해 노력하는 것이
너무나도 중요하다는 것을 다시금 깨달았어요.
처음으로 통장에 1억이 찍혔던 순간을 떠올려 봅니다. 얼마나 설레고 뿌듯하던지.
또 다시 1억이라는 숫자를 향하여 꾸준히 지출을 점검하고 저축 시스템을 정교화시켜 나갈 것을 다짐해봅니다.


