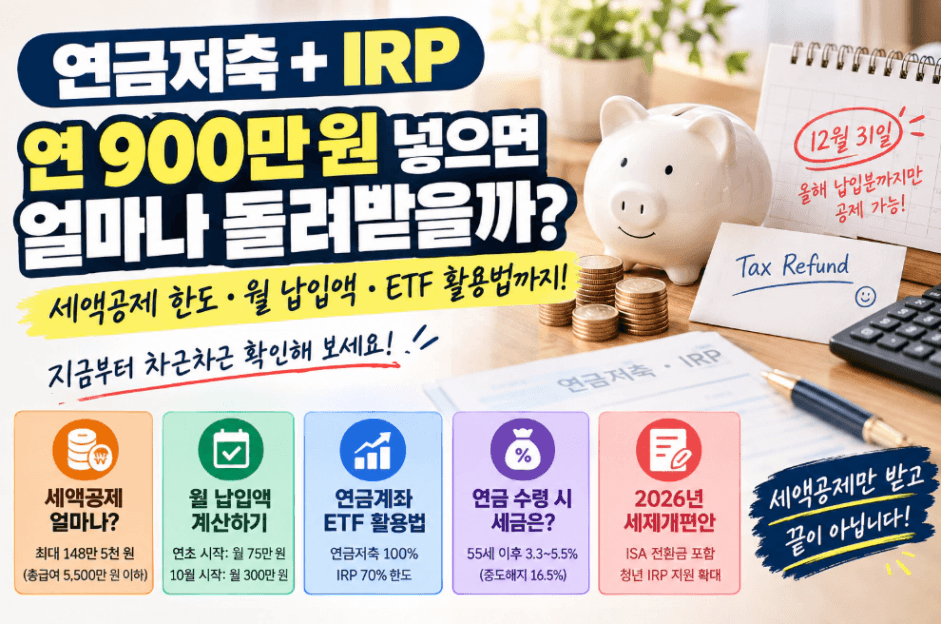
연금저축과 IRP에 연 900만 원을 넣으면, 총급여 5,500만 원 이하는 최대 148만 5천 원, 초과는 최대 118만 8천 원을 세액공제로 돌려받습니다.
납입은 12월 31일까지 마친 금액이 올해 공제 대상이니, 지금부터 월별로 얼마를 넣어야 하는지 계산해 보겠습니다.
얼마를 넣으면 얼마를 돌려받나요?
세액공제 대상 납입 한도는 연금저축 연 600만 원, 연금저축과 IRP를 합쳐 연 900만 원입니다.
공제율은 총급여 5,500만 원 이하(종합소득 4,500만 원 이하)이면 16.5%, 초과이면 13.2%입니다.
| 납입액 | 공제율 16.5% | 공제율 13.2% |
|---|---|---|
| 연금저축 600만 원 | 99만 원 | 79.2만 원 |
| 연금저축 + IRP 900만 원 | 148.5만 원 | 118.8만 원 |
※ 계산: 600만 원 × 16.5% = 99만 원, 900만 원 × 16.5% = 148.5만 원, 900만 원 × 13.2% = 118.8만 원입니다. 총급여가 1.2억 원을 넘으면 한도가 달라지니 해당되시는 분은 확인하세요.
납입 일정은 이렇게 잡아보실 수 있습니다.
- 연초부터 시작한다면 월 75만 원(900만 원 ÷ 12개월)
- 10월부터 시작한다면 월 300만 원(900만 원 ÷ 3개월)
세액공제는 '이미 낸 세금'에서 빼주는 제도입니다.
결정세액(내야 할 세금)이 적으면 공제를 다 받지 못할 수 있습니다.
내 작년 환급 내역이나 홈택스 연말정산 미리보기에서 결정세액을 먼저 확인해보시길 바랍니다.
연금계좌에서 ETF는 어떻게 활용하나요?
연금저축·IRP 안에서도 ETF를 사고팔 수 있습니다. 다만 계좌마다 투자할 수 있는 비중이 다릅니다.
| 계좌 | 위험자산(주식형 ETF 등) 한도 |
|---|---|
| 연금저축 | 최대 100% |
| IRP | 최대 70% (나머지 30%는 예금·채권 등 안전자산) |
※ 출처: KB자산운용 연금계좌 투자상품 안내. 적격 TDF는 70% 한도 예외가 있어 증권사 확인이 필요합니다.
연금계좌의 가장 큰 장점은 과세이연입니다.
일반 계좌라면 ETF 매매차익과 분배금에 바로 세금이 붙지만, 연금계좌는 인출할 때까지 세금을 미루고 그 돈을 계속 재투자할 수 있습니다.
ETF는 지수를 추종하는 상품, 배당에 초점을 둔 상품, 채권형 상품처럼 유형이 다양합니다.
어떤 유형이든 특정 종목의 매수 권유가 아니며, 주식형 ETF는 원금 손실이 날 수 있습니다.
- 연금계좌에서 살 수 있는 ETF인지 확인하기 → 일반적으로 레버리지·인버스 상품은 제한되므로 증권사의 연금계좌 가능 ETF 목록을 확인합니다
- 연금저축에 주식형 ETF를 담고, IRP에는 안전자산 30%를 채우기 → 한도 때문에 계좌별로 역할을 나눕니다
- 금리 상승기에는 IRP 안전자산 몫을 정기예금·채권형으로 채울지 비교하기 → 이번 주 예금금리가 4%대까지 올랐습니다
- 한 번에 몰아 사기보다 나누어 사기 → 매수 시점 변동 부담을 줄입니다
- 세액공제만 받고 방치하지 않기 → 이미 넣어둔 IRP·연금저축 안에 무엇이 담겨 있는지 상품 구성부터 확인하세요
연금을 받을 때 세금은 어떻게 되나요?
55세 이후 연금으로 받으면 연금소득세가 낮게 붙습니다.
| 수령 시점 | 세율 |
|---|---|
| 55세 이상 ~ 70세 미만 | 5.5% |
| 70세 이상 ~ 80세 미만 | 4.4% |
| 80세 이상 | 3.3% |
| 연금 수령 외 인출·중도해지(공제받은 금액 포함) | 16.5% 기타소득세 |
※ 사적연금 합계가 연 1,500만 원을 넘으면 종합과세(6.6~49.5%)와 16.5% 분리과세 중 선택해야 합니다. 출처: 연금 수령세금 정리 자료(2026) 기준이며, 세법은 매년 바뀔 수 있습니다.
세액공제를 받은 돈을 55세 전에 목돈으로 꺼내면 16.5%가 부과될 수 있습니다.
급하게 쓸 돈은 연금계좌에 넣지 마시고, 55세 이후까지 묶어둘 수 있는 돈인지 먼저 생각해보시면 좋을 것 같습니다.
2026년 세제개편안에서는 무엇이 달라지나요?
2026년 세제개편안에는 연금계좌와 관련해 다음 내용이 있습니다.
- '생산적금융 ISA'를 새로 만들고, 연금계좌 추가납입 및 세액공제 대상에 이 ISA의 전환금을 추가합니다
- 청년의 퇴직연금(IRP) 납입에 대한 소득세 지원을 확대합니다(공제율 상향)
- 일반 ISA는 계약기간 연장, 적용기한 신설 등으로 정비합니다
이는 개편안 단계의 내용이며 국회 통과 여부와 시행 시기는 별도로 확인해야 합니다.
올해 연말정산에 바로 적용된다고 단정할 수 없으니 최종 확정된 내용을 확인하시기 바랍니다.
연금계좌, 넣어두기만 하면 될까요?
계좌를 열고 납입만 해두면 원리금보장 상품에 그대로 머무르는 경우가 있으니, 한 번은 상품 구성을 열어보셔야 합니다.
- 올해 결정세액 확인하기 → 홈택스 미리보기로 환급 가능한 한도를 가늠합니다
- 현재 담긴 상품 확인하기 → 원리금보장, 펀드, ETF 중 무엇인지 봅니다
- 연금저축과 IRP의 역할 나누기 → 위험자산 한도가 100%와 70%로 다릅니다
- 월 납입액 정하기 → 연 900만 원 한도 안에서 생활비를 해치지 않는 금액으로 정합니다
- 분할 매수로 시작하기 → 한 시점에 몰아 사는 부담을 줄입니다
납입만 해두고 구성을 확인하지 않으면 물가를 감안한 실질 수익이 거의 없을 수도 있습니다.
돌려받는 세금보다 중요한 것은 그 돈이 55세 이후까지 어떻게 불어나느냐입니다.
지금 확인해야 할 것
- 연금저축 600만 원, 합산 900만 원까지 세액공제 → 연말까지 월 납입액을 계산해두세요
- 연금저축은 위험자산 100%, IRP는 70% → 계좌별 역할을 나눠 ETF를 고르세요
- 55세 전 중도 인출은 16.5% → 쓸 날짜가 정해진 돈은 넣지 마세요
- 2026 세제개편안은 아직 개편안 → 확정 내용은 따로 확인하세요
환급액만 보고 서두르기보다는 언제까지 묶어둘 수 있는 돈인지, 손실이 나도 버틸 수 있는지 먼저 질문을 던져보시면 좋을 것 같습니다.
읽어주셔서 감사합니다.