요즘 주변을 보면 2~3년 전 전세로 시작했다가
최근 내집마련을 고민하는 신혼부부가 많습니다.
그 친구들이 몇개월째 결정하지 못하고
내집마련 할까? 전세 살까? 고민하는 가장 큰 이유는
최근 2~3년간 많이 오른 아파트값을 보며
‘서울 아파트 너무 비싸. 떨어지면 살까'라는 생각이 큽니다.
최근 기사를 보면 그 친구들의 마음이 이해가 됩니다.
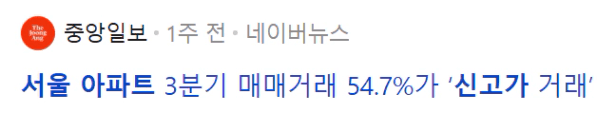
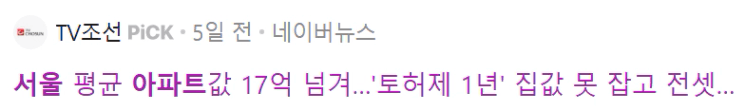
서울 아파트가 신고가로 거래되면서 마음이 불안한 가운데 강남 아파트의 하락세에
'이러다 떨어지지 않을까' 하는 마음이 드는 건 너무나 당연합니다.
2026년 10월, 신고가와 하락이 혼재하는 현재 시장에서
내집마련에 대해 어떻게 바라보아야 할지 정리해보려 합니다.
5년 전, 2021년 기억 나시나요?
서울수도권 부동산의 지난 사이클에서 정점인 2021년
그때의 전월세 폭등, 집값 폭등 기억하시나요?
부동산을 공부해본 분들은 잘 아시겠지만
2021년은 서울 아파트 시장에서 가장 분위기가 뜨거운 정점인 해였습니다.
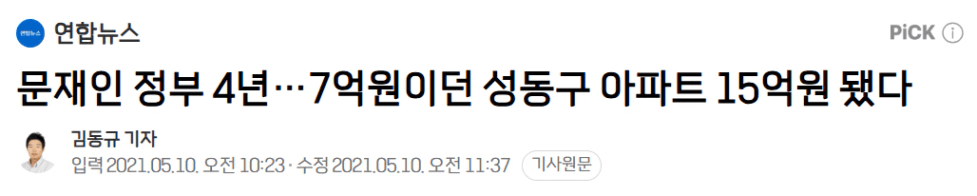
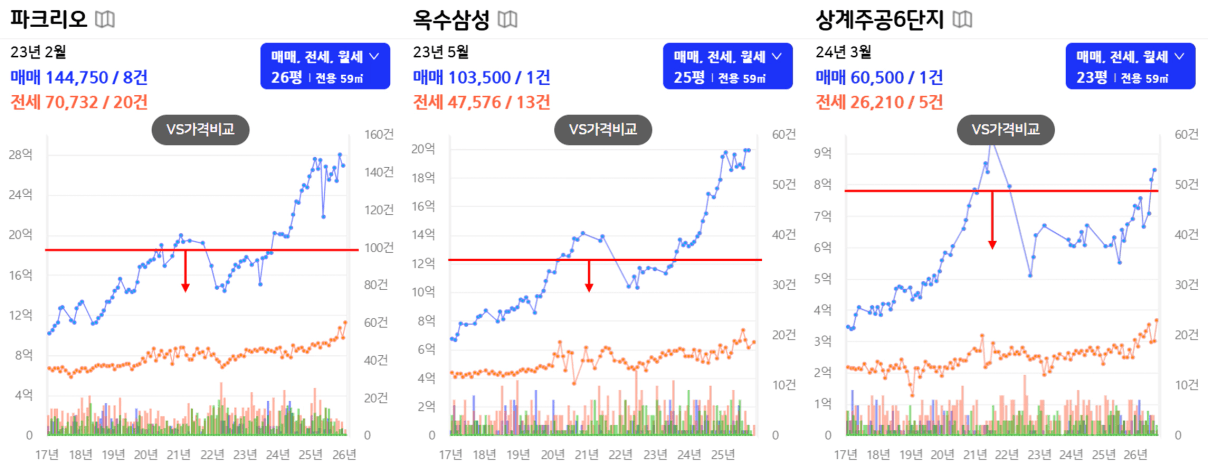
당시 기사를 보면, 2017년부터 2021년까지 4년 사이에 성동구 아파트(옥수삼성)를 포함하여 송파, 마용성, 노원까지 상급지부터 하급지 아파트까지 2배가 되었다는 것을 알 수 있습니다.
기사에 나온 아파트들의 최근(2023년~2026년 현재) 아파트값 변화를 비교해보면
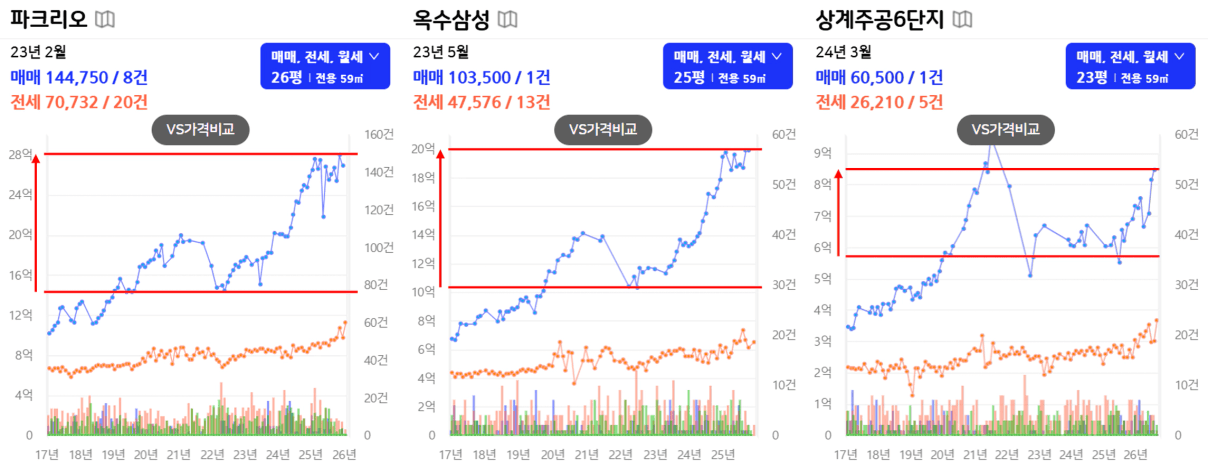
파크리오 : (23년) 14억대 → (올해) 28억
옥수삼성 : (23년) 10억대 → (올해) 20억
상계주공 : (23년) 6억대 → (올해) 8억대
노원구 재건축 단지를 제외하고 송파구, 성동구에서 선호입지 단지들이
지난 4년 약간 못 미치는 기간동안 2배가 되었음을 알 수 있습니다.
지금 사면 고점에 물린다?
지금 집값의 상승이 2021년과 비슷한 수준이라면?
지난 시장에서 2021년이 사실상 고점이었으니 피해가고
하락장이 오길 기다리는 게 낫겠다는 생각이 드실 수도 있습니다.
대부분의 서울 아파트가 2022년, 2023년 하락장에
2021년보다 더 싼 가격까지 떨어졌던 것도 사실입니다.
그런데, 내집마련을 그래프 위 숫자가 아니라
실제 ‘사람’의 관점에서 살펴보면 이야기가 조금 달라집니다.
2021년 내집마련
- 가정 : 부부, 현금 3억, 신용대출 각 7천
- 예산 : 매매가 7.5억 (주담대 3억)
- 아파트 : 성북구 길음동부센트레빌 24평
성북구에서 길음뉴타운 역세권 아파트는 예산초과로 뉴타운은 아니지만
4호선 길음역을 이용할 수 있는 구축아파트를 매수한 경우입니다.
내돈 현금보다 더 많은 대출을 받아 신혼집에 입주했는데
시장이 꺾이고 하락장을 맞이하게 됩니다.
2021년 2월 7.5억 매수
2022년 11월 5.4억 (-2.1억)
2023년 2월 6.3억 (-1.2억)
대출은 그대로 남아있는데 집값이 떨어지면서 내돈이 1억넘게 사라졌습니다.
그렇게 ‘존버’를 하다가 2024년이 되고 시장이 공포장에서 벗어났습니다.
여전히 매수한 가격보다 낮은 ‘손절’이지만 갈아타기 결심을 합니다.
2024년 5월 갈아타기
- 매도가격 : 6.8억 (주담대 3억)
- 종잣돈 : 5억 (집 팔고 3.8억 + 저축 1.2억)
- 예산 : 10억 (주담대 5억)
2024년 5월은 강남과 같은 상급지가 날아가고 거래에 불이 붙던 시기인데요.
예산 10억짜리 아파트를 찾아 성동구 행당대림 24평으로 갈아타기를 합니다.
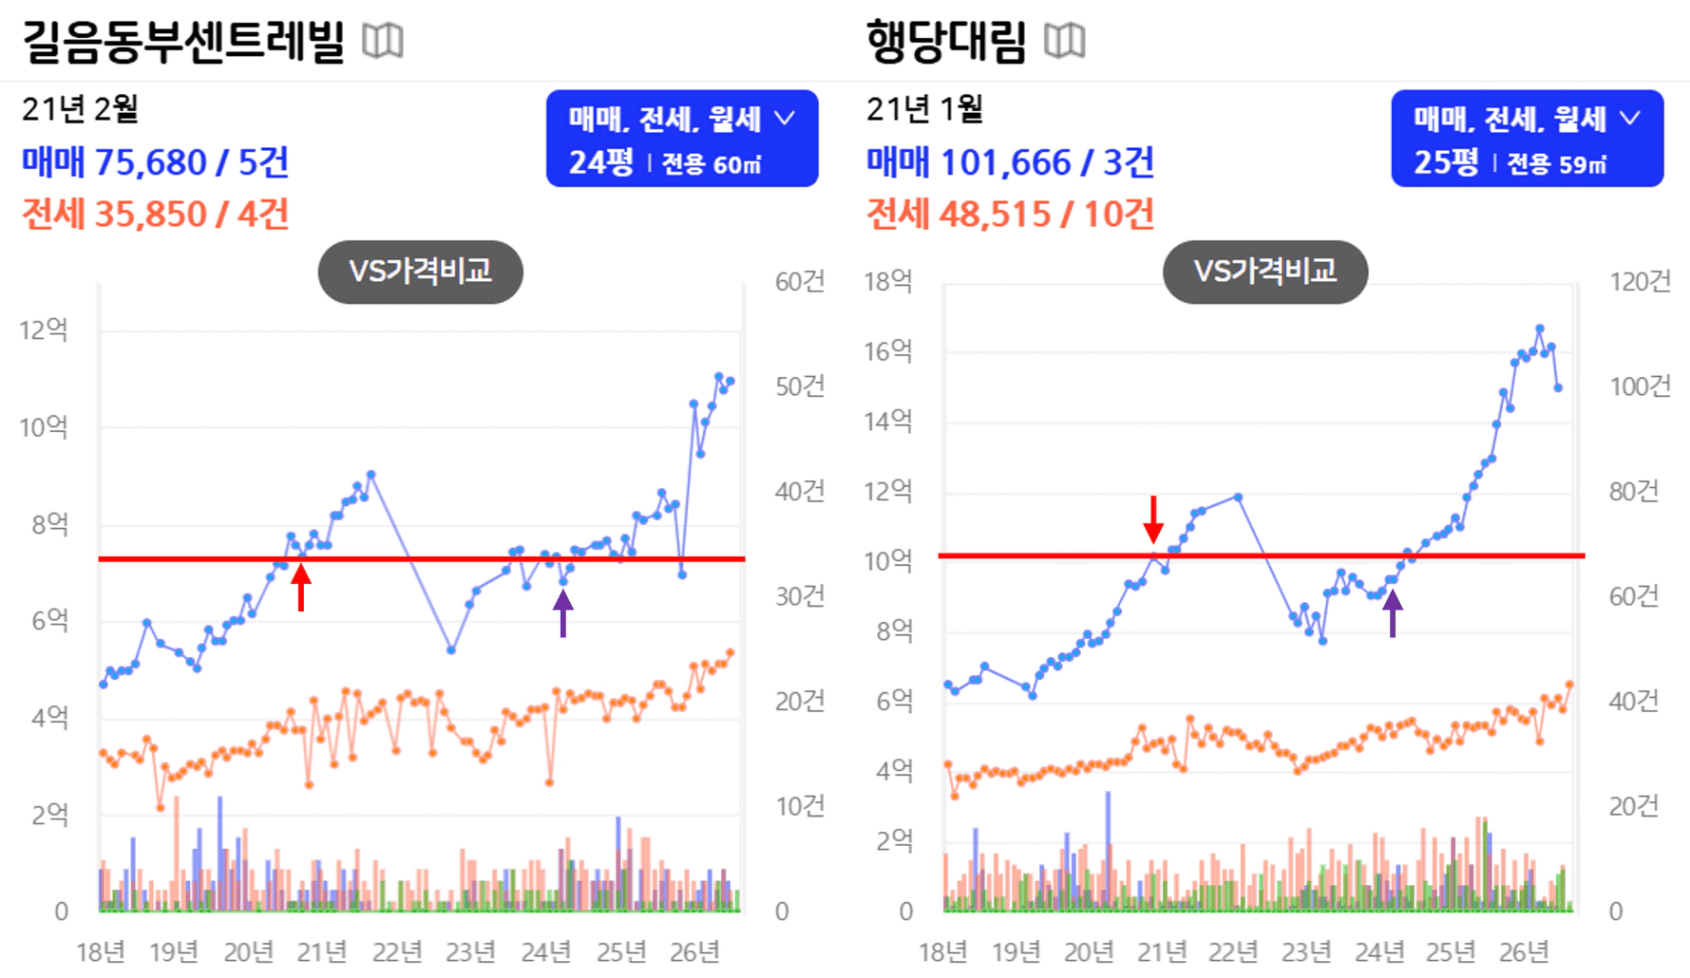
2021년 당시 행당대림 아파트는 10억이었고,
부부의 7.5억 예산으로 행당대림 아파트를 살 수 없었습니다.
그러나 하락장을 거치고 다시 회복되는 시기에
이전에는 잡을 수 없었던 기회를 잡게 되었습니다.
적립식 투자를 하면, 개인 투자자들은 공포 속에서도 시장을 떠나지 않을 수 있다.
하락장에도 매월 주식을 매입하니 자동으로 저가 매수를 하는 효과를 얻는다.
책 <저스트 킵 바잉> 에서
위와 같은 사례는 사실 굉장히 많습니다.
그래프 위 숫자로만 보았을 때는
'2023년에 행당대림 7.7억에 사면 손해 안보고 더 많이 버는 것 아닌가?'
라고 생각하기 쉽습니다.
하지만 현실에서는 2023년, 2024년 서울 시장의 기회를 잡은 사람들은
내 집을 갖고 시장에 참여하고 있으면서 매년 저축으로 현금을 쌓던 사람들이었습니다.
다시 돌아와서, 지금 어떻게 할까요?
“그럼 지금 완전 영끌해서 내집마련 하라는 건가요?”라고 오해하실 수도 있을 것 같습니다.
그러나 위의 사례를 통해 우리가 배울 점은 크게 2가지라고 생각합니다.
내집마련은 언제나 필요하다. (고점이라도)
내집마련 후에도 저축할 수 있어야 한다.
만약 2021년에 ‘집값이 고점이다’라고 생각해서 내집마련을 하지 않는경우
2022년 2023년 하락장 속에 내 돈 몇억을 넣을 수 있을지
2024년 현관문 앞에 줄서서 집 보는 시기에 기회를 잡을 수 있을지
주식 시장을 보면서 느끼는 감정이나 나의 거래패턴을 보면 감이 오실 겁니다.
그리고 감당하기 어려울 정도의 대출을 끌어 내집마련을 하는 경우
위기 상황에 가계상황이 어려워지는 것은 물론
하락장에서 ‘현금’을 지렛대로 한 자산가치의 업그레이드 기회가 희석됩니다.
따라서 저축할 수 있는 대출 한도 내에서 지금 내가 살 수 있는 가장 좋은 집을 선택해
이후 시장의 플레이어로서 꾸준히 JUST KEEP BUYING 하면서
자산 가치의 상승과 내집의 안정을 함께 누리시길 바라겠습니다.