[미분양 분석] 입주는 줄고 전세매물도 줄었는데, 왜 가격은 다를까?
대구·부산·대전을 같이 봤습니다
세 지역 모두 전세매물이 많이 줄었습니다.
2023년 이후 대구는 9천~1만 건 수준에서 현재 2천 건대
부산은 1.3~1.4만 건에서 3천 건대
대전도 한때 3천 후반까지 늘었던 전세매물이 현재 1천 건대까지 줄었습니다.
앞으로 입주물량도 줄어드는 구간입니다만
가격 반응은 똑같지 않습니다.
- 부산은 25년 하반기 매매·전세가 함께 움직였다가 최근에는 조금 주춤하고 있습니다.
- 대구는 지난 대규모 입주 이후 앞으로 공급은 크게 줄지만 전세와 매매의 반응은 아직 더딥니다.
- 반면 대전은 26년 입주가 줄면서 전세가가 빠르게 반응했고 선호단지 매매도 같이 움직이고 있습니다.
똑같이 전세매물이 줄고 입주도 줄어드는데 왜 다를까요?
아파트로 가져와 비교해봅시다
비슷한 조건의 단지로 보면 조금 더 잘 보입니다.
부산·대구·대전에서 아이 키우기 좋고 지역 내 선호도가 있는 구축 단지를 하나씩 가져와 봤습니다.
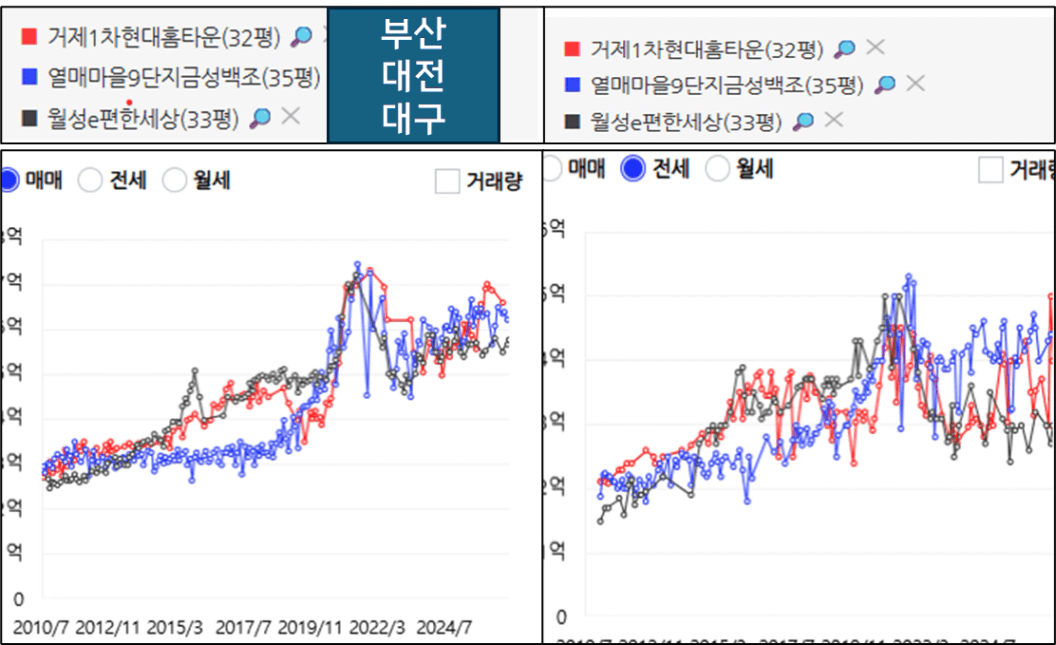
부산 연제구 거제1차현대홈타운
→ 매매·전세가 같이 올라오다가 최근 주춤
대전 유성구 열매마을
→ 25년 입주가 많을 때 하락했다가 현재 다시 회복
대구 달서구 월성e편한세상
→ 매매는 보합, 그런데 전세는 오히려 약함
같이 입주가 줄어드는데 왜 대구는 여전히 더디고, 대전은 빠르게 회복할까요?
여기서 앞으로 들어올 공급만 볼 게 아니라
지금까지 들어온 공급이 얼마나 소화됐는지를 봐야 합니다.
1. 대구 : 새 집은 덜 들어오는데, 이미 지어진 집이 남아 있다
25년 대구에서 매물을 보러 다닐 때 기억에 남았던 게 있습니다.
준공까지 했는데 여러 혜택을 주면서 판매하는 신축 단지들이 꽤 있었습니다.
심지어 위치가 그렇게 나쁘지도 않았습니다.
그때 이런 매물들을 보면서
“아직 시장이 움직이려면 멀었는데…”라는 생각이 들었습니다.
실제로 미분양 매물이 싸다고 생각해서 두 채를 매수하는 지역주민도 현장에서 만날 수 있었습니다.
이런 신축이 계속 남아 있다면 어떨까요?
주변 전세가격에도 영향을 줄 수 있고, 매수자 입장에서는 아주 선호하는 단지가 아닌 이상
“지금 꼭 사야 하나?” 라는 생각이 들 수 있습니다.
실제로 숫자를 보니 더 명확했습니다.
대구 전체 미분양은 4,278호인데, 그중 이미 다 지어졌는데도 팔리지 않은
준공 후 미분양이 3,481호, 무려 81.4%입니다.
반대로 아직 짓고 있는 준공 전 미분양은 797호에 불과합니다.
특히 동구·남구·수성구의 미분양은 현재 모두 준공 후 물량입니다.
지역 | 전체 미분양 | 준공 후 | 준공 전 |
|---|---|---|---|
중구 | 725 | 419 | 306 |
동구 | 491 | 491 | - |
서구 | 65 | 65 | - |
남구 | 524 | 524 | - |
북구 | 769 | 550 | 219 |
수성구 | 510 | 510 | - |
달서구 | 1,164 | 892 | 272 |
달성군 | 30 | 30 | - |
합계 | 4,278 | 3,481 (81.4%) | 797 |
출처: 대구광역시 「공동주택 미분양 현황」 자료 가공 (2026.7월 말 기준)
여기서 간과하면 안 되는 하나의 사실은
입주 폭탄 시기를 지나 이젠 입주가 절대적으로 줄어들었단 겁니다.
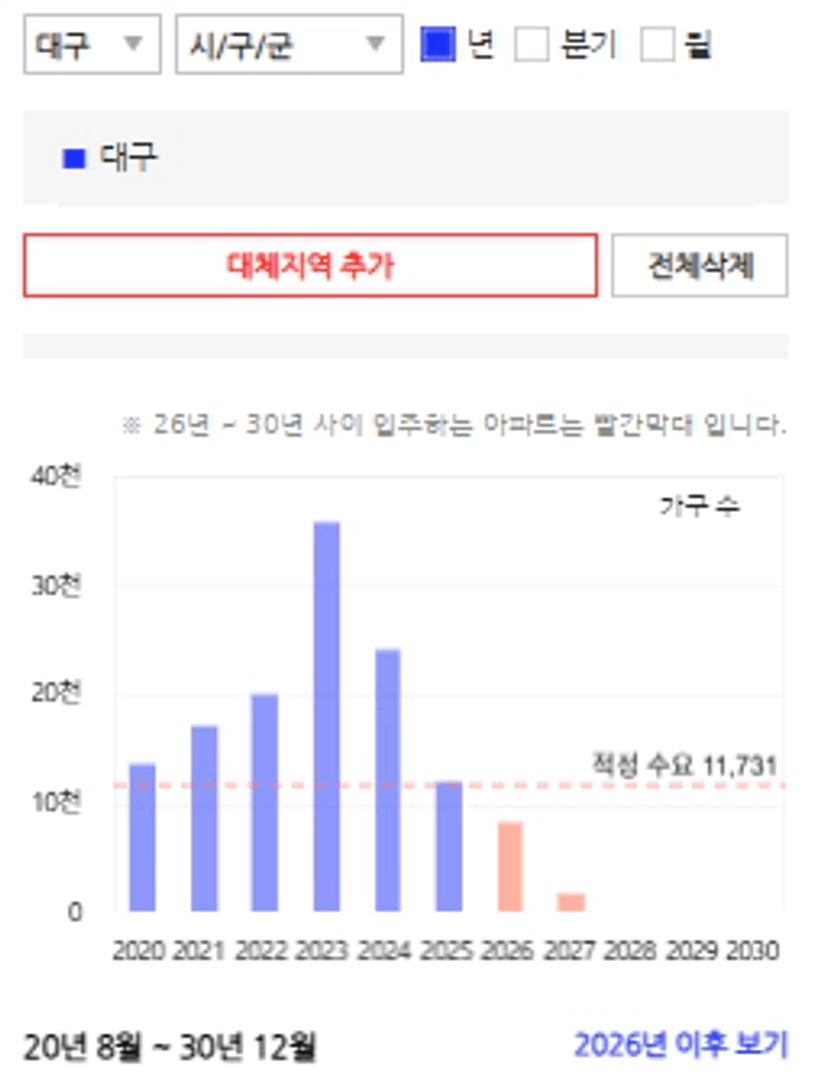
그러므로 대구에서 우리가 주요하게 볼 점은
✔️준공 후 미분양 3,481호가 얼마나 빠르게 줄어드는가?
앞으로 이 재고가 빠르게 줄기 시작한다면
지금의 입주 감소가 시장에 미치는 영향이 커질 거라 생각됩니다.
말 그대로 입주 절벽이기 때문에(착공될 물건도 적음) 모두 이를 주목하면서 기회를 잡으시면 좋겠습니다.
2. 부산 : 미분양은 양보다 위치도 확인해야 합니다.
부산은 또 다릅니다.
전체 미분양은 8,379호로 세 지역 중 가장 많습니다.
단 숫자만 보고 “부산 미분양 엄청 많네?" 라고
판단 전 위치를 봐야 합니다.
지역 | 전체 미분양 | 준공 후 | 준공 전 |
|---|---|---|---|
부산진구 | 1,284 | 918 | 366 |
동래구 | 708 | 70 | 638 |
남구 | 106 | 26 | 80 |
해운대구 | 788 | 93 | 695 |
강서구 | 1,245 | - | 1,245 |
연제구 | 189 | - | 189 |
수영구 | 576 | 174 | 402 |
사상구 | 1,243 | 340 | 903 |
합계 | 8,379 | 3,253 | 5,126 (61.2%) |
출처: 부산광역시 「미분양주택 현황」 자료 가공 (2026.7월 말 기준)
남구는 미분양이 106호밖에 없습니다.
반면 강서구는 준공 전 미분양만 1,245호, 사상구도 903호입니다.
부산진구는 또 다릅니다. 전체 미분양 1,284호 중 918호가 준공 후 미분양입니다.
즉 같은 부산인데도
남구는 미분양이 많이 정리된 상태,
부산진구는 이미 지어진 재고가 아직 많은 상태,
강서·사상은 앞으로 준공될 미분양까지 많이 남은 상태
입니다.
여기에 앞으로의 입주 위치를 같이 붙여봤습니다.
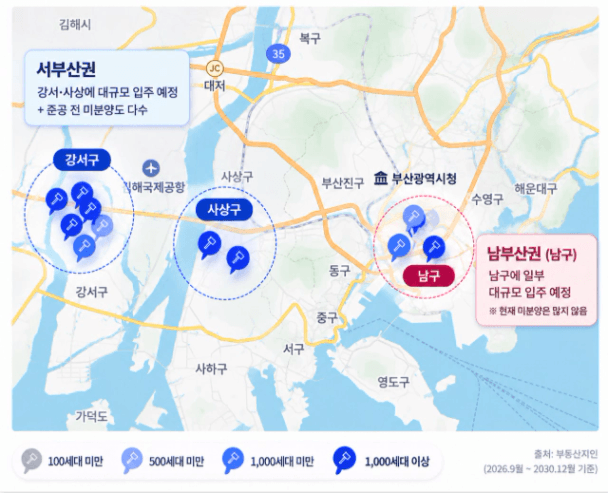
입주물량이 대기되어 있는 곳 중
강서구, 사상구의 분양 전 미분양 세대가 많은 걸 확인할 수 있습니다.
부산은 “앞으로 입주가 몇 세대냐?”보다 “어디에 들어오느냐?”가 더 중요해 보입니다.
남구처럼 사람들이 선호하는 생활권은 준공 전 미분양이
전보다 해소된 상황이라
투자자라면 보유한 단지의 가치를 이해하고
입주장에서 전세에 잘 대응하면서 지켜내는 게 중요합니다.
매수할 분들은 상대적으로 입주 부담이 적고 입지가치가 높은 동부산권을 서부산보다 우선해서 보시면 합니다.
시장이 잠시 주춤한 지금 동부산권의 좋은 단지를 비교하고 명절 이후 전세가 흐름을 잘 지켜보면서 투자 기회를 잡으시면 좋겠습니다.
3. 대전 : 지금 잘 간다? 27년은 꼭 봐야 합니다
대전은 2026년 입주 물량 감소와 동시에 왜 반응이 빨랐을까요?
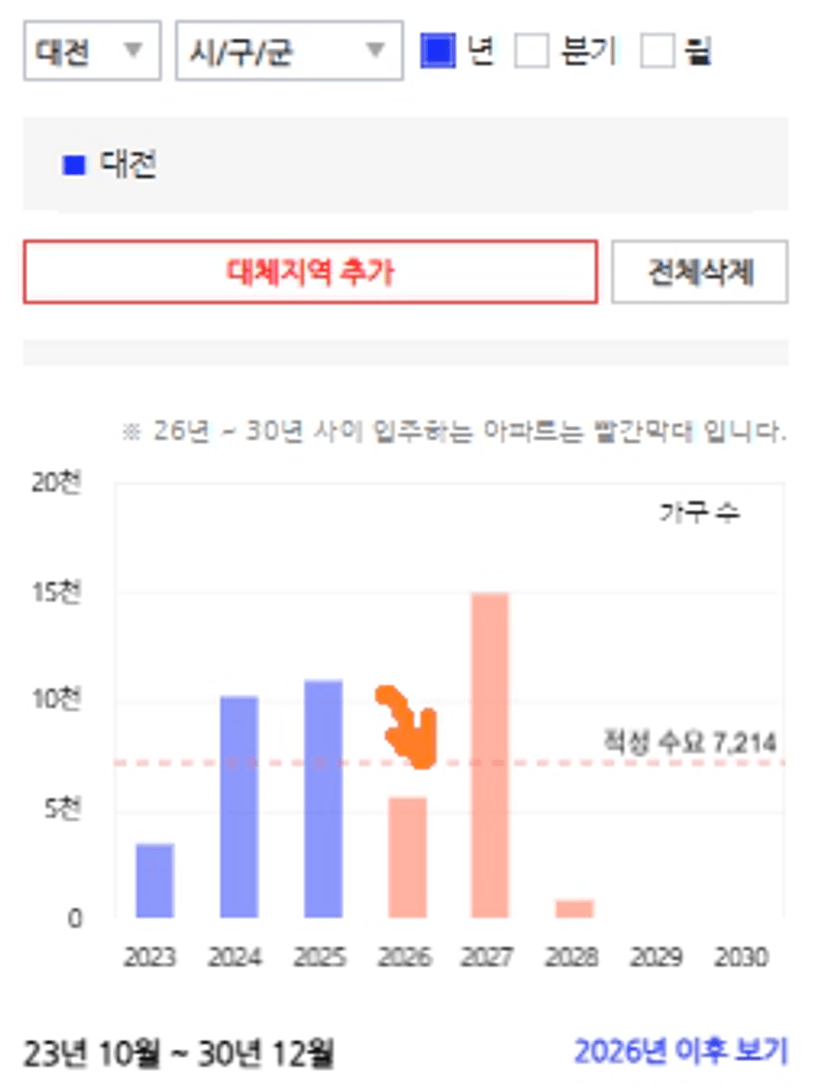
대전 전체 미분양은 1,866호입니다.
그런데 이 중 1,231호가 중구에 몰려 있습니다.
준공 전 미분양만 보면 중구 1,064호, 서구 152호, 유성구는 38호입니다.
특히 유성구는 전용 60~85㎡ 미분양이 0호입니다.
즉 대전 전체에는 미분양이 있지만
둔산·유성처럼 사람들이 선호하는 생활권에서 체감하는 재고는 상대적으로 적었습니다.
거기에 26년 입주까지 줄었습니다.
그러니 전세매물이 줄자 전세가격이 빠르게 반응하고,
선호단지 매매도 같이 움직이기 조금 더 좋은 환경이었던 것 같습니다.
거기다가 서구는 선도지구 지정 호재로 인해 일제히 기대 심리로 매매가가 상승한 바입니다.
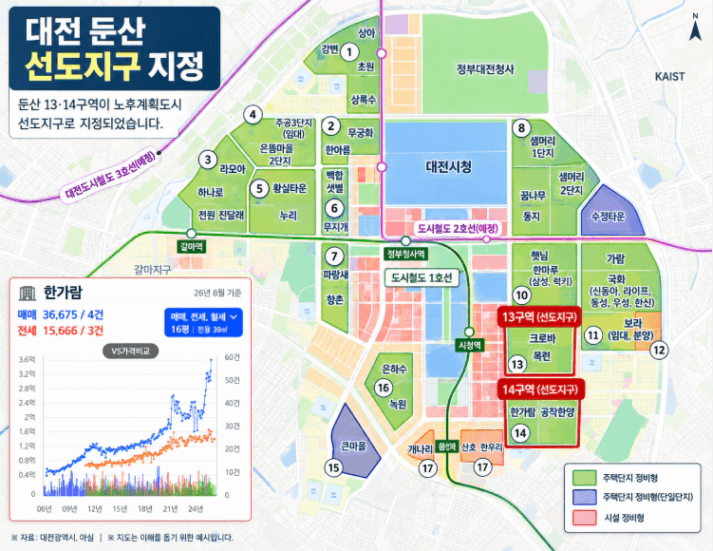
실제로 선도지구로 지정된 단지 중에는 1년 사이 16평형 가격이 약 1억원 오른 사례도 확인할 수 있습니다.
공급 감소와 전세시장 회복에 선도지구 기대감까지 더해진 셈입니다.
그런데!!!!
27년에는 다시 입주가 많습니다.
유성구만 해도 약 4,518세대가 예정되어 있고,
서구·중구에도 대단지 입주가 이어집니다.
더 중요한 건 이번 입주가 외곽에만 몰려 있는 게 아니라 선호 생활권과 지리적인 중심부에도 들어온다는 점입니다.
현재 대전은 호재로 오른 가격 보다
기존 선호도 가치에 집중해서 매수하고 입주리스크는 인지해야 합니다.
✔️26년에 오른 가격이 27년 입주장을 만나도 버틸까? 버티는 건 어떤 단지인가?
를 꼭 봐야 할 것 같습니다.
실입주자 입장에서는 27년 입주 때문에 좋은 단지가
가격이 눌리는 순간이 온다면 오히려 갈아타기나 내 집 마련의 기회가 될 수도 있습니다.
📌처음 질문으로 다시 돌아가보겠습니다.
전세매물도 줄고 입주도 줄어드는데 왜 대구와 대전의 반응은 달랐을까요?
대구는 새 공급이 줄어도 기존 재고가 아직 많이 남아 있고
대전은 선호지역의 재고가 적은 상황에서 26년 입주까지 줄었습니다.
거기다 중심입지의 선도지구라는 호재가 있었습니다.
같은 공급 감소라도 시장이 받아들이는 정도와 심리가 달랐던 것 같습니다.
| 대구 | 부산 | 대전 |
|---|---|---|---|
지금 상황 | 준공 후 미분양 많음 | 지역별 미분양 양과 성격이 다름 | 선호지 미분양 적음 |
앞으로 | 입주 크게 감소 | 서부산 입주 부담 | 27년 입주 증가 |
볼 것 | 미분양 소진 속도 | 공급 위치와 소화 속도 | 27년 입주 영향 |
기회 | 재고 소진 시 | 주춤한 시장에서 | 입주장에서 |
현장의 흐름을 확인하며 기회를 잡아봅시다
투자자로서 저는 앞으로 이렇게 보려고 합니다.
대구는 준공 후 미분양이 얼마나 빠르게 줄어드는지, 선호도에 따라 단지별 전세·매매가 어떻게 다르게 반응하는지
부산은 공급이 들어오는 생활권에서 주변 전세시장이 그 물량을 얼마나 잘 받아내는지.
대전은 26년에 오른 전세와 매매가격이 27년 대규모 입주를 만나 어떻게 움직이는지.
지역의 흐름을 아는 것에서 끝나는 게 아니라
그 흐름이 개별 단지에서 어떻게 나타나는지 확인해야 기회를 잡을 수 있습니다.
그러려면 아는 지역을 꾸준히 시세 트래킹하고, 전화임장과 현장 방문을 통해 계속 확인해야 합니다.
실입주자라면 공급에 대한 걱정이 남아 있을 때가 오히려 좋은 단지를 비교해볼 수 있는 기회일 수 있습니다.
대구는 ‘미분양이 많다’는 이유만으로 피하지 말고 가치 있는 기축을
부산은 시장이 잠시 주춤한 지금 선호 생활권에 기회가 있는지
대전은 27년 입주장에서 좋은 단지까지 가격 조정을 받는 순간이 오는지 지켜봅니다.
내 예산으로 살 수 있는 좋은 단지와 덜 좋은 단지의 매물을 직접 같이 보면서 비교해봐야 합니다.
세 지역 모두 과거 상승장에서 큰 움직임을 보여줬던 도시입니다.
다음 기회가 똑같은 모습으로 오지는 않을 겁니다.
현장의 변화를 계속 확인하면서 각 지역에서 오는 기회를 꼭 잡으셨으면 좋겠습니다. 감사합니다.