안녕하세요.
월부의 마스터키, 감사의열쇠입니다. 😊
오늘 아침에 집을 나서시면서 어떤 생각을 하셨나요?
'오늘 로또 당첨되면 좋겠다' 같은 소소한 운을 기대해 보신 적 있으신가요?
투자를 하다 보면
'아, 나한테도 대박 운이 좀 따라주면 좋겠다' 싶을 때가 있는데요.
그래서 오늘은 우리가 만드는 '운'에 대해 이야기를 나누어 보려고 합니다.
우리는 투자하며 이런 이야기를 수없이 듣곤 합니다.
“내가 통제할 수 있는 것과 없는 것을 구분하고, 통제할 수 있는 것에 집중하라.”
이 원칙은 여러 문제와 마주할 때마다
*“그래서 내가 지금 당장 뭘 해야 하지?”*
문제 해결에 집중하는 사고를 만들어주었습니다.
그래서 우리는 ‘운’은 내가 어찌할 수 없는 영역이니,
통제 가능한 ‘실력’을 키우는 데 집중하자고 다짐하며 행동해 왔죠.
하지만 실제로 투자 성과에서 더 큰 영향을 미치는 것은
‘운’일까요, 아니면 ‘실력’일까요?
그리고 내가 어찌할 수 없어 보이던 ‘운’마저 내 편으로 만드는 방법이 있다면 어떨까요?
💡 인생의 굴곡, 그리고 '때'에 대하여
인생에는 늘 굴곡과 타이밍이 존재합니다.
“범사에 기한이 있고 천하 만사가 다 때가 있나니
태어날 때가 있고 죽을 때가 있으며, 심을 때가 있고 거둘 때가 있으며...
울 때가 있고 웃을 때가 있으며, 슬퍼할 때가 있고 춤출 때가 있느니라.”
-전도서3장-
투자 역시 마찬가지입니다.
실력뿐만 아니라 ‘운’까지 내 것으로 만드는Secret이 있다고 합니다.
그 답은 바로 ‘꾸준함이라는 시간’에 있습니다.
운을 끌어당기는 핵심은 시도의 ‘빈도’를 늘리고,
시장에 머무르는 ‘기간’을 길게 가져가는 것이기 때문입니다.
📖 <저스트 킵 바잉>이 전하는 핵심 인사이트
이번 돈버는 독서모임 도서인
<저스트 킵 바잉>에서는 이렇게 이야기합니다.
“시기에 따른 수익률은 불확실하고 부침이 심하기 때문에,
아무리 뛰어난 투자자라도 그저 운이 좋았던 사람보다 수익이 낮을 수 있다.
하지만 30년이라는 비교적 긴 기간을 놓고 보면,
노련한 투자자나 미숙한 투자자나 연평균 수익률에서 큰 차이를 보이지 않는다.
*결국 가장 중요한 것은 **‘마지막(은퇴 시점)’*이다.
여러분의 가장 중요한 투자 수익은 평생 자산을 축적한 뒤,
은퇴에 가까워진 시점에 비로소 일어난다.”
-<저스트 킵바잉> 중에서-
이 문장은 우리가 투자자로서 어떤 방향성을 가져야 하는지 명확히 알려줍니다.
운이 좋아 빠르게 수익을 낸 투자자
→ 꾸준한 시간을 투입해 ‘진짜 실력’을 갖춘 투자자가 되어야 합니다.
운이 안 좋아 성과가 더딘 투자자
→ 꾸준한 시간을 투입해 ‘운이 올 때까지 살아남는’ 투자자가 되어야 합니다.
📉 투자 초반 손실 vs 투자 후반 손실 비교
책에서는 두 명의 투자자가 동일한 기간 동안 동일한 평균 수익률(예: 연평균 7%)을 거두더라도,
‘마이너스 수익률(손실)이 언제 발생하는가’에 따라 최종 자산에 엄청난 차이가 발생한다고 말합니다.
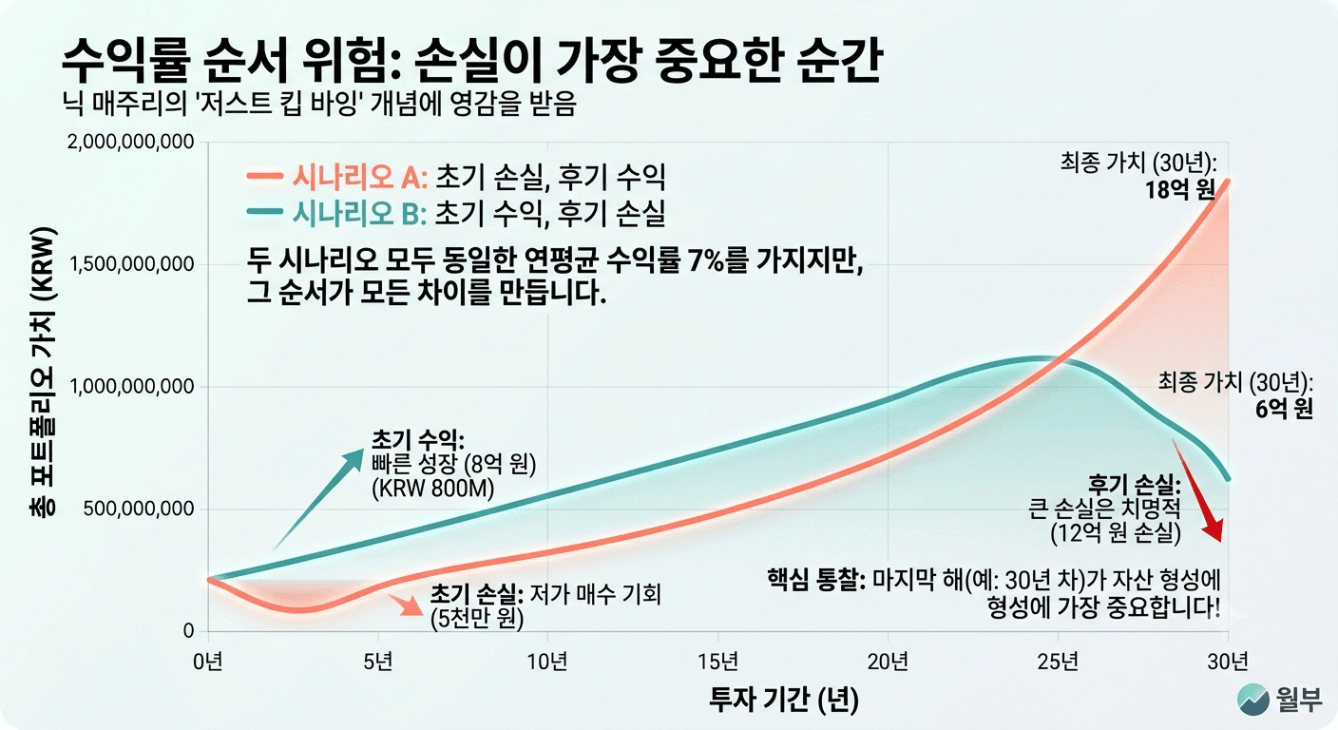
① 투자 초반에 손실이 났을 때 (마이너스 수익률 선행)
- 특징: 투자를 막 시작했을 때는 아직 모아둔 총 자산(원금)이 적은 상태입니다.
결과: 초반에 -20%~-30%의 큰 손실을 맞더라도
원금 자체가 작기 때문에 손실액의 절대적 크기가 작습니다.
반전: 이후 20~30년 동안 꾸준히 자금을 추가 납입(저축)하고 시장이 회복하면서,
복리 효과를 극대화해 최종 자산이 훨씬 크게 불어납니다.
② 투자 후반(은퇴 직전/직후)에 손실이 났을 때 (마이너스 수익률 후행)
- 특징: 평생 저축하고 투자하여 자산이 가장 커진 시점(예: 10억~20억 원)입니다.
결과: 동일한 -20% 손실이라도 자산 단위가 크기 때문에
단번에 수억 원이 증발하는 치명적인 타격을 입습니다.
위험성: 특히 은퇴 후 생활비를 위해 자산을 인출하는 시기라면,
자산이 급감한 상태에서 매도까지 이루어져 계좌가 원금을 회복하지 못하고 고갈되는
'수익률 순서 위험'에 노출됩니다.
우리가 투자 초반에 만나는 시행착오와 손실은,
적은 비용으로 경험을 축적할 수 있는 소중한 자산이 됩니다.
진짜 위험한 것은 마지막 은퇴 직전에 맞이하는 손실입니다.
그렇기 때문에 우리는 꾸준히 시장에 머무르며 실력을 쌓고,
은퇴 시점까지 자산을 지킬 수 있는 단단한 투자자가 되어야 합니다.
💬 여러분이 경험한 투자는 어떤 모습이었나요?
문득 여러분의 투자 여정이 궁금해집니다. 아래 4가지 중 어떤 경험에 가까우신가요?
실력은 있었지만 운이 따르지 않았던 투자자
실력도, 운도 모두 부족했던 투자자
실력은 없었지만 운이 좋았던 투자자
운과 실력이 모두 맞아 떨어졌던 투자자
돌아보면 저의 경우 ‘실력과 운 모두 부족했던 투자자’였던 것 같습니다.
하지만 저는 앞으로도 ‘꾸준한 시간’을 계속 투입하여,
결국 운과 실력을 모두 쟁취하는 투자자가 되려 합니다.
지금 내가 어떤 위치에 있든,
"투자 수익은 결국 마지막이 가장 중요하다"라는 사실을 잊지 않으셨으면 좋겠습니다.
우리 모두 꾸준함이라는 시간을 차곡차곡 쌓아 올려 끝까지 완주하면 좋겠습니다.
이 책을 통해 우리에게 '절대 멈추지 말아야 할 이유'가 가슴 깊이 남기를 바랍니다.
여러분의 건강하고 성공적인 투자 생활을 진심으로 응원합니다.
- 감사의열쇠 -