
✅핵심 내용 정리
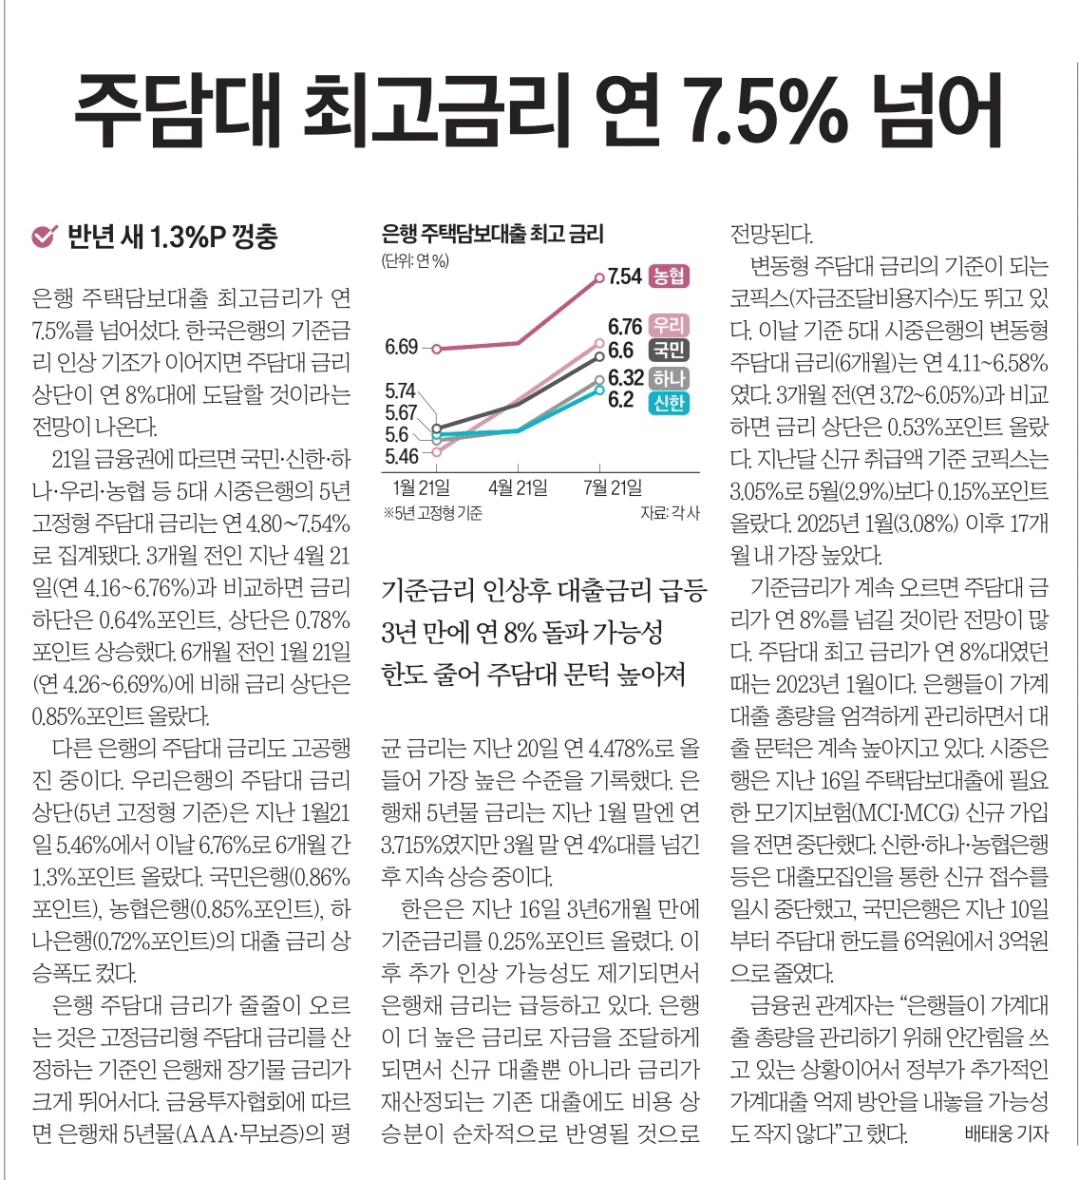
✔️ 일어난 일 : 5대 시중은행 5년 고정형 주담대 금리가 4.8~7.5%로 급등
✔️ 사건 배경 : 한국은행 기준금리 인상(+0.25%p) 및 추가 인상 가능성에 따른 은행채 5년물 금리와 코픽스가 폭등
✔️ 상세 내용
- KB국민은행 : 주담대 한도를 기존 6억→3억으로 50% 축소
- 시준은행 공통 : 대출 보증보험(MCI, MCG) 가입 전면 중단, 대출모집인 채널 접수 일시 중단 등 대출 셧다운
✅떠오르는 질문
Q. 대출한도가 줄어들어 매도는 되었는데, 매수할 단지가 옆그레이드가 되면 어떡하지?
- 그때 상황을 보고 판단해야겠지만, 대출한도가 줄어들어 지금 대출 정도인 3억으로 유지된다면 사실 1-2억을 보태서 살 수 있는 단지들은 제한적일 것 같다.
- 다행히 아직은 보고있는 단지들이 가격이 주춤하는 상태이지만 연말까지 기다려줄 것 같진 않다.
- 결국 지금 내 매수 목표가보다 1-2억 낮은 단지들도 같이 검토를 해봐야하고 보수적인 시나리오에 의해 생각을 해봐야한다.
- 대출 한도는 더 줄어들면 줄어들지 풀리진 않을 것이기에 매도되는 순간 할 수 있는 최선의 선택을 하거나
- 업그레이드가 불가능한 갈아타기라면 다른 방법을 검토해볼 수도 있다.
- 일단 계속 시세를 트래킹하면서 비교평가를 해 , 그 당시 최선의 선택을 할 수 있는 실력을 쌓아놓자
- 아니 근데 나도 대통령처럼 매도자에게 근저당권 설정하면 되지 않을까? ㅎㅎㅎㅎ
✅투자에 적용할 점 1가지
- 반드시 매도 목표가의 최저점을 설정해놔야겠다. 그 이하로 팔아서 업그레이드가 안되면 안하는게 나을 수 있다.
- 선매도, 후매수 → 그리고 거의 동시 진행
- 현재 목표 시기인 12월~2월→1월~2월로 변경 : 새해 대출 쿼터가 열리는 시점으로 변경
- 일단 보수적으로 3억 대출로 보되, 2금융권 알아보기
- 적용점 : 2금융권 대출도 알아보고 소액임차보증금 차감이나 방공제 등 디테일하게 확인하기
✅ 6월 신문기사
- #79 코인 거래 1년새 84% 하락 -> 코스피 2% 수준(26.06.01)
- #80 반도체 호황으로 5억 저리대출 + 동탄 매물 24% 증발(26.06.02)
- #81 서울 외곽/중소형 아파트 전셋값 급등(26.06.04)
- #82 서울아파트 68주 상승 & 지방선거 후 집값 변수 (26.06.05)
- #83 미국 금리공포에 반도체 차익실현 + 원달러 환율 1560원 (26.06.08)
- #84 이재명 정권의 부동산 정책 방향 (취임 1년 기자회견) (26.06.09)
- #85 반도체 머니 동탄, 국평 20억 돌파 (26.06.10)
- #86 빚투 확산에 5월 신용대출 5.3조 급증 (26.06.12)
- #87 4개월 간 주식 팔고 부동산 유입금 3.7조 (26.06.15)
- #88 전쟁 끝나자 인플레이션&금리인상 이슈(26.06.17)
- #89 서울 정비사업 멈추자 정부 이주비 대출 완화카드 고려(26.06.18)
- #90 서울아파트 가격 70주 연속 상승 + 수도권 집값 4.5% 상승 예상 (26.06.19)
- #91 금정/군포역 도심 재개발 & 주요경제지표 (26.06.22)
- #92 종부세 공정비율 상향 딜레마 (26.06.24)
- #93 서울 20개구 전고점 뚫었다 (26.06.26)
- #94 가계대출 8조 폭증에 은행권 대출 옥죄기 + 경제지표 (26.06.29)
✅ 7월 신문기사
- #95 OECD 2026 한국경제보고서 "부동산 거래세 비중 낮추고 보유세 높여야" (26.07.03)
- #96 상장사 이익 전망 40% 퀀텀점프 & 주요 경제지표 (26.07.06)
- #97 경상흑자 사상 최대 (26.07.09)
- #98 금융권 주담대 한도 3억으로 축소, 은행 오픈런 (26.07.10)
- #99 원화값 1498원 & 달러 저가매수 급증(26.07.13)
- #100 빌라&오피스텔 규제 완화 및 초고가주택 세금 부담 (부동산 토론회&국무회의) (26.07.15)
- #101 오세훈 준공업지역2.7만호 공급 & 주요경제지표(26.07.20)
- #102 주담대 최고금리 연 7.5% 넘어(26.07.22)


