
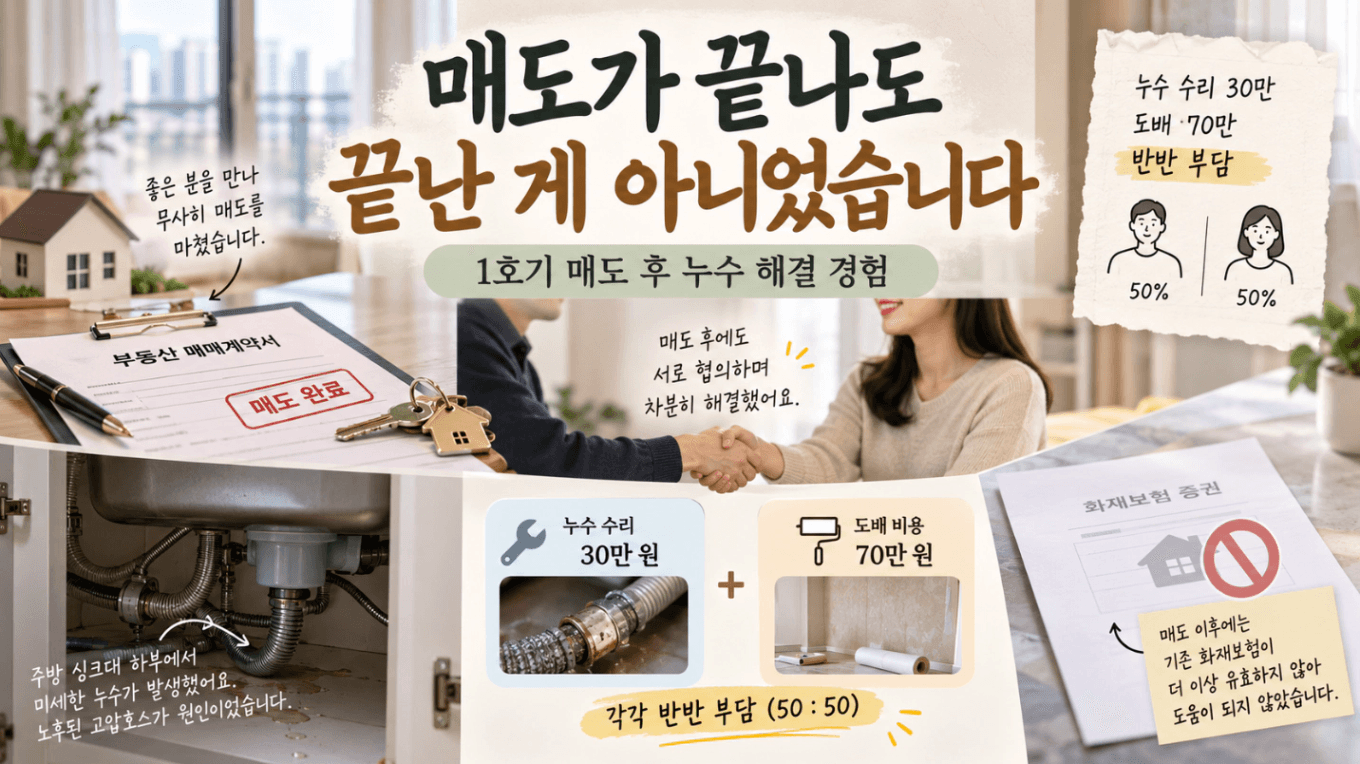
안녕하세요. 캬라멜마끼입니다. 약 4개월 전, 1호기 매도를 마무리했습니다.
계약을 하고, 잔금을 치르고, 소유권까지 넘기고 나니 저에게는 이제 완전히 끝난 물건이라고 생각했습니다.
그런데 매도 이후 생각하지 못했던 연락을 받게 되었습니다.
아랫집에 누수가 발생했다는 연락이었습니다.
이미 매도한 집에서 발생한 문제였기 때문에 처음에는 저도 당황스러웠습니다.
'이미 매도했는데 내가 얼마나 책임져야 하는 걸까?'
'어디까지 내가 부담해야 하는 걸까?'
매수와 보유 과정에서는 여러 일을 겪어봤지만 매도 이후 발생한 문제를 처리해보는 것은 처음이었기에,
이번 경험 역시 하나의 투자 경험이라고 생각하고 기록으로 남겨봅니다.
원인은 싱크대 고압호스의 노후 파손
누수 원인을 확인하기 위해 업체를 불러 점검을 진행했고, 확인된 원인은 싱크대 고압호스의 노후 문제였습니다.
누수탐지와 싱크대 수리 비용으로 약 30만 원이 발생했습니다.
문제는 누수가 매도한 집에서만 끝난 것이 아니라,
아래층까지 피해가 발생해 도배도 함께 진행해야 하는 상황이었습니다.
아래층은 기존에 도배를 한 지 얼마 되지 않은 상태였고, 피해를 입은 부분만 부분적으로 도배하기보다는
전체 도배를 원하셨습니다.
결국 협의를 통해 전체 도배를 진행했고 도배 비용으로 약 70만 원이 발생했습니다.
누수탐지 및 싱크대 수리 30만 원, 도배 70만 원.
총 100만 원 정도의 비용이 발생했습니다.
대부분의 대응은 매수인분께서 해주셨습니다
이번 과정에서 실제 현장 대응은 매수인분께서 대부분 진행해주셨습니다.
누수 업체를 부르고, 원인을 확인하고, 수리 과정을 확인하고, 이후 아래층 도배 업체를 알아보고 업체를 선정하는 부분까지 직접 대응해주셨습니다.
사실 저는 이번 과정에서 직접 한 일이 많지는 않았습니다.
도배 업체에서 받은 견적이 크게 무리가 없는 수준인지 대략적으로 확인하는 정도였습니다.
매수인분께서 번거로운 과정들을 대부분 진행해주셨기에 저로서는 감사한 부분도 있었습니다.
그리고 최종적으로 발생한 비용은 매수인분과 제가 절반씩 부담하는 것으로 협의했습니다.
총비용이 약 100만 원이었으니 각자 50만 원씩 부담하게 되었습니다.
누가 몇 퍼센트의 책임이 있는지를 끝까지 따지기보다는 서로 어느 정도 납득할 수 있는 선에서 문제를 해결하는 쪽을 선택했습니다.
만약 처음부터 책임 소재만을 두고 이야기했다면 금액 이상의 시간과 감정을 소모했을 수도 있었겠다는 생각이 듭니다.
이번에는 매수인분도 적극적으로 문제 해결을 위해 움직여주셨고, 저 역시 일정 부분 비용을 부담하면서
큰 갈등 없이 마무리할 수 있었습니다.
가입해둔 화재보험이 있었지만 사용할 수 없었습니다
이번 일을 겪으며 또 하나 알게 된 것이 있었습니다.
저는 이 집을 보유하고 있을 당시 혹시 모를 사고에 대비해 화재보험에 가입해두고 있었습니다.
그래서 누수 이야기를 처음 들었을 때는 기존 보험을 통해 일부라도 처리할 수 있지 않을까 생각했습니다.
하지만 이번 누수에서는 제가 가입했던 기존 화재보험을 활용할 수 없었습니다.
이미 집을 매도해 소유권이 넘어간 이후 발생한 사고였기 때문입니다.
(매도한 물건이 구축이고, 민법 상 6개월까지는 누수에 대한 보상은 매도인 측에게 있기 때문에 보험을 유지하고 있었습니다.)
보유 중에는 혹시 모를 사고에 대비해 보험을 챙겨두었지만, 막상 매도 이후 문제가 발생하니
기존 보험이 저에게는 아무런 도움이 되지 못했습니다.
이번 일을 겪으며 보험에 가입했는지 여부만큼 언제까지, 어떤 상황에서 보장 받을 수 있는지도 중요하구나
라는 것을 느꼈습니다.
100만 원보다 더 크게 남은 것은 대응의 경험
사실 이번 일에서 제가 부담한 금액 자체는 약 50만 원입니다.
투자 전체 금액을 생각하면 큰 돈이라고 보기는 어려울 수도 있습니다.
하지만 실제로 매도 이후 이런 일을 겪어보니 금액보다 더 크게 남은 것이 있었습니다.
‘매도했다고 모든 일이 끝나는 것은 아니구나.’ 라는 것이었습니다.
잔금을 치르고 소유권을 넘기면 저와는 완전히 관계없는 집이 될 것이라고 생각했습니다.
(설마 누수가 발생하겠어? 라는 생각도 들었습니다 ㅎ)
하지만, 예상하지 못한 하자가 발생하면 매수인과 다시 연락하고, 문제를 어떻게 처리할 것인지 협의해야 하는 상황도 생길 수 있다는 걸 배웠습니다.
그리고 이런 상황에서는 계약서나 책임 여부만큼 상대방과 어떻게 소통하느냐도 중요하다는 것을 느꼈습니다.
매수인분께서도 누수 업체부터 도배 업체까지 알아보며 많은 시간을 들여 대응해주셨습니다.
저 역시 ‘이제 매도도 했는데 내가 책임져야 하나?’ 라는 마음으로 선을 그었다면,
서로 문제를 해결하는 데 초점을 맞추는 것이 아닌, 감정이 상하는 일로 커졌을 것입니다.
예상하지 못한 비용이 지출되었지만, 사람 사이의 관계가 얼마나 중요한지를 느끼게 해준 시간이었습니다.
매수, 보유, 매도 그리고 그 이후까지
1호기를 매수했을 때부터 보유하고, 임차인을 만나고, 결국 매도하기까지 경험을 했습니다.
그래서 잔금을 치렀을 때는 하나의 투자가 완전히 끝났다고 생각했습니다.
그런데 이번 누수를 겪으며 매도 이후의 문제까지도 결국 투자 과정의 일부일 수 있겠다는 생각이 들었습니다.
이번 경험을 통해 남기고 싶은 것은 세 가지입니다.
첫째, 매도 이후에도 예상하지 못한 문제가 발생할 수 있다는 것.
둘째, 문제가 생겼을 때 책임만 따지기보다 상대방과 원만하게 해결하는 것도 하나의 중요한 선택이라는 것.
셋째, 보험은 가입 여부뿐 아니라 보장이 적용되는 시점과 조건까지 확인해야 한다는 것.
싱크대 고압호스 하나의 노후 파손이 아래층 누수와 도배까지 이어지고, 결국 100만 원의 비용으로 돌아올 것이라고는 예상하지 못했습니다. (그것도 매도를 했는데…)
하지만 실제 투자를 계속하다 보면 이런 예상 밖의 일들도 하나씩 경험하게 되는 것 같습니다.
매수도 해보고, 보유도 해보고, 매도도 해보고, 이번에는 매도 이후 발생한 문제까지 경험해봤습니다.
좋은 경험만 할 수는 없겠지만, 이런 일들을 하나씩 겪고 복기 하다보면 다음에는 조금 더 침착하게 대응할 수 있는 투자자가 될 수 있지 않을까 생각합니다.
앞으로 매도를 준비할 때는 잔금과 소유권 이전만 챙기는 것이 아니라, 보험의 보장 범위와 종료 시점, 그리고 혹시 모를 사후 문제까지 한 번 더 생각해보려고 합니다.
1호기는 매도는 4개월 전에 끝났지만, 이번 경험까지 남기고 나니 이제야 정말 하나의 투자 사이클을 마무리한 것 같습니다.



