
✅핵심 내용 정리
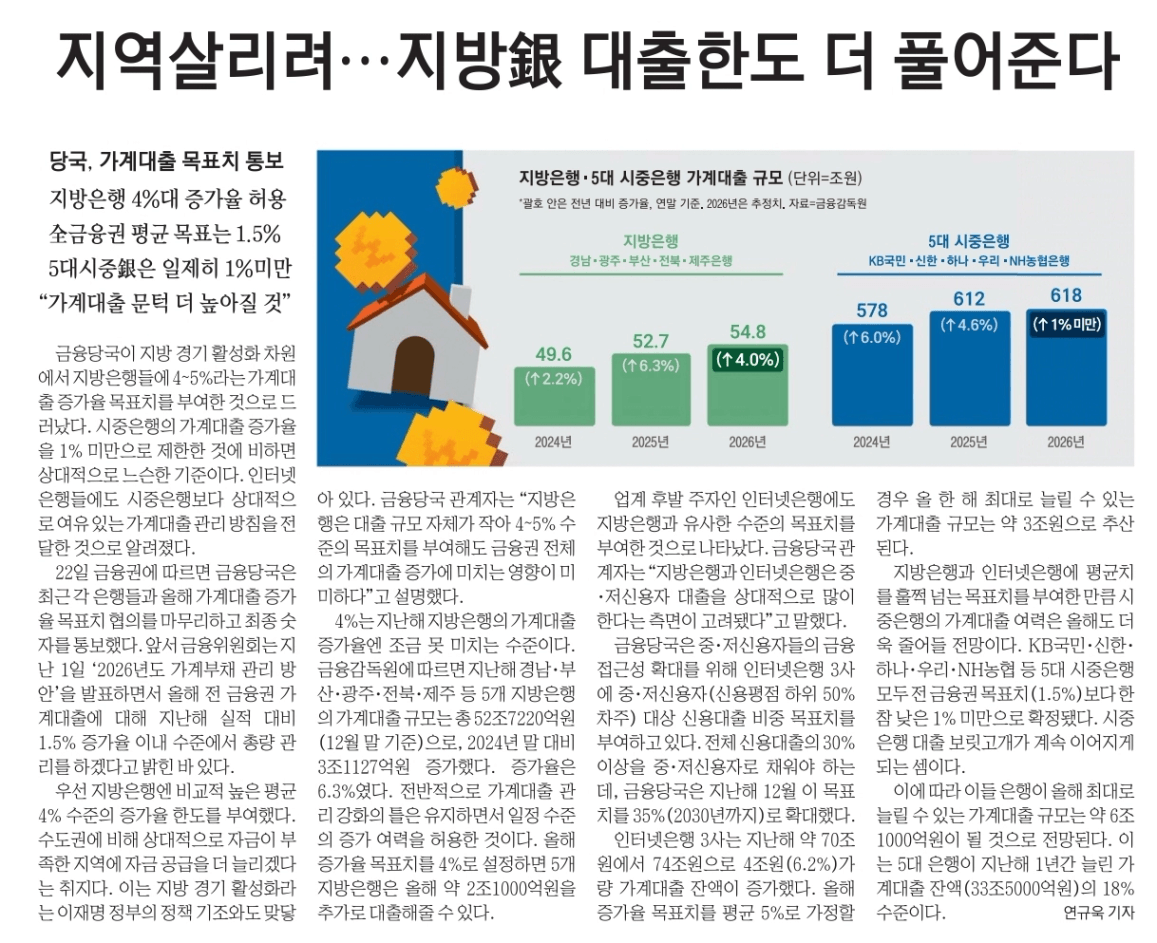
✔️ 일어난 일 : 2026년 가계대출 증가율 목표치를 5대은행은 1% 미만, 지방은행 4-5%로 풀어준다
✔️ 사건 배경 : 지방 경기 활성화/저신용자 대출 공급과 가계부채 총량 관리를 위해 정책적 차등 부여
✔️ 상세 내용
- 5대 시중은행은 금융권 목표치 1.5%보다 한참 낮은 1% 미만으로 확정되었다.
- 지방 경기 활성화(이재명 정부의 정책 기조), 저신용자 대출 확대를 목표로 한다.
- 하지만 2025년 지방은행 가계대출 증가율은 6.3%로 4% 증가율은 문턱이 높아졌다.
- 인터넷은행 3사도 지방은행과 유사한 목표치를 부여한 것으로 나타났다.
✅떠오르는 질문
Q. 지방은행을 통해 주담대를 받아서 수도권 투자할 수 있지 않나?
- 결국 시중은행에서 원하는 만큼 대출이 안나올 것이기 때문에 상반기가 지나면 수도권 투자자들은 한도가 높은 지방은행이나 인터넷은행으로 우회할 것 같다.
- 2-3분기 내 시중은행/지방은행/인터넷 은행이 다 소진되면 어떻게 되는거지?
- 대출 절벽이 오면 주식담보대출, 마통, 2금융권 등 영끌의 우회로가 생길 수 있다.
- 결국 현금이 부족한 사람들이 높은 금리로 인해 고통받을 수도 있을 것 같다.
- 안정적인 부동산 상승을 생각한다면 대출을 안정적으로 관리하는 건 좋다고 생각한다.
- 하지만 LTV 40% 수준을 유지하는 걸로 충분하지 않은가 생각도 든다
✅투자에 적용할 점 1가지
- 상대적으로 지방은행도 좋지만, 인터넷 은행에 대한 접근성이 좋기 때문에 수요가 많이 몰릴 것 같다.
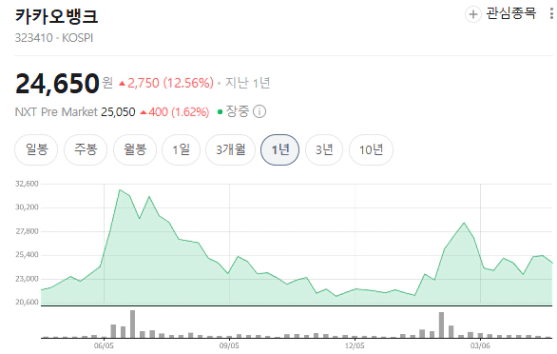
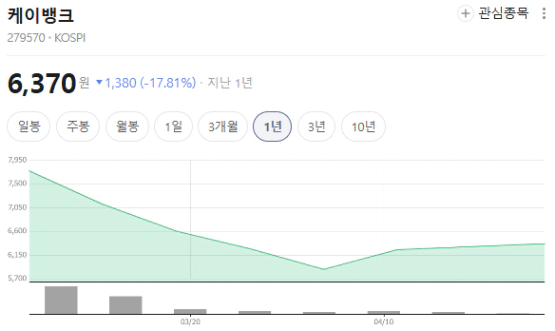
- 카카오뱅크나 케이뱅크, 토스뱅크의 5% 한도는 새로운 수요를 가져갈 수 있다.
- 카카오뱅크와 케이뱅크는 상장되어 있고, 토스뱅크는 상장 준비중이다.
- 적용점 : 카카오뱅크/케이뱅크 투자 고려해보기
✅새로 알게 된 것
- 1%의 체감 : 대출 증가율을 1%로 제한하는 행위가 시중은행의 대출 규모를 25년 대비 82%나 줄이는 효과가 발생한다. 27조원의 돈이 부동산으로 흘러가지 못하게 막음으로써 부동산 상승에는 확실히 찬물을 끼얹을 것 같다.
✅ 1월 신문기사
- #01 25년 서울 집값 19년 만에 최대 상승 (26.01.02)
- #02 양도세 중과 유예 5월까지, 거래절벽 가능성도 (26.01.05)
- #03 삼성역 인근 개발로 인한 변화 (26.01.07)
- #04 22년 이후 서울 생애 첫 주택 구입 최다 (26.01.09)
- #05 역세권 오피스텔 수익률 5% 의미? (26.01.12)
- #06 저축은행 예수금 100조 붕괴 (26.01.14)
- #07 서울 수도권 아파트값 48주 연속 상승 (26.01.16)
- #08 '똘똘한 한채' 장기보유공제 축소 시 양도세 최대 3배 (26.01.19)
- #09 고분양가 논란에도 서대문 드파인 연희 44대 1 (26.01.21)
- #10 3중 규제에도 못잡는 서울 짒값 (노원, 관악까지 오름세) (26.01.23)
- #11 부동산 상속 통한 절세 (26.01.26)
- #12 하이닉스 80만원, 삼성전자 16만원 신고가 시대 (26.01.28)
- #13 다주택자 양도세 중과 유예 검토 (26.01.29)
✅ 2월 신문기사
- #14 국토부 장관 정비구역 지정/해제 추진 (26.02.02)
- #15 반도체 투톱 시총 100조 증발 vs 개인 4.8조 매수(26.02.04)
- #16 서울 집값 53주 연속 상승 / 외곽으로 상승세 확산(26.02.06)
- #17 서울 외곽/경기권 수요 이동(관악/구리 집값 상승) (26.02.09)
- #18 양도세 중과 유예 & 등록임대주택 양도세 중과 & 부동산감독원 권한 부여 (26.02.11)
- #19 퇴직연금으로 국채 산다 (26.02.13)
- #20 생애최초 주택매수 절반이 30대 (26.02.20)
- #21 전세금 5% 인상 + 옵션료 꼼수 (26.02.23)
- #22 서울아파트-빌라 전세가율 역전 임박 (26.02.25)
- #23 다주택자 압박에 매물 증가, 전월세 가뭄 유의 (26.02.27)
✅ 3월 신문기사
- #24 다주택자 5월 9일 이후엔 증여 고려 (26.03.03)
- #25 아파트 공시가 열람안 상승 예정 (26.03.04)
- #26 15억 미만 아파트 가격은 오히려 올라 (26.03.06)
- #27 국민 모두가 1주택자인 세상은 파라다이스일까? [아기곰의 부동산 산책] (26.03.09)
- #28 아파트 대신 오피스텔로 (26.03.10)
- #29 매물 쏟아지자 청약경쟁률 2년만에 최저 (26.03.11)
- #30 고가 1주택자 매도 & 강북 생애최초 매수자 주도 매수 (26.03.13)
- #31 수원 영통 아파트값 상승률 1위 (함께 본 뉴스 : 2025년 3월 부동산 전망) (26.03.16)
- #32 서울 공시가 19% 상승 (성동구 29%, 도봉구 2%) (26.03.18)
- #33 미국 연준 2연속 금리동결, 금리 인하 연내 1회 유지 (26.03.20)
- #34 용산 캠프킴 2,500호 공급법안 발의(1.29 공급대책 후속 조치) (26.03.23)
- #35 서울 전세&월세 급감 '임대차 절벽' (26.03.25)
- #36 한국 성장률 전망 1.7% (26.03.27)
- #37 정부의 가계대출 점검, 축소 가능성 (26.03.30)
✅ 4월 신문기사
- #38 서울 아파트 59주 연속 상승 (26.04.03)
- #39 조사기관 별 집계기간/방식 달라 통계 제각각(26.04.06)
- #40 1.7조달러 vs 1.3조 달러 - 엇갈린 스페이스X 기업가치 (26.04.07)
- #41 비거주 1주택 매도 허용에 서울 아파트 매물 575건 증가 (26.04.08)
- #42 호르무즈 통행료 걷어 재건비로 충당 (26.04.09)
- #43 서울 오피스텔 매수세 (26.04.10)
- #44 이란, 테더로 환율 방어 (26.04.13)
- #45 한국 국채 310조 보유중인 외국인 (26.04.14)
- #46 빌라 가뭄으로 외곽 내몰리는 세입자들 (26.04.15)
- #47 현대로템이 '현대위아 방산부문' 인수로 전문성 극대화 (26.04.16)
- #48 정부의 다음 타깃 : 비거주 1주택자 (26.04.17)
- #49 전세보증 90%->70% 하향 검토 (26.04.20)
- #50 IMF 한국 나랏빚 경고 vs 국채 이자비용 GDP 1% 불과 (26.04.21)
- #51 지주택 주요 제도 개선(토지확보율 요건 95%->80%) (26.04.22)
- #52 지방은행 대출한도 풀어준다 (26.04.23)
챌린지에 참여하는 멤버에게 응원 댓글을 남겨주세요. 혼자가면 빨리 가지만 함께 가면 멀리 갈 수 있어요.🚶♀️🚶♂️


